Mostrando postagens com marcador Hadas Thier. Mostrar todas as postagens

31 de janeiro de 2025

O presidente cripto chegou, e a fraude está crescendo

Com Donald Trump de volta à Casa Branca, as comportas para golpes de criptomoeda foram escancaradas.

Hadas Thier


Donald Trump falando na conferência Bitcoin 2024 em Nashville, Tennessee, em 27 de julho de 2024. (Brett Carlsen / Bloomberg via Getty Images

"Vocês ficarão muito felizes comigo", Donald Trump disse a milhares de crentes apaixonados pelo Bitcoin em julho. Eu estava no meio da multidão, tendo ido a Nashville para cobrir a conferência anual do Bitcoin no verão passado.

O salão de conferências estava frio e escuro, mas o nível de energia estava febrilmente alto, a multidão gritando e gritando enquanto o então candidato à presidência atingia todas as notas certas, chamando o Bitcoin de "milagre da humanidade" e recitando uma lista de promessas — a mais popular entre elas, demitir Gary Gensler, presidente da Securities and Exchange Commission (SEC) que regulamenta criptomoedas.

A SEC sob Gensler foi amplamente criticada pela comunidade cripto pelo que eles alegaram ser o "reinado de terror contra criptomoedas" da comissão. Trump também prometeu comutar a sentença de Ross Ulbricht, fundador da Silk Road, um mercado negro alimentado por Bitcoin para drogas e contrabando, e declarou que criaria um “estoque nacional estratégico de Bitcoin” com Bitcoin que foi apreendido pelo Departamento de Justiça.

Acima de tudo, Trump prometeu ajudar o Bitcoin a “disparar como nunca antes, até além das suas expectativas”, observando que os preços do Bitcoin subiram 3.900 por cento durante seus primeiros quatro anos na Casa Branca. “Agora compare isso com apenas 3,5 anos de [Joe] Biden e [Kamala] Harris ajustados pela inflação. O Bitcoin subiu 50 por cento. Agora 50 por cento parece bom, mas não quando você está comparando com quase 4.000 por cento, certo?”

Aliás, durante seu primeiro mandato na Casa Branca, Trump declarou-se “não um fã” de criptomoedas, reclamando que o valor das criptomoedas era “altamente volátil e baseado no nada”. Mas aqui estamos na distopia que é 2025. Criptomoedas — tokens digitais como Bitcoin, Ethereum, DOGE e dezenas de milhares de outros que podem ser criados e negociados na internet usando tecnologia descentralizada — estão de volta ao mainstream. Sua história de fraude e golpes permanece, assim como a falta de utilidade social da criptomoeda e o excesso de exagero, especulação e trapaça. E o recém-convertido Bitcoiner in Chief agora está emitindo $TRUMP, suas próprias moedas meme altamente voláteis, aparentemente evocando dezenas de bilhões de dólares do nada.

Um romance lucrativo

O caso de amor entre Trump e os proponentes do Bitcoin e outras criptomoedas é um romance relativamente novo, às vezes difícil, mas altamente lucrativo. O Bitcoin passou 2024 recuperando o terreno que sua avaliação havia perdido repentinamente em 2022; outras criptomoedas seguiram a tendência definida pelo Bitcoin. Na primavera do ano passado, o preço do Bitcoin já havia quebrado seus recordes selvagens anteriores e, nas eleições de novembro, estava se aproximando de um preço de US$ 70.000. Assim que Trump foi declarado vencedor, esse número realmente disparou como nunca antes, assim como ele havia prometido, quebrando a marca de US$ 100.000 em semanas.

Essa lucratividade é uma via de mão dupla. Os ricos em criptomoedas encheram Trump e outros candidatos amigáveis ​​às criptomoedas com muito dinheiro antes da eleição, e a indústria organizou uma operação de arrecadação de fundos agressiva e sem precedentes, no valor de quase US$ 200 milhões por meio de seu Fairshake PAC e super PACs alinhados. Somente na conferência do Bitcoin, Trump supostamente arrecadou US$ 21 milhões, principalmente por meio de uma reunião de "mesa redonda" cuja taxa de inscrição foi de US$ 844.600. As sessões de fotos com o presidente não foram incluídas. Elas custam outros US$ 60.000 cada.

Além das eleições, e com seu talento habitual para conflitos de interesse descarados, Trump entrou na própria fraude — de projetos de tokens não fungíveis (NFT) (tokens digitais vinculados a arquivos de mídia que podem ser negociados e vendidos); a participações financeiras no projeto World Liberty Financial, que afirma que desenvolverá um serviço de negociação de criptomoedas; ao lançamento de sua própria memecoin, que fontes da grande mídia alegaram, de forma vertiginosa e falsa, que aumentou o patrimônio líquido da família Trump em dezenas de bilhões de dólares. Na quarta-feira, os sucessos continuaram chegando com o lançamento do Truth.Fi, uma plataforma de serviços financeiros focada em criptomoedas.

A conversão de Trump para criptomoedas começou no final de 2022, com o lançamento de suas coleções de NFT — milhares de imagens digitais ultracringe do presidente, photoshopadas para tirar décadas de sua aparência e transformadas em versões de super-heróis, cowboys ou estrelas do rock de si mesmo. O parceiro de negócios de Trump, Bill Zanker, disse à Bloomberg que o presidente aprovou cada uma das imagens: "Ele passa horas nisso. Ele gosta. Ele chama isso de pop art."

As vendas dos NFTs renderam alguns milhões de dólares, junto com a zombaria de muitos cantos (incluindo entre os mais ideológicos dentro do espaço criptográfico) e um relacionamento crescente com apoiadores de criptomoedas e líderes da indústria. "Ele se apaixonou por essa multidão: jovem, ambicioso, não regulamentado", disse Zanker.

Mas a trapaça e o narcisismo das coleções de NFT de Trump parecem empalidecer em comparação com sua última incursão em outro canto das criptomoedas: memecoins.

A moeda apropriadamente chamada $TRUMP de Trump, junto com Dogecoin, DogWifHat, FartCoin, Pudgy Penguin e dezenas de milhares de outras "memecoins" são criptomoedas inspiradas em memes ou piadas, sem pretensão de utilidade ou valor, além de inflar preços por meio de propaganda enganosa nas redes sociais, esperando que a moeda em que você apostou decole e, em seguida, despejá-las em investidores desavisados. Na verdade, somente em 13 de julho, logo após a tentativa fracassada de assassinar Trump na campanha eleitoral, mais de 2.000 memecoins relacionadas a Trump foram criadas no popular site de memecoins pump.fun.

Entre a miríade de memes relacionados a Trump, o token $TRUMP é a moeda "oficial" conectada ao próprio Trump. Na véspera de sua posse, enquanto os líderes da indústria estavam dando um luxuoso "Crypto Ball", com Snoop Dogg e Soulja Boy, com ingressos que custavam milhares de dólares, Trump não apareceu pessoalmente na gala. Em vez disso, ele estava ocupado lançando sua própria moeda.

Postando em sua conta Truth Social, ele escreveu: "Meu NOVO meme oficial de Trump está AQUI! É hora de celebrar tudo o que defendemos: VENCER!" Seu logotipo apresenta uma imagem retocada de Trump segurando seu punho no ar, sobreposta com as palavras "LUTA, LUTA, LUTA!"

A moeda Melania veio logo depois. E até mesmo o pastor da posse de Trump, Lorenzo Sewell, lançou a moeda Lorenzo com um vídeo acompanhante no Twitter/X poucas horas depois de ter feito sua benção inaugural: "Preciso que você me faça um favor e vá buscar essa moeda, para que possamos realizar a visão que Deus nos chamou para fazer em nossa terra."

Os adultos na sala

Para muitos na indústria, o presidente cripto vendendo sua própria memecoin azedou seu momento de euforia. Tom Schmidt, um sócio de uma empresa de capital de risco cripto Dragonfly, lamentou: "Eu realmente fiquei meio chateado quando vi. Parecia muito sujo e barato." Nic Carter, de outra empresa de investimento cripto, reclamou que o meme do presidente "faz o oposto de validar" a indústria. “Agora, prestes a obter alguma liberalização das regulamentações de criptomoedas neste país, a principal coisa que as pessoas estão pensando sobre criptomoedas é: ‘Ah, é só um cassino para essas moedas meme.’”

O que os adultos mais sérios na sala de criptomoedas querem são duas coisas: validação convencional e a capacidade de continuar operando sem regulamentação ou supervisão. Ironicamente, um movimento que foi fundado em uma ideologia libertária e antigovernamental passou a depender do próprio governo para forçar a abertura dessas portas. O ex-CEO do PayPal e agora o “Czar da IA ​​e Criptomoedas da Casa Branca” David Sacks anunciou no Crypto Ball: “O início da inovação na América para criptomoedas apenas começou.”

Na esteira da implosão espetacular da bolsa de criptomoedas não regulamentada de Sam Bankman-Fried, a FTX, o governo Biden e a SEC passaram dois anos entrando com queixas legais contra empresas de criptomoedas e deixando claro que a comissão considerava os ativos digitais como títulos — uma classificação que vem com supervisão significativa. Mas o governo não estava em posição de ir atrás de cada uma das centenas de milhares de novos tokens e ativos de criptomoedas. Em vez disso, ele mirou nas bolsas que as vendiam e também estabeleceu orientações para os bancos, desencorajando-os de oferecer serviços de custódia de criptomoedas aos seus clientes.

Na verdade, a guerra regulatória da SEC não era tão poderosa assim. Era uma tentativa de alcançar uma indústria que tinha permissão para criar suas próprias versões do Velho Oeste de ativos financeiros, sem barreiras para proteger milhões de novos investidores de criptomoedas todos os dias, cujo interesse foi despertado por uma avalanche de endossos de celebridades e a promessa de sair das dificuldades financeiras. Mas agora os bons tempos chegaram para a indústria novamente. O próprio Sacks já declarou publicamente que as memecoins de Trump e outros são itens colecionáveis, não títulos.

Certamente, a indústria cripto, voando alto com expectativas absurdamente elevadas, teve algumas decepções iniciais. Primeiro, Trump abandonou suas próprias memecoins, sem aviso ou discussão com os figurões da indústria que estavam ocupados celebrando sua posse no Crypto Ball. Então, em vez de nomear um "czar cripto" de dentro de sua indústria, o movimento cripto teve que se contentar em dividir os holofotes com a IA, com um "czar cripto e IA" que é meramente amigável e odeia regulamentações em vez de um verdadeiro crente em criptomoedas.

Finalmente, a tão esperada ordem executiva cripto essencialmente declarou o que já estava para acontecer: uma revisão desregulamentadora da SEC e da Commodity Futures Trading Commission (CFTC). Em vez de anunciar uma Reserva Estratégica de Bitcoin, a ordem estabelece um grupo de trabalho que irá "avaliar a potencial criação e manutenção de um estoque nacional de ativos digitais e propor critérios para estabelecer tal estoque". Isso desencadeou uma rodada de lutas internas dentro da indústria entre os puristas do Bitcoin que querem apenas Bitcoin no estoque e os proponentes de outros criptoativos, alguns dos quais parecem ter pressionado a administração para ampliar o escopo da reserva. No final das contas, a ordem foi principalmente simbólica e vaga — como disse a pesquisadora e crítica de criptomoedas Molly White, não significou "nada demais".

Mas quaisquer que sejam os detalhes e limitações, não há dúvida de que a criptomoeda já teve seu desejo principal realizado: poder brincar em sua sandbox multitrilionária com suas próprias regras para seu próprio benefício. Até mesmo a moeda $Trump, por mais atrevida e pouco séria que faça a indústria parecer, acabará levando muito mais consumidores desavisados ​​para o Velho Oeste da criptomoeda, promovendo uma adoção e crescimento mais amplos para a indústria como um todo. Mais pessoas e mais instituições financeiras tradicionais serão convencidas a investir em criptomoeda. E o espectro de ações de execução contra empresas que desenvolvem, vendem e promovem esses ativos desapareceu no passado — como se os bilhões de dólares perdidos em fraudes e golpes de criptomoedas nunca tivessem acontecido. Estes são dias realmente sombrios e cheios de memes.

Colaborador

Hadas Thier é um ativista em Nova York e autor de A People's Guide to Capitalism: An Introduction to Marxist Economics.

28 de novembro de 2022

Após a queda de Sam Bankman-Fried, toda a fantasia cripto está se desfazendo rapidamente

Da próxima vez que uma bolha especulativa estiver inflando massivamente em torno de um novo ativo sofisticado, como criptomoeda, e os anunciantes do carnaval financeiro gritarem que isso mudará tudo, lembre-se de Sam Bankman-Fried e da rapidez com que todas as suas promessas provaram ser besteiras.

Hadas Thier


Tradução / O CEO da FTX, Sam Bankman-Fried, participa de uma coletiva de imprensa na FTX Arena, no centro de Miami, em 4 de junho de 2021. (Matias J. Ocner / Miami Herald / Tribune News Service via Getty Images)

Que diferença faz um ano. Por esta altura no ano passado, as criptomoedas estavam na berra. Para onde quer que nos virássemos, as celebridades estavam a alardeá-las - desde Kim Kardashian(link is external) a Spike Lee,(link is external) passando por Matt Damon(link is external). NFTs, um desdobramento cripto que atribui certificados de propriedade blockchain a bens digitais, disparou para patamares bizarros(link is external) quando os cartoons de macacos se vendiam por milhões. E ser um agente imobiliário para terrenos virtuais tornou-se uma carreira real(link is external). Entretanto, a mais antiga e mais popular criptomoeda, Bitcoin, prosseguia a sua louca corrida de valorização de preço, atingindo um pico de 64.000 dólares em novembro passado.

Hoje, o valor da Bitcoin está a cair de volta à terra, agora á volta dos $16.000, dependendo do dia (ou hora). O comércio de NFT praticamente entrou em colapso(link is external). E várias celebridades estão a ser investigadas por promoverem a agora falida bolsa cripto FTX num processo judicial(link is external) de ação coletiva. Os últimos meses testemunharam uma série de dramas no universo cripto, derrubando os principais intervenientes - incluindo a Terra, uma "moeda estável"; a Celsius, uma empresa de empréstimos em cripto; e a Three Arrows Capital, um hedge fund cripto. Agora a FTX, anteriormente a terceira maior bolsa de criptomoeda, entrou em colapso a uma velocidade vertiginosa - e com ela as finanças e a reputação do menino de ouro da cripto, Sam Bankman-Fried, também conhecido por SBF.

Em poucos dias, no início de novembro, a FTX passou de uma empresa avaliada em 32 mil milhões de dólares, com investimentos de empresas como a BlackRock e a Sequoia, para a falência. E a SBF passou do convívio com Bill Clinton e Gisele Bündchen para "um destroço em queda", nas suas próprias palavras(link is external).

A 2 de novembro, um relatório(link is external) da CoinDesk descobriu que a FTX tinha utilizado os seus próprios tokens (FTT), uma espécie de moeda interna impressa pela própria FTX para ser utilizada no seu mercado, para inflacionar o seu balanço e o da sua empresa comercial associada, a Alameda Research. As revelações apontavam também para o provável cenário de que Bankman-Fried tinha utilizado milhares de milhões de dólares de ativos de clientes FTX para financiar as apostas financeiras da Alameda através de um mecanismo de contabilidade "furtivo" que canalizava milhares de milhões em fundos FTX para a Alameda sem alertar os auditores ou despoletar avisos da contabilidade.

FTX: o que aconteceu no mais recente colapso no mundo cripto?

Quatro dias após o relatório da CoinDesk, Changpeng Zhao, o CEO da Binance, a maior bolsa cripto (e ela própria sob investigação do Departamento de Justiça dos EUA por lavagem de dinheiro e violações de sanções) anunciou que iria vender o seu stock de tokens FTT. Seguiu-se o equivalente cripto de uma corrida aos bancos, com mais de 6 mil milhões de dólares de fundos levantados em setenta e duas horas. Zhao ofereceu-se então para comprar a FTX a 8 de novembro, mas no dia seguinte retirou-se do negócio, tweetando: "Um dia triste". Tentei, mas" com um emoji de cara chorosa.

A 11 de novembro, a FTX declarou falência, deixando para trás um buraco de 8 mil milhões de dólares nas contas dos seus clientes. Para acrescentar ao drama, logo após a falência, um hacker transferiu centenas de milhões de dólares para fora da empresa.

Como parte do processo de falência, John Ray III foi nomeado o novo CEO da FTX. Ray é um advogado de insolvência com uma fama que inclui a liquidação da Enron em 2001. Ele disse no processo de falência: "Nunca na minha carreira vi uma falha tão completa dos controlos empresariais e uma ausência tão completa de informação financeira de confiança como a que ocorreu aqui". A experiência de Ray é certamente relevante, uma vez que as operações da FTX - recorrendo a avaliações fictícias e manipulações contabilísticas para aumentar artificialmente os balanços - têm semelhanças evidentes(link is external) com as da Enron. Neste momento, os detalhes caóticos dos "balanços(link is external)" da FTX e a sua cultura empresarial tóxica estão à vista de todos - descritos pelos meios de comunicação social como por um lado um tribunal feudal(link is external), por outro um bando de miúdos à solta(link is external) nas Bahamas.

Mas não é preciso ter uma longa memória para nos lembrarmos da imprensa, dos políticos e das celebridades a bajularem SBF. Recuemos a... julho, por exemplo, quando a Economist publicou um artigo(link is external) chamado "O último homem de pé na cripto", e perguntou: "Será Sam Bankman-Fried o John Pierpont Morgan da cripto? A comparação com JP Morgan, concluíram eles, "é surpreendentemente instrutiva". Outros compararam SBF ao investidor bilionário Warren Buffett, e há dois meses(link is external) elogiaram a FTX por ter emergido como um suporte para a uma indústria em queda generalizada. O império cripto de SBF foi amplamente considerado como sendo o recanto mais legítimo da criptofinança.

Advogados da FTX procuram formas de pagar aos devedores depois da falência

Trinta anos de idade e encantadora ou irritantemente desgrenhado, dependendo da sua perspetiva, Sam Bankman-Fried era o rapaz maravilha(link is external) da cripto, um docinho liberal(link is external), e por acaso o segundo maior doador(link is external) do Partido Democrata para além de ser um grande financiador da moda filosófica do "altruísmo efetivo(link is external)". Este verão, ele esteve na conferência do FTX nas Bahamas, sentado num painel com os seus calções e t-shirt ao lado de Bill Clinton e Tony Blair. O impacto do fracasso cósmico de SBF vai para além do choque que proporciona aos seus fãs liberais de outrora e para além das consequências financeiras que impõe na paisagem cripto mais vasta. Ele afeta a credibilidade do próprio projeto blockchain.

A cripto está de saída? É demasiado cedo para dizer. Mas se a indústria consegue coxear até à próxima bolha especulativa lhe reinjetar vida, ou se rasteja de volta para as periferias da finança, lembre-se deste momento em que as afirmações absurdas da cripto sobre revolucionar a finança e o mundo foram desmascaradas como sendo pouco mais do que uma burla.

O Dia em que a Música Cripto Morreu

As criptomoedas ganharam, com razão, reputação como ferramentas para atividades criminosas, burlas e pirataria. Os primeiros dias da Bitcoin foram marcados por empreendimentos como a Silk Road, um mercado de bens ilícitos que utilizam bitcoins. A Silk Road foi encerrada pelo FBI, e mais de mil milhões de dólares de bitcoin foram apreendidos. O seu fundador, Ross Ulbricht, usando o pseudónimo "Dread Pirate Roberts", foi preso por, entre outras coisas, ter contratado os assassinatos de seis pessoas que ele acreditava terem roubado as suas bitcoins ou o terem traído de outro modo.

Mas há mais de uma década que a história de Bitcoin e outras criptomoedas tem sido repleta de outros esquemas(link is external) deste tipo, grandes e pequenos. A ascensão e queda de SBF e do seu criptoimpério são tão significativas porque ele era amplamente considerado como o tipo que ajudaria a cripto a tornar-se mainstream. Isto não se deve apenas às suas credenciais liberais e do "altruísmo efetivo", mas porque ele era um defensor de alguma regulamentação da indústria. O argumento de Bankman-Fried para um quadro regulamentar "leve(link is external)" tornou-o impopular entre os libertários mais duros da cripto. Mas, para que os principais investidores apostassem a fundo na cripto, o Faroeste na blockchain teria de ser pelo menos um pouco domado e protegido.

Criptocenas

Quaisquer que sejam as promessas antissistema de muitos dos proponentes da cripto, no fim das contas a viabilidade das criptomoedas depende do investimento em larga escala e da adoção generalizada. Para que as moedas Bitcoin e outras moedas digitais aumentem de valor - já para não falar de serem usadas como moeda real - os Estados e as instituições financeiras tão ridicularizadas pelos proponentes da cripto têm de ser envolvidos. É por isso que os promotores da cripto celebraram entusiasticamente a adoção da criptomoeda por El Salvador(link is external). É por isso que as "baleias" bitcoin, os maiores investidores na moeda, são tratados com tanta reverência.

O que é que SBF tinha em mente com uma regulação "leve"? Como outros assinalaram(link is external), ele queria antecipar-se a medidas regulamentares mais agressivas da Securities and Exchange Commission, posicionando a mais pequena Commodities Futures Trading Commission (CFTC) como regulador da cripto. A própria FTX estava registada e licenciada pela CFTC e tinha contratado muitos antigos funcionários da CFTC, segundo(link is external) o presidente da Better Markets, Dennis Kelleher. A relação acolhedora entre a FTX e a comissão ajudou a FTX a utilizar o "conhecimento, influência e acesso dos antigos funcionários da CFTC na agência e em Washington para mover a agenda da FTX". Também levou a comissão a agir, nas palavras de Kelleher, como "uma líder de claque para a cripto".

Nos seus momentos mais honestos (ou desesperados), SBF admitiu(link is external) que pedir mais regulamentação era pouco mais do que uma manobra de relações públicas. Mais espantosamente, ele quase admitiu que a cripto era, em grande parte, um esquema Ponzi. No podcast Odd Lots(link is external) da Bloomberg em abril, ele explicou como funciona a mineração de liquidez cripto [yield farming], numa versão em "brinquedo":

Começa-se com uma empresa que constrói uma caixa e, na prática, esta caixa, provavelmente enfeitam-na para parecer um protocolo que vai mudar o mundo, que vai substituir todos os grandes bancos em trinta e oito dias ou o que quer que seja. Talvez, por agora, ignoremos o que ela faz ou finjamos que não faz literalmente nada. É apenas uma caixa.

A partir daí, às pessoas que põem dinheiro na caixa é prometido um X token. E "no mundo em que estamos", continuou ele, "se fizerem isto, toda a gente vai ficar tipo, 'Ooh, um token da caixa'". Talvez seja fixe. Se comprares isso... isso vai chegar ao Twitter e terá um valor máximo de mercado de 20 milhões de dólares". As pessoas começam a ganhar dinheiro com o valor crescente dos seus X tokens, e empresas sofisticadas acabam por se juntar, acrescentando mais dinheiro à caixa.

Portanto, tens esta caixa e é um bocado parvo, pois, qual é o objetivo, certo? Esta caixa vale zero, obviamente. Nem se pode ficar com este boné ou assim. Mas por outro lado, se toda a gente pensa agora que esta caixa de tokens vale cerca de um mil milhões de dólares de valor de mercado, é isso que as pessoas a valorizam. [...] Todos vão apostar no mercado.

Durante o podcast, o colunista da Bloomberg Matt Levine foi apanhado de surpresa pelo cinismo da descrição de SBF. No entanto, a conversa prosseguiu com todos a concordarem que este tipo de cenário acontece, de facto, na prática. Ao longo do podcast, e nos meses seguintes, a Bloomberg e outros meios de comunicação social continuaram a recorrer a SBF como uma espécie de génio nerd. Entretanto, ele e o pessoal da FTX viam-se a si próprios, nas palavras de um funcionário de longa data(link is external), como "os bons da fita".

Agora o tom da conversa mudou, e mudou fortemente. SBF está a levar pancada de todos os lados. E os principais comentadores financeiros estão a referir-se(link is external) à cripto como apenas "dinheiro inflacionado a esvair-se na especulação". E é improvável que as bolsas rivais da FTX estejam numa situação financeira muito melhor ou mais legítima.

O colapso da FTX lançou ondas de choque para toda a indústria cripto, com o preço da Bitcoin e de outras moedas a cair rapidamente. Mas mais do que isso, pôs o último prego no caixão de uma ideia: a de que a cripto é o dinheiro do futuro. Se o recanto mais "legítimo" da cripto é também um esquema Ponzi, o que é que sobra a que possamos recorrer?

Colaborador

Hadas Thier é um ativista em Nova Iorque e autor de A People's Guide to Capitalism: An Introduction to Marxist Economics(link is external). Artigo publicado em Jacobin(link is external). Traduzido por Luís Branco para o Esquerda.net.

22 de setembro de 2022

Uma resposta de esquerda para a inflação

É hora de abandonar a escola de economia de Chicago.

Hadas Thier


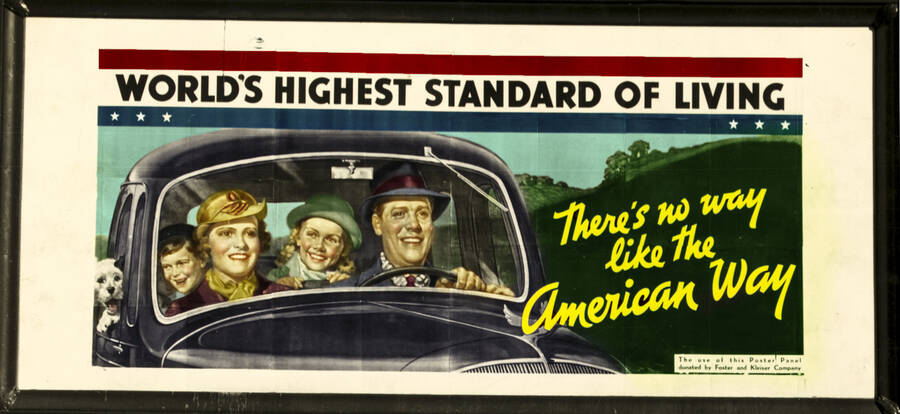
Apesar do sonho americano de mobilidade social, econômica e geográfica (e sua propaganda, como este outdoor da década de 1930), a Grande Depressão trouxe para casa os ciclos de expansão e contração inerentes ao capitalismo americano. HERITAGE ART/HERITAGE IMAGES VIA GETTY IMAGES

Tradução / Na década de 1940, com a experiência da Grande Depressão ainda fresca na consciência coletiva americana, os economistas do livre mercado como Milton Friedman eram geralmente considerados como a "ala direita" por acreditarem que as intervenções governamentais – tais como o controlo das rendas, um salário mínimo, ou até mesmo os parques naturais nacionais – só prejudicavam a superior racionalidade do mercado.

As ideias e políticas que dominaram o discurso económico após a Grande Depressão eram decididamente de pendor mais à esquerda. O keynesianismo, assim apelidado devido ao nome do seu principal teórico, John Maynard Keynes, defendia um papel ativo para o governo em termos de despesa e crédito para manter o pleno emprego e manter a economia a funcionar. Mas em poucas décadas a economia conservadora ganhou hegemonia política(link is external). O próprio Friedman ganhou o Prémio Nobel da Economia em 1976 e aconselhou ou influenciou os mais importantes líderes de direita a nível global, desde Ronald Reagan a Margaret Thatcher e Augusto Pinochet. E as ideias da escola de Chicago, como ficou conhecida a marca da economia de Friedman, dominam agora a atual resposta à crise inflacionista.

Na perspetiva de Friedman(link is external), as despesas deficitárias keynesianas pressionam a Reserva Federal1 norte-americana a expandir a oferta de dinheiro, o que inevitavelmente causa a existência de "demasiado dinheiro" para comprar "bens insuficientes" – levando os consumidores a licitarem uns contra os outros, fazendo subir os preços(link is external).

Esta perspetiva defende assim que o objetivo dos Keynesianos de alcançar o pleno (ou elevado) emprego agrava a inflação. Os trabalhadores, com pouco medo de perderem os seus empregos numa economia florescente, exigem salários mais elevados. As empresas transferem então os custos da mão-de-obra para os consumidores através de mais aumentos de preços – e o resultado é uma espiral inflacionista, à medida que os preços dos bens e da mão-de-obra sobem. Assim, segundo esta perspetiva, a inflação tem de ser combatida através da restrição da oferta de dinheiro, da contenção das despesas governamentais e do aumento efetivo do desemprego de modo a diminuir e conter o poder de negociação dos trabalhadores.

Mas por detrás destes argumentos técnicos económicos está um princípio político de guerra de classes. Afinal de contas, porque têm os empresários de transferir o aumento de custos para os consumidores, através de aumentos de preços? Se os salários subissem e os preços se mantivessem os mesmos, isso significaria simplesmente que uma parte maior dos lucros iria para os trabalhadores e não para os capitalistas. A inflação é, por isso, um ponto de conflito de classes – uma batalha em que uma classe ganha à custa da outra.

Neste momento, a classe empresarial está a vencer alegremente esta luta. Muitas empresas estão a ter lucros altíssimos. O Wall Street Journal refere que as empresas S&P 500 aumentaram os preços cerca de 20% acima da taxa de inflação dos produtos do comércio grossista – o que significa que estão a adicionar uma margem de lucro enorme para além dos seus custos acrescidos. De facto, os lucros das empresas não financeiras são responsáveis por mais de metade(link is external) do crescimento recente dos preços, de acordo com o progressista Economic Policy Institute2.

A administração Biden, por pressão de grupos económicos progressistas, atribuiu alguma culpa pela inflação ao comportamento das empresas, criticando(link is external), por exemplo, a indústria monopolista de embalamento de carne pela manipulação de preços e a indústria petrolífera por conter a produção a fim de manter os lucros elevados. "A Exxon ganhou mais dinheiro do que Deus este ano", disse o presidente em junho(link is external).

No entanto, a teoria económica conservadora, como a apregoada por Friedman, continua a comandar a narrativa que ouvimos repetir ad nauseam nos principais debates sobre a inflação: a culpa é do aumento dos salários e da despesa governamental. Só a Reserva Federal pode vencer a inflação "arrefecendo" a economia. O único papel do governo é o de se abster de realizar gastos substanciais.

Joe Biden poderia ter invocado poderes executivos(link is external) para instituir o controlo de preços de determinados produtos e investir na produção, mas não o fez. Em vez disso, a Reserva Federal está a subir as taxas de juro(link is external), e a histórica Lei de Despesas Sociais da administração, Build Back Better3, foi reduzida e integrada na Lei de Redução da Inflação(link is external)4, que inclui alguns aspetos positivos (como impostos sobre as empresas e preços reduzidos dos medicamentos) mas funciona dentro dos limites das justificações monetárias conservadoras.

Para construir e lutar por uma solução alternativa à inflação, precisamos de deslocar radicalmente o discurso económico para a esquerda.

O que a classe dominante aprendeu nos anos 1970

Em 1982 Milton Friedman afirmou(link is external) que é preciso existirem "ideias que andem por aí", até que surja uma crise que torna "o politicamente impossível em politicamente inevitável". Para Friedman, essa oportunidade surgiu sob a forma de uma recessão de tipo "estagflação(link is external)" (assim chamada por combinar altas taxas de inflação com estagnação do crescimento económico) nos anos 70. A espiral da crise inflacionista e a sua eventual resolução através de uma restrição monetária drástica parecia dar razão às ideias de Friedman. A política económica keynesiana foi então definitivamente substituída por uma ortodoxia económica conservadora.

A década de 1970 constituiu uma mudança nas eras económicas nos Estados Unidos, à medida que o crescimento económico da Época de Ouro do pós-guerra terminava. As fábricas americanas enfrentaram a pressão competitiva da Europa Ocidental e do Japão; um embargo petrolífero(link is external) dos membros árabes da Organização dos Países Exportadores de Petróleo (OPEP) contribuiu para o aumento enorme dos custos energéticos; e um movimento laboral vibrante nos EUA lutava com sucesso(link is external) por salários mais elevados e maior poder dos trabalhadores, assegurando um crescimento salarial superior aos ganhos de produtividade. À medida que os lucros de produção das empresas diminuíam, os capitalistas americanos reagiram aumentando os preços(link is external). Ao fazê-lo, desencadearam uma espiral inflacionista.

O presidente da Reserva Federal à época, Paul Volcker, engendrou uma subida sem precedentes nas taxas de juros, que ficou conhecida como o "choque Volcker(link is external)". Taxas mais elevadas abrandaram o investimento e fecharam muitas empresas, o que reduziu a procura por parte dos consumidores e desencadeou um desemprego massivo. Este desemprego não foi um acaso – Volcker pretendia, de facto, quebrar a confiança dos trabalhadores para que estes não exigissem salários mais altos. Entretanto, a presidência de Reagan fez a sua parte despedindo(link is external) em 1981 mais de 11.000 controladores de tráfego aéreo que estavam em greve, tornando claro de que lado da luta de classes o estava o governo.

O desemprego massivo – que atingiu um pico(link is external) de 10,8% em 1982, o mais elevado desde a Grande Depressão – e o medo de perderem os seus empregos assustou milhões de trabalhadores e empurrou-os para uma postura submissa. Tal como Tim Barker, historiador económico, descreveu(link is external) para a revista n+1, o choque Volcker transformou a “cintura industrial” numa “cintura da ferrugem”:

Em locais como Flint, Michigan e Youngstown, no Ohio, mais de um em cada cinco trabalhadores ficou desempregado. Em Akron, o banco de sangue comercial reduziu em 20% o preço que pagava devido ao excesso de trabalhadores despedidos da indústria de pneus que faziam fila para dar sangue. Na área em redor de Pittsburgh, as taxas de suicídio e alcoolismo dispararam, enquanto os residentes competiam por lugares em abrigos para as pessoas sem-abrigo. As taxas de desemprego dos afro-americanos foram ainda piores, atingindo um pico de 21,2% no início de 1983.

Os empregos na indústria transformadora haviam sido uma fonte crucial de sindicalização e a taxa de sindicalização diminuiu drasticamente(link is external) ao longo da década de 1980, caindo de 23% para 16% no final da década e continuando a diminuir desde então.

A classe dominante americana tem vencido desde então, capturando para si os ganhos de uma produtividade laboral e taxas de lucro cada vez mais elevadas. Os trabalhadores continuam a trabalhar mais(link is external) por menos dinheiro. As ideias de Friedman forneceram uma cobertura aparentemente técnica e apolítica para o restabelecimento da rentabilidade capitalista à custa da classe trabalhadora.

Nesta última década a Reserva Federal pareceu ter tido uma posição um pouco mais progressista, permitindo que a economia crescesse apesar das baixas taxas de desemprego. E, ao reduzir o custo da dívida pública, tornou possível a despesa social feita à custa de endividamento para combater a pandemia. Mas, como defendeu Barker(link is external), as baixas taxas de juro só foram permitidas na medida em que não provocassem inflação – um risco que foi evitado pela fraqueza do movimento dos trabalhadores que não pressionou no sentido de aumentar as exigências salariais, mesmo quando o desemprego caiu para menos de 5%(link is external) em 2016.

O processo de crescimento da economia foi acrescentando, em grande parte, empregos não sindicalizados(link is external) e mal remunerados. "A experiência atual", explicou Barker, "foi possível graças ao reconhecimento de que os trabalhadores tinham sofrido uma derrota secular – especificamente, que tinham perdido a capacidade de aumentar ou mesmo defender a sua parte do rendimento nacional".

A crise atual

Durante um breve momento no ano passado, a dimensão da crise económica provocada pela pandemia pareceu poder forçar uma abordagem económica mais progressista por parte da classe dominante norte-americana. O governo norte-americano aumentou o défice, alimentando as despesas de estímulo à recuperação económica. A Reserva Federal manteve o fluxo de dinheiro barato. Os níveis de pobreza de facto diminuíram no meio de uma grave crise económica, e o grande abismo da desigualdade de rendimentos nos EUA reduziu-se(link is external), ainda que apenas ligeiramente.

No início de 2021, quando a perspetiva da inflação apareceu pela primeira vez, as conversas sobre o recuo dos estímulos governamentais eram ainda uma exceção. O economista neoliberal Larry Summers saiu da sua hibernação para se manifestar(link is external) contra dar demasiada ajuda às famílias em dificuldades. Mas, durante algum tempo, os seus argumentos estiveram confinados a alguns editoriais dissidentes, aparentemente ignorados pelos que ocupavam o poder. Jerome Powell, presidente da Reserva Federal, defendeu que o aumento dos preços era um problema transitório de curto prazo(link is external) devido aos choques nas cadeias de abastecimento e à pandemia.

Mas, teimosamente, a inflação decidiu ficar, alimentada por um conjunto(link is external) de fatores(link is external). O armazenamento escasso motivado por métodos de produção just-in-time5 dificultou a satisfação de uma procura crescente. A invasão russa da Ucrânia contribuiu para os preços elevados do petróleo, que tiveram impacto em quase todos os setores da economia. Os benefícios durante a pandemia alimentaram modestamente a procura, devido ao facto de terem colocado mais dinheiro em circulação. E os CEOs das empresas tiraram partido do aumento da procura e dedicaram-se à manipulação dos preços(link is external), aumentando-os muito mais do que os seus custos de fornecimento.

No entanto, é exagerado dizer que o aumento dos salários esteja a desempenhar um papel na inflação – como aconteceu na década de 1970. De acordo com o Bureau of Labor Statistics6, os salários reais (ajustados à inflação) foram na realidade 3% mais baixos(link is external) no mês de julho face ao mês homólogo. O fracasso dos salários em acompanhar os preços está a causar um verdadeiro sofrimento económico. Tanto mais que as famílias com rendimentos mais baixos – que são maioritariamente(link is external) famílias racializadas – gastam pelo menos três quartos dos seus rendimentos em bens de primeira necessidade.

Apesar disso, as empresas receiam que a escassez de mão-de-obra no mercado de trabalho acabe por provocar um aumento dos salários. Um memorando(link is external) do Bank of America7, de junho, revelado pela revista The Intercept, lamentava ser "difícil inverter" a falta de mão-de-obra e as pressões salariais ascendentes. Para os trabalhadores isso seria uma boa notícia, uma vez que os efeitos da inflação seriam compensados por salários mais elevados. No entanto, para os responsáveis pela política orçamental, o controlo da inflação (em grande parte em benefício das empresas) é considerado mais importante do que a manutenção de um baixo desemprego (em benefício dos trabalhadores).

Com o aumento da inflação este ano, Powell e a Reserva Federal mudaram para o “modo de luta contra a inflação”. Desde março, aumentaram as taxas de juro cinco vezes(link is external), o maior aumento a seis meses em mais de 40 anos(link is external). Três outros aumentos são considerados prováveis este ano. Até agora, estas ações ficam muito aquém de um choque Volcker, mas Powell tem salientado repetidamente que a Reserva Federal continuará a aumentar as taxas de juro até que a inflação esteja controlada – mesmo que isso signifique causar uma recessão e elevado desemprego. Na sua intervenção na conferência do Banco Central Europeu (BCE), Powell afirmou(link is external): "Haverá um risco de irmos longe demais? Sim, certamente que existe um risco… Mas o maior erro a cometer – digamos assim – seria não conseguir restaurar a estabilidade dos preços". E acrescentou: "É muito provável que o processo envolva algum sofrimento, mas o pior sofrimento seria falhar em conter esta elevada inflação".

Larry Summers foi ainda mais explícito quanto ao efeito das políticas da Reserva Federal. "Não vejo como podemos fazer com que a inflação desacelere substancialmente sem que a inflação salarial diminua substancialmente", afirmou(link is external) ao Washington Post, "e não vejo qualquer razão para pensar que a inflação salarial irá cair substancialmente, a menos que haja uma diminuição substancial da pressão nos mercados de trabalho, o que significaria um maior desemprego". Não importa que a "inflação salarial" seja indubitavelmente inexistente; Summers prescreve ou cinco anos de desemprego acima de 5%, ou um ano acima de 10%.

Isso acalmaria os receios da classe capitalista. Quer os salários contribuam ou não para a inflação, um mercado de trabalho com maior oferta de mão-de-obra (ou seja, maior nível de desemprego) continua a ser uma prioridade para os capitalistas norte-americanos devido ao precedente que o aumento do poder de negociação dos trabalhadores poderia representar. Um mercado de trabalho com escassez de mão-de-obra abre caminho para maiores ganhos salariais e possibilidades de organização para os trabalhadores (como a vaga de ações sindicais ocorridas este ano na Starbucks). Como diz o já referido memorando(link is external) do Bank of America, revelado pela The Intercept: "Até ao final do próximo ano, esperamos que o ratio entre ofertas de emprego e desempregados se reduza para os níveis mais normais do último ciclo económico".

O Fed está no bom caminho para concretizar essa esperança.

Uma resposta de esquerda

Karl Marx defendia(link is external) que o capitalismo depende do desemprego – um "exército de reserva de mão-de-obra" – para manter os trabalhadores suficientemente desesperados de modo a concordarem com qualquer trabalho que recebam. O desemprego, por outras palavras, desempenha um papel crítico no capitalismo, impedindo o crescimento dos salários de ameaçar a rentabilidade do capital.

Por definição, o capitalismo mantém-nos reféns do objetivo de lucro do mercado. Mesmo em "tempos bons", as consequências são terríveis, dado que o investimento vai para os combustíveis fósseis em vez da sustentabilidade ecológica, por exemplo, ou para os lucros caídos do céu das farmacêuticas em vez da distribuição equitativa da vacinação. Mas em tempos maus as nossas vidas são lançadas no caos e no desespero, sujeitos como estamos aos caprichos e impactos da oferta e da procura.

O capitalismo entra ciclicamente em crises de inflação e recessão e, no momento atual em que uma nova crise está a surgir, a Reserva Federal e a Casa Branca estão determinadas em forçar os trabalhadores a carregar o fardo através de despedimentos, diminuição de salários e uma rede de segurança social inadequada. Se, em vez disso, esse fardo fosse colocado sobre os lucros capitalistas (por exemplo, através de impostos sobre a riqueza e as empresas, ou através de controlo de preços específicos), então poderiam ser postas em prática políticas em benefício dos trabalhadores (por exemplo, com apoios para diminuir os custos dos cuidados infantis, da habitação e dos cuidados de saúde).

Tais medidas há muito que foram definidas. As políticas de controlo do arrendamento, por exemplo, foram introduzidas pela primeira vez a nível nacional como parte da Lei de Controlo de Preços de Emergência(link is external)8 do Presidente Franklin D. Roosevelt, em 1942. A expansão do Medicare9 tem sido central desde há anos para a esquerda de Bernie Sanders. E o investimento público em habitação, transporte e educação contribuiria muito para reduzir as despesas diárias das pessoas da classe trabalhadora.

Impostos mais elevados reduziriam simultaneamente o défice governamental (a bête noire dos monetaristas) e a desigualdade. A Lei de Redução da Inflação(link is external) adota esta abordagem, com um imposto mínimo de 15% sobre as empresas que anula as lacunas fiscais e um imposto de 1% sobre as recompras de ações, visando as empresas que colhem os maiores lucros da inflação. Uma proposta do senador Bernie Sanders tê-lo-ia feito de forma mais eficaz, tributando a 95% os lucros das empresas que têm receitas maiores do que tinham antes da Covid-19.

Os controlos de preços são menos familiares ao movimento progressista atual, mas, de facto, são uma resposta necessária ao funcionamento do " livre mercado". Não há no mercado nada de "natural" ou "justo" que determine os preços – especialmente porque os vendedores simplesmente "escolhem o preço que querem" num mercado onde a oferta de bens é escassa (a descrição insípida dos economistas para "manipulação de preços").

E, de facto, os controlos de preços foram utilizados ao longo da história dos EUA. Como salientou(link is external) o cientista político Todd Tucker, Franklin D. Roosevelt empregou 160.000 funcionários federais no Gabinete de Administração de Preços para controlar os preços "de bens que iam desde sucata de aço a sapatos e leite". Até o Presidente Richard Nixon implementou durante um breve período o controlo de preços. Mais recentemente, o fornecimento de vacinas Covid gratuitas pelo governo dos EUA foi uma forma de controlo de preços, uma vez que o estado negociou diretamente o preço.

A limitação dos preços da energia e do combustível protegeria de forma imediata as despesas dos trabalhadores e reduziria os custos de produção para as empresas em toda a economia. Claro que tais medidas fariam uma mossa nos lucros da indústria petrolífera – mas isto deveria ser visto como parte de uma estratégia a mais longo prazo de abandono dos combustíveis fósseis. Um outro caminho a seguir imediatamente seria a prossecução de medidas agressivas anti-trust que ajudariam a contrariar os poderes de fixação de preços dos monopólios.

Em áreas onde o governo federal tem uma responsabilidade económica importante, como os cuidados de saúde e o ensino superior, esta autoridade deveria ser usada para fazer baixar os preços. Como a esquerda há muito defende, permitir que o Medicare negoceie preços justos para medicamentos sujeitos a receita médica baixaria drasticamente os custos, uma vez que os preços privados tendem a seguir o exemplo do Medicare. O financiamento federal para o ensino superior, que representa cerca de 14% da receita universitária(link is external), poderia estar vinculado a limites nos aumentos das propinas.

A par da intervenção estatal para controlar o aumento dos custos, o governo poderia desempenhar um papel mais importante na mitigação dos estrangulamentos das cadeias de abastecimento. Taxas de juro mais elevadas não irão, de facto, aumentar a capacidade produtiva para bens como automóveis ou leite para bebés. Pelo contrário, poderão funcionar como um impedimento a um maior investimento na capacidade produtiva. Em vez disso, o governo poderia invocar a Lei de Produção de Defesa(link is external)10 para apoiar investimentos na produção de bens específicos, tais como materiais para semicondutores e para a construção de habitações (que tiveram uma importância grande nos estrangulamentos das cadeias de abastecimento) e para investir na produção de energia verde.

Todos estes exemplos proporcionariam um alívio considerável às pressões inflacionistas, ao mesmo tempo que lançariam as bases para um controlo mais democrático da economia a longo prazo.

Na década de 1970, um forte movimento dos trabalhadores fez com que as taxas históricas de inflação prejudicassem mais o capital do que os trabalhadores, segundo os sociólogos Ho-fung Hung e Daniel Thompson(link is external). Os elevados salários e a existência de benefícios sociais vinculados à subida dos preços mitigaram os efeitos da inflação sobre os trabalhadores, tendo a desigualdade de rendimentos caído para o seu nível mais baixo na era do pós-guerra. Foi precisamente este equilíbrio de forças aquilo que a classe dominante se empenhou em inverter através do choque Volcker e da ofensiva contra o movimento laboral.

A economia neoclássica proporcionou quer uma ferramenta técnica quer uma cobertura política para a classe dirigente americana fazer retroceder os ganhos do New Deal e do crescimento do pós-guerra. As últimas quatro décadas de domínio neoliberal têm sido a sua dança da vitória.

A esquerda precisa urgentemente de uma resposta à inflação. A curto prazo, precisamos de articularmo-nos e organizarmo-nos para uma agenda económica que atenue os efeitos da crise para os trabalhadores, tributando os ricos, controlando os preços e socializando as grandes despesas. É essencial a esquerda apoiar as organizações do trabalho que lutam por salários mais elevados, e rejeitar as narrativas que afirmam que salários "demasiado elevados" são um problema.

A longo prazo – reconhecendo que o capitalismo é um sistema inerentemente instável que resolve as suas crises à custa dos trabalhadores – uma agenda económica de esquerda precisa de construir uma visão para um tipo diferente de economia, baseada na necessidade humana e não no lucro empresarial. Neste momento, até mesmo pequenos avanços no nível de vida da classe trabalhadora resultam em guinadas económicas devastadoras. Como pode um sistema ser defendido se entra em crise com a própria perspetiva de ligeiros aumentos salariais? Ou em resposta a um apoio governamental aos desempregados durante uma pandemia? Será o sistema atual realmente o melhor que podemos fazer?

Colaborador

Hadas Thier é jornalista, escritora, ativista e socialista de Nova Iorque, autora de A People’s Guide to Capitalism: An Introduction to Marxist Economics, e colaboradora regular da Revista Jacobin.

13 de maio de 2022

É o começo do fim para as criptomoedas?

Criptomoedas como o Bitcoin tiveram grandes quedas nas últimas semanas. Infelizmente, não estamos vivendo o fim da criptomoeda - mas espero que a narrativa sobre ser "o dinheiro do futuro que nos tornará ricos" tenha se mostrado ser uma bela propaganda enganosa.

Hadas Thier


O Bitcoin, a criptomoeda mais antiga e amplamente difundida, caiu mais de 16% em uma semana e mais de 50% nos últimos seis meses.

Eu me pergunto o que Matt Damon está fazendo hoje.

No ano passado, ele estava apostando pesado em criptomoedas em um anúncio multimilionário da Crypto.com que foi ao ar no Super Bowl. Lá, ele pronunciou com um efeito de tirar o fôlego enquanto olhava para o que parecia ser Marte: “A sorte favorece os corajosos”. Mas, pelo visto, ele está muito longe de seus dias em Good Will Hunting, interpretando um garoto da classe trabalhadora do lado sul de Boston que briga com yuppies em bares e faz uma crítica contundente ao imperialismo dos EUA.

Agora, os preços das criptomoedas estão despencando, e muitas pessoas comuns que engoliram a pílula criptográfica vendida por Damon, Jimmy Fallon, Kim Kardashian e uma frota de outras celebridades levaram uma surra da realidade.

As criptomoedas TerraUSD e Luna, “stablecoins” [“moedas estáveis”], estão no centro da tempestade, e seu reddit foi preenchido com histórias devastadoras de suicídio nas últimas 48 horas. Uma pessoa escreveu: “Perdi mais de 450 mil dólares, não posso pagar ao banco. Vou perder minha casa em breve. Vou ficar sem-teto. O suicídio é a única saída para mim.”

Como um tweet viral observou: “Se você investiu US$ 100 em Luna há um mês, a quarta criptomoeda mais popular na época, agora você tem US$ 0,04”. Minutos depois, o tweet foi atualizado para dizer que valia menos de um centavo. Luna vale, no momento da redação deste artigo, US$ 0,0003, e a moeda vinculada TerraUSD, que deveria ser algoritmicamente atrelada a US$ 1, agora está sendo negociada a 11 centavos.

Enquanto isso, o Bitcoin, a criptomoeda mais antiga e mais amplamente vendida, caiu em valor em mais de 16% em uma semana e mais de 50% nos últimos seis meses. Se seu valor continuar a afundar, muitas pessoas comuns que foram enganadas a acreditar que a criptomoeda era seu caminho para a segurança financeira serão eliminadas. Toda a economia de El Salvador, que fez do Bitcoin uma moeda nacional no ano passado, pode entrar em falência.

No entanto, muitos bilionários de criptomoedas ainda estão por aí dizendo às pessoas para “HODL on” (falar cripto para manter e não vender sua criptomoeda). O bilionário Michael Saylor, uma espécie de figura paterna para os seguidores do Bitcoin, twittou: “O ₿est ainda está por vir”. É claro que, quando você tem “moedas” que não são apoiadas por nenhum Estado, nem conectadas a bens ou ativos reais, exagerar na narrativa pode aumentar o que as pessoas estão dispostas a pagar e, portanto, seu “valor” declarado.

Criptomoedas, NFTs e todos os tipos de ativos relacionados a criptomoedas estiveram em uma farra inflada nos últimos dois anos, pois as taxas de juros ultrabaixas produziram muito dinheiro fácil para investir em ações, ativos financeiros e criptomoedas.

O mundo das criptomoedas produziu um Velho Oeste ainda mais selvagem do que a já desequilibrada Wall Street. Moedas pop-up, esquemas de pirâmides e esquemas pump-and-dump são tão comuns no mundo das criptomoedas que são discutidos abertamente e frequentemente defendidos. Um blogueiro em dezembro encerrou um post com o apelo empolgante: “Junte-se a uma pirâmide. Não é uma bolha a menos que estoure.”

Mas o problema com as bolhas é que elas sempre estouram. O “valor” das commodities subjacentes às bolhas só cresce enquanto as pessoas estiverem dispostas a comprar o que você está vendendo. No caso de criptomoedas, o que você está vendendo é um token inventado que vive no ciberespaço.

Agora que o Federal Reserve (FED) indicou que as taxas de juros serão aumentadas várias vezes este ano, os investidores estão recuando dos ativos mais voláteis, como as criptomoedas. Stablecoins, as moedas mais estáveis, como Terra, deveriam agir como forma de mitigar a volatilidade das criptomoedas. Mas, como muitos cripto céticos alertaram, eles são, na verdade, os lugares mais prováveis onde o ecossistema cripto pode falhar.

Stablecoins são tokens atrelados a um ativo (geralmente o dólar), mas que podem ser negociados na velocidade do blockchain e sem irritantes regulamentações. Eles são usados por traders de criptomoedas para comprar e vender outras criptomoedas ou para manter seus ativos quando desejam sair de moedas mais arriscadas. Eles são tão centrais para a operação de exchanges das criptomoedas que são frequentemente descritos como seu “sistema de encanamento”. Cerca de 70% das negociações de Bitcoin, por exemplo, são feitas em Tether, a stablecoin mais popular.

Mas a “estabilidade” por trás das stablecoins é baseada em dois modelos insustentáveis. Uma é por meio de uma reserva de apoio, onde cada moeda digital representa um dólar retido no banco. O Tether usa esse modelo, embora ninguém saiba exatamente quanto de reserva em dólar eles realmente têm. Eles foram investigados pelo procurador-geral de Nova York, que disse que Tether havia “encoberto de forma imprudente e ilegal perdas financeiras maciças para manter seu esquema funcionando e proteger seus resultados… As alegações da Tether de que sua moeda virtual era totalmente lastreada em dólares americanos o tempo todo era uma mentira.”

O outro modelo é uma stablecoin “algorítmica” como a Terra. Os emissores desses tipos de stablecoins afirmam que a estabilidade de preços será mantida por meio de um código de programação que altera o número de moedas disponíveis em resposta aos preços que se movem acima ou abaixo do dólar, trazendo os preços de volta à linha por meio de ajustes de oferta e demanda.

Mas como o cético da crypto David Gerard colocou: “Toda stablecoin algorítmica até agora falhou em manter seu peg. As stablecoins algorítmicas funcionam até que não funcionem mais.”

Será o fim das criptomoedas? É tentador fazer essa previsão quando os preços estão caindo (e quando você, como eu, gostaria de ver o Bitcoin varrido da face da terra).

Infelizmente, isso parece improvável. Moedas como Terra, Luna e centenas de pequenas criptomoedas provavelmente entrarão em colapso. E muitas pessoas perderão suas casas e muito mais neste processo. Mas há muitos bilionários por aí com muito em jogo – para não mencionar uma indústria massiva e consumidora de energia de mineradores de Bitcoin – para que as criptomoedas passem silenciosamente pela noite.

No entanto, uma grande parte da fachada maquiada criptográfica foi, sem dúvida, roubada: que é um esquema eficaz de enriquecimento rápido, que o Bitcoin é o dinheiro do futuro ou que é uma proteção contra a inflação(!). E, mais importante, que existe uma “comunidade” criptográfica por aí, liderada por bilionários, que querem que todos nós fiquemos ricos juntos. Se este é o começo do fim desta grande história, não poderia vir tão cedo.

Sobre o autor

Hadas Thier é uma ativista e socialista em Nova York e autora de "A People's Guide to Capitalism: An Introduction to Marxist Economics". Ela tweeta em @HadasThier.

6 de janeiro de 2022

Como deve ser uma resposta socialista à inflação

Uma agenda econômica de esquerda deve resistir ao pânico inflacionário para exigir salários mais altos e maiores gastos sociais - ao mesmo tempo que se protege contra ameaças de inflação real por meio de controles de preços direcionados e outras políticas que protegem os bolsos dos trabalhadores.

Hadas Thier

Jacobin

Viki Mohamad / Unsplash

Durante semanas, um pânico agudo sobre a inflação infundiu os meios de comunicação, mais absurdamente no clip de uma família que luta para acompanhar o preço e poder comprar 12 galões de leite por semana (sim, doze).

Até recentemente, o presidente do Federal Reserve, Jerome Powell, se opôs a esse tipo de narrativa, argumentando que o aumento dos preços era um problema de curto prazo e transitório devido aos choques da cadeia de suprimentos por causa da pandemia que eventualmente voltará ao normal. Mas agora o Fed mudou de curso e está se preparando para instituir políticas para “esfriar a economia” - um eufemismo para reduzir a oferta de dinheiro a fim de reduzir o investimento empresarial e, assim, reduzir o crescimento do emprego.

A definição de inflação é bastante simples: um aumento nos preços de bens e serviços. Se os preços subirem rapidamente e ultrapassarem o crescimento dos salários, isso pode causar problemas para as famílias trabalhadoras - mesmo para aquelas que não bebem doze galões de leite por semana. Mas a narrativa da mídia sobre o aumento da inflação convenientemente deixou de fora vários pontos importantes.

Em primeiro lugar, os preços de algumas de nossas maiores despesas - saúde, habitação, ensino superior, para citar alguns - têm subido (muitas vezes de forma explosiva) por décadas, com pouca discussão ou preocupação por parte dos especialistas. Os custos com saúde são, de fato, a principal causa de falências no país. Os preços globais dos alimentos também têm subido devido ao impacto da mudança climática na produtividade das safras. Facilitar esses tipos de custos - por meio de um sistema de saúde nacionalizado, investimento em habitação acessível, alívio da dívida estudantil e descarbonização - seria um caminho muito mais longo para melhorar as finanças dos trabalhadores do que políticas monetárias para restringir o crescimento econômico.

Em segundo lugar, embora seja verdade que tenha havido um aumento perceptível nos preços (medido pela mudança anual no índice de preços ao consumidor) de 6,8 por cento no último ano, isso ainda não é muito alto para os padrões históricos. A última vez que os Estados Unidos experimentaram uma grave crise inflacionária na década de 1970, a taxa de inflação atingiu regularmente entre 11 e 13 por cento. É também o caso que as medidas de aumentos de preços atuais são distorcidas por alguns setores da economia, mais notavelmente o setor de energia.

Uma medida mais útil de se examinar é uma comparação entre o aumento dos preços e a situação dos salários. Se os preços estão subindo mais rápido do que os salários, nosso poder de compra relativo diminui. Mas se os salários acompanharem a inflação, ou mesmo ultrapassarem a inflação, nosso poder de compra permanecerá o mesmo ou será fortalecido. O contrário também é verdade. Assim, embora as taxas de inflação tenham permanecido relativamente baixas durante grande parte das últimas décadas, os salários cresceram ainda menos, o que significa que o poder de compra dos trabalhadores diminuiu apesar das baixas taxas de inflação.

Hoje, os salários estão finalmente aumentando. O New York Times informou recentemente que cerca de 13% dos trabalhadores não viram aumentos salariais este ano e muitos aposentados recebem pensões constantes. Mas tem sido

assalariados de rendimentos médios e elevados cujos ganhos salariais eram menos propensos a ter acompanhado a inflação. Nos 12 meses que terminaram em setembro, os que estavam na parte mais alta  de rendimentos registaram ganhos de 2,7% nos ganhos horários, contra 4,8% para a parte mais baixa dos trabalhadores.

A combinação de aumentos salariais e cheques de alívio COVID-19 colocou mais dinheiro no bolso da metade inferior dos assalariados do que no início da pandemia.

Mais importante ainda, o giro da mídia deixou de fora o elefante na sala. São os empresários que aumentam os preços. Eles estão atualmente estabelecendo lucros recordes, então eles têm que aumentar os preços? A resposta a essa questão revela, em última análise, que a inflação é uma questão de política de classe - que a classe ganha às custas de quem - e não de políticas monetárias técnicas.

O que exatamente é inflação e de onde ela vem?

A inflação é um aumento dos preços, generalizado em toda a economia, ou seja, não apenas o aumento de um bem em particular, mas de bens em amplas faixas da economia.

Como isso acontece? A explicação clássica é que a inflação ocorre quando muitos dólares perseguem poucos bens. Ou seja, se a demanda por bens e serviços excede a capacidade mundial de fornecer esses bens e serviços, isso cria uma pressão ascendente sobre os preços. Os proprietários de empresas podem se safar cobrando mais dos consumidores, que essencialmente fazem lances entre si por oferta limitada.

Hoje, a rápida reabertura das economias após bloqueios aumentou a demanda por bens e serviços, superando em muito a taxa com que as cadeias de suprimentos se conctaram. O mercado livre permite que os produtores de itens escassos “escolham o preço”, como sabe qualquer pessoa que esteja procurando comprar um carro usado.

Isso também pode levar a uma fraude de preços à moda antiga. A indústria do petróleo, por exemplo, reduziu a produção no auge da pandemia devido à demanda por combustível. Agora que a demanda voltou a crescer, relata a Bloomberg News, “as empresas de petróleo estão mantendo a produção estável enquanto usam os lucros para recompensar os acionistas”. E embora os preços do petróleo no atacado tenham caído um pouco, os postos de gasolina no varejo ainda estão vendendo gasolina a preços elevados. “Quando os preços no atacado caem rapidamente, isso fornece uma janela para as operadoras de varejo venderem a preços altos por algumas semanas antes de baixar os preços”, disse à Bloomberg Ernie Barsamian, diretor da The Tank Tiger, uma corretora especializada no setor. Ele observou que, eventualmente, os preços do gás cairão, mas, por enquanto, muitas refinarias e postos de gasolina estão desfrutando dos lucros maiores.

A outra metade da equação inflacionária é o papel do aumento dos salários dos trabalhadores. Em uma situação como a de hoje, em que os salários começaram a subir, isso alimentará um aumento na demanda por bens, já que os trabalhadores têm mais dinheiro para gastar. Ao mesmo tempo, salários mais altos também aumentam o custo de produção para os empregadores. Se as empresas pagam salários mais altos aos trabalhadores, continua o argumento, isso corta as margens de lucro, levando os capitalistas a repassar seus custos adicionais aos consumidores.

A maioria dos economistas convencionais presume que, mesmo que um fator externo (um aumento nos preços do petróleo devido a mudanças geopolíticas ou o estrangulamento da cadeia de abastecimento devido a bloqueios por causa da pandemia) desencadeie o aumento dos preços, em última análise, salários mais altos são o principal culpado de quaisquer tendências inflacionárias sustentadas. Finalmente, a economia dominante traça uma linha entre salários mais altos e baixas taxas de desemprego. Um mercado de trabalho apertado, onde os trabalhadores não são facilmente substituídos, dá aos trabalhadores mais poder de barganha para exigir salários mais altos.

Essa linha de argumentação foi defendida pelo economista Milton Friedman, que afirmou que existe uma “taxa natural de desemprego” abaixo da qual a inflação começa a decolar. As ideias "monetaristas" de Friedman se firmaram após a crise inflacionária dos anos 1970 e, desde então, têm sido usadas como um aríete contra políticas nas quais os governos promovem ativamente o pleno emprego ou melhores empregos para os trabalhadores.

Em certo sentido, os conservadores têm razão. O próprio Karl Marx argumentou da mesma forma que o capitalismo depende do desemprego - um “exército de reserva de trabalho” - para manter os trabalhadores desesperados o suficiente para concordar com quaisquer termos de trabalho que possam obter. Em outras palavras, o desemprego é um meio de evitar que os salários cresçam a ponto de ameaçar a lucratividade.

Conflito de classes

A pergunta que os especialistas em economia evitam visivelmente é: e se, em vez de aumentar os preços, as empresas apenas se contentem com margens de lucro menores? Afinal, as empresas americanas estão atualmente tendo lucros recordes, apresentando suas margens mais gordas desde 1950. Mesmo na John Deere, o local da greve de maior perfil deste ano, como relata a Bloomberg News, “os trabalhadores tentaram obter um aumento de 10%, mesmo assim, a empresa ainda deve ganhar ainda mais no próximo ano do que o lucro recorde que postou [em novembro]. ”

Os trabalhadores não estabelecem preços, os patrões sim. E eles fazem isso com base na manutenção das maiores margens de lucro possíveis. Se os salários dos trabalhadores subirem, mas os preços permanecerem os mesmos, isso significaria simplesmente que uma parcela maior dos lucros iria para os trabalhadores, e não para os capitalistas. Em todo o sistema, a participação dos trabalhadores no bolo econômico (ou seja, a "renda nacional") aumentaria. A queda do desemprego, o aumento dos salários e o aumento dos gastos sociais não precisam se traduzir automaticamente em inflação de preços se permitirmos que as margens de lucro dos patrões e sua participação na renda nacional diminuam.

Mesmo as terríveis taxas de inflação na década de 1970, no contexto de um forte movimento trabalhista "prejudicou o capital mais do que os trabalhadores, enquanto a repressão neoliberal do poder dos trabalhadores manteve a inflação baixa a partir da década de 1980", argumentaram os sociólogos Ho-fung Hung e Daniel Thompson. A questão da inflação é, portanto, uma questão de conflito de classes sobre quem ganha às custas de quem.

Isso não quer dizer que os puxões inflacionários não sejam um problema; se os preços dos bens comuns aumentam muito mais rápido do que os salários, ou se os picos da inflação são tão altos que as empresas não conseguem operar sem problemas e vão à falência, demitindo trabalhadores, isso pode ter consequências terríveis. Mas as curas normalmente disponíveis são piores do que a doença. Assim, em resposta à crise dos anos 1970, a classe dominante dos EUA, liderada pelo presidente Ronald Reagan e o presidente do Fed, Paul Volcker (embora iniciada pelo presidente Jimmy Carter), estava disposta a induzir uma severa recessão para conter a inflação. As décadas seguintes de neoliberalismo criaram níveis astronômicos de desigualdade entre as classes.

Mas há outros instrumentos para travar a inflação, que o fazem a favor dos trabalhadores.. Os controles de preços foram usados ​​em tempos de guerra ao longo da história dos Estados Unidos, mais significativamente pelo governo do presidente Franklin Delano Roosevelt. Como o cientista político Todd Tucker apontou recentemente, FDR empregou 160.000 funcionários federais no Escritório de Administração de Preços para controlar os preços “de produtos, desde sucata de aço a sapatos e leite”. Até o presidente Richard Nixon implementou brevemente o controle de preços.

Reformas imediatas na forma de controle de aluguéis, expansão do Medicare e permissão para o governo negociar preços mais baixos de medicamentos são um bom começo para essas políticas, junto com a limitação dos salários dos CEOs e a tributação dos ricos. Outras reformas, como o investimento em habitação pública e educação pública, também limitam indiretamente os preços.

Em última análise, uma agenda econômica de esquerda deve resistir ao pânico da inflação para manter as demandas por salários mais altos e aumento dos gastos sociais, enquanto se protege contra a inflação real por meio de controles de preços e políticas que protegem os bolsos dos trabalhadores.

Republicado de Truthout.

Colaborador

Hadas Thier é um ativista em Nova York e autor de A People's Guide to Capitalism: An Introduction to Marxist Economics.

28 de abril de 2021

Liberem as vacinas!

As cenas horríveis da Índia devastada pela COVID mostram que, quando países ricos como os EUA aumentam os lucros farmacêuticos sobre vidas, a desigualdade da vacina se transforma em um apartheid global da vacina. Joe Biden tem o poder de acabar com isso imediatamente. Libere as malditas vacinas.

Hadas Thier

Jacobin

Membros da família sentam-se ao lado de uma funerária em chamas em um local de cremação em meio à pandemia de coronavírus em Allahabad, Índia, em 28 de abril de 2021. (Sanjay Kanojia / via Getty Images)

Tradução / A lacuna de vacinação entre os países ricos e pobres aumentou até o abismo. Como observou o cientista Stephen Buranyi esta semana no Guardian: “Das doses já administradas, cerca de metade foi para os 16% mais ricos do mundo... De acordo com análises do Center for Global Development and the Economist, as nações do sul global podem não alcançar a vacinação em massa até 2023.”

Isso não é um problema de acordo com pessoas como Bill Gates, que só defende esse modelo czarista de saúde pública porque é um multibilionário. Em entrevista à Sky News, ele nos garantiu: “A taxa real de mortalidade nos países mais pobres tem sido bastante baixa. Então, os lugares onde você deseja que todos com mais de 60 anos sejam vacinados, como África do Sul e Brasil, se tornarão uma prioridade apenas nos próximos três a quatro meses, quando os EUA passarem para uma posição de excesso”.

Traduzindo: os países pobres deveriam ser gratos por esperar pelas sobras.

Mas todos os dias na Índia, por exemplo, centenas de milhares de novos casos estão sendo relatados. Na segunda-feira, os 352.991 novos casos bateram o recorde de um único dia para qualquer país. Os hospitais estão sem oxigênio, leitos de UTI e suprimentos.

A temperatura está alta em todos os lugares. E a realidade – que Bill Gates e os CEOs da indústria farmacêutica querem que aceitemos – é que pode levar anos para que o fornecimento de vacinas chegue à maior parte do mundo. Nesse ínterim, a desigualdade global da vacina se tornará um apartheid global da vacina – enquanto isso, o vírus poderá sofrer mutação e se espalhar.

Que parte de “emergência de saúde global” você não entende?

Bill Gates é um dos principais impulsionadores da iniciativa global COVAX, um projeto voluntário de compra de vacinas para países em desenvolvimento. Liderada por Gavi, um projeto da Fundação Bill e Melinda Gates, a COVAX foi elogiada como uma missão humanitária. Mas, embora a iniciativa possa ser um avanço em relação ao nacionalismo da vacina, ela deixa em vigor, propositalmente, os mecanismos de mercado e as proteções de patentes dos quais as empresas farmacêuticas dependem. Ela entregou apenas 38 milhões de doses até agora.

O verdadeiro problema é o abastecimento. E a maneira de aumentar a oferta é liberar as patentes e o know-how tecnológico necessários para aumentar a produção em todo o mundo.

Nem as empresas farmacêuticas, que podem perder bilhões se não tiverem o controle do monopólio sobre a produção de vacinas, nem os autoproclamados filantropos bilionários, que fizeram fortuna com as leis de propriedade intelectual, vão liberar as patentes para aumentar a oferta. É contra seus interesses fazê-lo. Mas o fato de que eles foram deixados no banco do motorista, em primeiro lugar, é culpa dos EUA e de outros governos ricos.

Em uma entrevista à Sky News, Bill Gates zombou, “não temos um governo mundial” que poderia ignorar ou substituir os Estados Unidos ou o Reino Unido. E ele está certo: não temos um governo mundial. Mas o que temos são instituições internacionais onde nações ricas, lideradas pelos Estados Unidos, estão ativamente sabotando quaisquer esforços para pressionar por igualdade na produção e distribuição de vacinas. A África do Sul e a Índia propuseram a isenção de patentes e outras restrições de propriedade intelectual (PI) por meio da Organização Mundial do Comércio (OMC) durante a pandemia.

Apesar do apoio de mais de 100 países, esse esforço tem sido bloqueado até agora. E, enquanto isso, de acordo com o New York Times, empresas farmacêuticas como a Pfizer estão “pedindo aos governos que coloquem ativos soberanos, incluindo suas reservas bancárias, edifícios de embaixadas e bases militares” para proteger as empresas de processos judiciais decorrentes de sua própria negligência.

Libere as patentes, compartilhe a tecnologia

Durante meses, ativistas e organizações civis pediram ao presidente Joe Biden que apoiasse uma dispensa temporária de patente na OMS, uma demanda que está em discussão desde outubro passado e voltará a ser discutida novamente em 5 de maio. As mesmas nações ricas que estão acumulando suprimentos também estão bloqueando a renúncia.

Agora, a pressão está aumentando sobre Biden. O editorial do New York Times está defendendo o compartilhamento de patentes e know-how tecnológico, e até mesmo a The Economist está exortando Biden a repudiar o “egoísmo da vacina”. Adar Poonawalla, chefe do maior fabricante de vacinas do mundo, o Serum Institute of India, está implorando ao governo Biden para suspender o embargo às exportações de matéria-prima dos Estados Unidos para permitir uma maior produção de vacinas na Índia.

Biden começou a ceder em certas questões, incluindo o compromisso de enviar geradores de oxigênio e materiais da vacina AstraZeneca para a Índia. O governo prometeu desviar algumas doses que tem em excesso (e não foram aprovadas para uso nos Estados Unidos) para o exterior, seja por meio da COVAX ou de acordos bilaterais. Esses são bons primeiros passos, mas ultrapassam um padrão muito baixo e não chegam nem perto de enfrentar a crise.

Para aumentar a produção de vacinas aos níveis necessários para inocular a maioria da população mundial, as empresas farmacêuticas devem ser forçadas a liberar as patentes e o know-how tecnológico para produzi-las. Isso permitirá que os fabricantes de medicamentos genéricos e outros aumentem a produção de vacinas.

Joe Biden poderia acabar com esta pandemia se quisesse

O governo dos Estados Unidos tem o poder e o direito legal de fazê-lo. O primeiro passo seria parar de bloquear a dispensa de patente na OMC. O governo Biden também poderia fornecer licenças compulsórias de vacinas com financiamento público para fabricantes de medicamentos que têm capacidade para produzir a vacina. A maioria das vacinas para COVID-19, por exemplo, usa tecnologia de proteína spike estabilizada, que foi desenvolvida pelo National Institutes of Health (NIH) com financiamento público. O NIH reivindicou a propriedade conjunta da vacina Moderna.

O governo dos EUA pode ajudar a facilitar a transferência de tecnologia entre fabricantes de medicamentos e compartilhar conhecimento e propriedade intelectual na OMS. Recursos muito maiores também devem ser investidos para aumentar a capacidade de produção em todo o mundo. A Operação Warp Speed, por exemplo, já havia “aumentado e escalado 23 instalações de manufatura em 6 meses”, de acordo com um relatório do Public Citizen. Dado o peso econômico e político dos Estados Unidos, uma combinação dessas medidas poderia ser implementada para transformar as vacinas da COVID-19 em um bem público global.

Esse tipo de ação é extremamente popular. O que impede é o compromisso do governo Biden com a indústria farmacêutica, seus lobbies e seus lucros.

A indústria farmacêutica se beneficia tremendamente com direitos de patente estritos e financiamento governamental para pesquisas. Muitas vezes somos informados de que este é um acordo necessário – caso contrário, as empresas não teriam o incentivo para colaborar e realizar pesquisas arriscadas. Mas as empresas farmacêuticas normalmente gastam uma parcela muito pequena de sua receita em pesquisa e desenvolvimento. Quando o fazem, raramente é para o desenvolvimento de vacinas, que é um empreendimento menos lucrativo e requer pesquisa de longo prazo e investimento.

Não podemos confiar na boa vontade das empresas farmacêuticas ou na “mão invisível” do mercado. Quaisquer outros atrasos irão aprofundar uma já catastrófica crise econômica e sanitário – que ceifou mais de 3 milhões de vidas e mergulhou aproximadamente 150 milhões de pessoas na pobreza.

Os céus de Delhi hoje estão manchados pela fumaça de dezenas de crematórios improvisados. “As pessoas estão simplesmente morrendo, morrendo e morrendo”, disse Jitender Singh Shanty, que coordena mais de 100 cremações por dia, ao Guardian. Este não é um momento para lucrar. Então, liberem as malditas vacinas.

Sobre o autor

Hadas Thier é uma ativista e socialista em Nova York e autora de "A People's Guide to Capitalism: An Introduction to Marxist Economics". Ela tweeta em @HadasThier.

26 de fevereiro de 2021

A administração Biden bombardeou a Síria antes de aumentar o salário mínimo

Yesterday, we were treated to a telling contrast: Joe Biden bombed Syria without congressional authorization, and then refused to lift a finger when the Senate parliamentarian slapped down a minimum wage increase. It’s a pathetic reflection of Biden’s twisted priorities.

Hadas Thier


President Joe Biden speaks in the Eisenhower Executive Office Building in Washington, DC on February 25. (Saul Loeb LOEB / AFP via Getty Images)

Tradução / 26 de fevereiro de 2021 foi um dia de dissonância cognitiva. O presidente Joe Biden, após um mês de seu mandato, deu luz verde à primeira ação militar de seu governo. Os ataques aéreos na Síria, afirma o governo, não demandaram votação do Congresso pois se deram em razão de “autodefesa”, embora a ação tenha sido uma resposta ao ataque às forças de ocupação dos Estados Unidos no Iraque e na Síria.

Os ataques aéreos em si não devem ser uma surpresa para ninguém que seguiu a longa carreira de Biden como um falcão de política externa, embora um falcão agindo sob o disfarce do “intervencionismo liberal“. A Síria é um exemplo perfeito: usar o ultraje legítimo contra as políticas genocidas de Bashar al-Assad para, assim, justificar uma intervenção que só leva a mais sofrimento humano e mais presença geopolítica dos militares norte-americanos no mundo.

Mas a velocidade com que Biden ordenou os ataques aéreos na Síria contrasta, fortemente, com as outras grandes notícias do dia: que Biden se submeteria à orientação técnica da secretaria geral da Mesa do Senado, que interpretou ontem que um aumento do salário mínimo não deveria ser incluído no projeto de combate ao coronavírus. O governo Biden anunciou que não usaria o poder do vice-presidente Kamala Harris como presidente do Senado para desconsiderar a indicação.

Em outras palavras, quando uma política incrivelmente popular que ajudaria milhões de trabalhadores de baixa renda está em questão, ela é deixada para definhar no purgatório do processo legislativo. Quando uma ação militar agressiva está sobre a mesa, ela avança a todo vapor — e que se dane a autoridade do Congresso.

Acontece que a razão pela qual os democratas estão apostando no processo de reconciliação do orçamento em primeiro lugar — que faz com que determinada legislação seja aprovada pelo Senado por maioria simples — é que eles se recusaram a lutar pela abolição da obstrução — que permite que à minoria parlamentar simplesmente trave a discussão orçamentária. Mesmo tendo o controle da maioria na Câmara e no Senado, os democratas estão permitindo que um funcionário não eleito — a secretária geral da Mesa Diretora — decida quais partes de um projeto de lei podem ou não ser postas em votação.

Não é que a opinião pública esteja impedindo os democratas. O aumento do salário mínimo é extremamente popular, apoiado por uma maioria de republicanos e democratas. Na eleição de 2020 na Flórida, junto à eleição de presidencial, foi aprovada em plebiscito com 61% dos votos uma proposta para aumentar o salário mínimo para 15 dólares por hora até 2026, mesmo com Biden perdendo para Trump no estado.

Por tabela, acabamos caindo em uma realidade distópica: o governo Biden atropela barreiras processuais para bombardear um país, enquanto se rende ao primeiro sinal de resistência parlamentar para aumentar o salário mínimo federal, lamentavelmente baixo, que não é reajustado desde 2009.

Os trabalhadores de baixa renda continuarão a sofrer o duplo abuso de arriscar sua saúde em empregos, em geral, de contato direto com o público para receber remunerações miseráveis. Ao redor do mundo, o povo da Síria e de outros lugares continuará a temer o poder dos militares norte-americanos, enquanto o governo dos Estados Unidos poderia estar exercendo seu imenso e conhecido poder para, digamos, forçar as empresas farmacêuticas a distribuir vacinas equitativamente em todo o mundo.

Mas, ei, pelo menos estamos recebendo nossas Leis de volta.

Sobre o autor

Hadas Thier é uma ativista e socialista em Nova York e autora de "A People's Guide to Capitalism: An Introduction to Marxist Economics". Ela tweeta em @HadasThier.

1 de novembro de 2020

A pandemia expôs as falhas fundamentais do livre mercado. Precisamos de uma economia democraticamente planificada.

À medida que os casos de COVID-19 disparam novamente, os hospitais permanecem com falta de pessoal e os EPIs e ventiladores ainda são escassos. Não podemos deixar as necessidades básicas das pessoas aos caprichos de atores que buscam o lucro – precisamos de planejamento democrático.

Hadas Thier


Eight months into the pandemic, frontline workers are still not getting the protective equipment they need. According to a report by National Nurses United, 87 percent of nurses have had to reuse PPE at some point, and 27 percent reported that staffing at their hospital declined in recent months. (Unsplash)

Tradução / Numa manhã de abril, às 4 horas, o médico chefe no Baystate Health, em Massachusetts, deixou sua casa e viajou para um armazém fora do estado para receber uma remessa de máscaras e trajes médicos da China. Dois agentes do FBI interviram. Eles o abordaram e ameaçaram confiscar o carregamento em nome do governo federal, cedendo apenas quando o médico chamou um congressista. Ainda temendo que os produtos seriam interceptados em outro estado, o médico dividiu o carregamento em dois caminhões, com a esperança de que pelo menos alguns dos produtos chegariam em Massachusetts.

Enquanto isso, do outro lado do País, oficiais do estado em Illinois escreveram um e-mail para mil pequenas empresas (a maioria das quais não tinha nada a ver com assistência médica) solicitando ajuda para reunir Equipamentos de Proteção Individual (EPIs). O e-mail foi respondido por alguém que dirigia uma empresa de mudanças que, por acaso, “conhecia um cara” na China, e que conseguiu fechar contratos suficientes, uma linha de montagem de cada vez em muitas fábricas, para produzir 1,5 milhões de máscaras.

No final, o controlador do estado dirigiu com um cheque de $3 milhões por algumas centenas de quilômetros para encontrar o cara que conhecia um cara no estacionamento de um McDonald’s. Eles tinham que agir rápido: o estado de Louisiana já tinha oferecido $2 milhões a mais pelas máscaras. E Illinois tinha previamente perdido um contrato de trezentos ventiladores durante a noite, quando o estado de New York foi diretamente ao fornecedor e comprou os ventiladores pelo dobro do preço.

Uma pandemia global mal administrada por um psicopata na Casa Branca preparou o cenário para este desastroso estado de coisas. Enquanto a crise atinge seu pico, ao invés de centralizar a aquisição e distribuição de equipamentos e dispositivos médicos, o Presidente Trump deu aos governadores de estado este conselho: “para respiradores, ventiladores, todo o equipamento – tentem conseguir vocês mesmos”.

Mas, enquanto muitos analistas tradicionais criticaram acertadamente a resposta criminosa do governo, poucos questionaram a busca de lucro que levou o preço das máscaras a sextuplicar, e deu prioridade a quem desse o maior lance para garantir acordos que salvam vidas. A dura realidade é que o mercado funcionou exatamente como está configurado para funcionar.

Globalização corporativa virando-se contra nós

Com oito meses de pandemia, os trabalhadores da linha de frente ainda não estão conseguindo os equipamentos de proteção que eles precisam. De acordo com um relatório da National Nurses United (Nota: enfermeiras nacionais unidas), 87 por cento das enfermeiras têm que reutilizar os EPIs em algum momento, e 27 por cento reportaram que o pessoal em seu hospital diminuiu nos últimos meses.

Uma enfermeira escreveu para Salon: “Eu estou tão desapontada com a nossa falta de preparação como um País para uma pandemia… máscaras N95 rapidamente se tornam esparsas e nós somos forçadas a reutiliza-las por dias, basicamente até elas quebrarem, quando elas são destinadas pelo fabricante para serem usadas uma única vez. Nós temos que coloca-las em um saco de papel pardo entre os usos”.

Muitos comentaristas atribuíram isso a uma lamentável falha nas cadeias de fornecimentos globais em acumular EPIs e ventiladores. De fato, nós estamos vendo décadas de globalização corporativa virando-se contra nós. Enquanto as corporações desnacionalizavam a manufatura – perseguindo mão de obra barata em todo o mundo – diminuir dimensões, inventários enxutos e produção “just-in-time” chegou em casa.

Em um artigo intitulado “Why Are There Still Not Enough Paper Towels?” (Nota: Porque ainda nao há toalhas de papel suficientes?), o Wall Street Journal respondeu sua própria questão:

“A escassez está enraizada em uma busca de décadas por empresas em todos os níveis, manuseando muitos produtos diferentes para obter mais lucro operando quase sem folga. Faça apenas o que você pode vender rapidamente. Peça apenas materiais suficientes para manter a linha de produção funcionando. Tenha apenas vagões suficientes pelo valor de um dia de produção. Estoque apenas itens suficientes em uma prateleira para durar até o próximo lote chegar. O conceito, conhecido como manufatura enxuta ou inventário “just-in-time”, nasceu na hiper eficiente indústria automotiva japonesa, nos anos de 1970, e se tornou uma religião para muitos CEOs americanos. Se espalhou primeiro em Detroit, depois para outros fabricantes americanos e finalmente para outras indústrias, da distribuição para o varejo”.

Enquanto a manufatura nos EUA representava 28 por cento da produção interna do PIB no final dos anos 1950, esse valor é apenas 11 por cento hoje. Um total de 85 por cento da capacidade de produção de máscaras está na China, e os ventiladores são produzidos a partir de peças provenientes de todo o mundo.

Especialistas na área há alertam que as recompensas dos investidores pela produção enxuta são adversas às necessidades de saúde pública. Um artigo publicado na Health Security levantou o alarme em 2017:

“Como a maioria dos produtos nos Estados Unidos, a oferta do mercado de EPIs é baseada na demanda. As cadeias de suprimentos de EPI dos EUA têm capacidade mínima para aumentar rapidamente a produção, resultando em desafios para atender a grandes aumentos inesperados na demanda, que podem ocorrer durante uma emergência de saúde pública. Além disso, uma proporção significante da cadeia de abastecimento é produzida no exterior e pode não estar disponível para o mercado americano durante uma emergência, por causa de restrições à exportação ou nacionalização de fábricas”.

Durante crise anteriores, como a pandemia de influenza H1N1 de 2009, cadeias de abastecimento curvaram sob muito menos pressão do que o que nós estamos encarando agora.

Hospitais enxutos

Para hospitais, manufatura enxuta significa pessoal enxuto. A mão de obra, Russell Gold e Melanie Evans reportaram no Wall Street Journal, “é tipicamente a maior despesa em qualquer hospital, e enfermeiras compõem 42,7% das folhas de pagamento dos hospitais, de acordo com dados do departamento de trabalho federal”.

Assim como a produção de EPIs e equipamentos médicos sofreu com suprimentos enxutos, também os níveis de pessoal dos hospitais. Enquanto os estados se envolviam em guerras de lances para máscaras e ventiladores, os hospitais fizeram o mesmo para enfermeiras em contratos de curto prazo, frequentemente recrutando trabalhadoras de outros hospitais.

O artigo do Wall Street Journal continua a explicar:

“Os hospitais, por projeto, deveriam ser enxutos e eficientes, empurrados para esse lado pelo mercado e políticas de governo. Mas isso deixou os Estados Unidos perigosamente despreparados.”

Dirigidos por acionistas para aumentar a receita, os hospitais cortaram custos de mão de obra e transferiram recursos da entrada de pronto socorro para procedimentos cirúrgicos lucrativos. O resultado: menos hospitais e menos capacidade de tratamento intensivo. Desde 1975, o número de hospitais caiu 12 por cento, apesar de um aumento da população de cerca de 50 por cento.

Na cidade de New York, o sistemático desmantelamento do sistema de hospitais públicos destruiu a capacidade da cidade de lidar com a crise. Uma cidade que perdeu mais de uma dúzia de hospitais em tantos anos, agora perdeu mais do que um a cada quatrocentos de seus habitantes para a COVID-19.

Hoje, a maioria dos leitos de hospital da cidade estão nos bem dotados hospitais privados, na maioria das vezes localizados em Manhattan e cuidando de uma clientela mais rica e mais branca. Esses hospitais desfrutam de confortáveis receitas oriundas dos honorários de seus pacientes – a maioria coberta pelo Medicare ou seguros privados. Enquanto isso, os hospitais públicos, que contam com reduzidos pagamentos de Medicaid e servem pacientes que são amplamente sem seguro, foram deixados para definhar.

Manhattan orgulha-se de cinco leitos hospitalares para cada mil habitantes, enquanto no Queens (um dos condados mais atingidos na nação), há apenas 1,8 leitos por mil habitantes, no Brooklyn, 2,2, e no Bronx, 2,4. Não surpreendentemente, esses números se correlacionam fortemente com demografia de raça e classe. A maioria dos habitantes de Manhattan são brancos, e a maioria dos habitantes do Queens, Bronx e Brooklyn são não brancos. A renda mediana no Bronx é de $38.000, comparado a $82.000 em Manhattan.

O que isso significa na prática, o New York Times reportou esse verão, é que pacientes em alguns hospitais públicos comunitários foram três vezes mais prováveis de morrer de COVID-19 do que aqueles nas partes mais ricas da cidade. Nos hospitais públicos, os pacientes foram deixados desatendidos em enfermarias com falta de pessoal. Alguns morreram simplesmente porque não havia ninguém em volta para ajuda-los a ir ao banheiro, e eles eventualmente removiam suas próprias máscaras de oxigênio. A equipe tinha que contar com ventiladores velhos e inefetivos, e não tinha acesso a máquinas de diálise ou a drogas experimentais. As instalações não tinham equipe suficiente para virar os pacientes de bruços, uma estratégia básica para ajudar os pacientes a respirar. Médicos e enfermeiras trabalharam em um total ponto de ruptura.

Enquanto isso, nos hospitais de crosta superior do outro lado do rio em Manhattan, camas giratórias, máquinas de by-pass coração-pulmão e drogas especializadas levaram a resultados muito diferentes. E quando o próprio Presidente foi diagnosticado com COVID-19, nenhuma despesa foi poupada para seu tratamento de última geração. A maioria das estimativas do custo vão de centenas de milhares de dólares a mais de um milhão.

Nós precisamos de uma economia planejada

Nós vivemos em uma sociedade onde cada decisão – seja por chefes corporativos individuais, ou por governos que dependem de receita corporativa – é circunscrita pela busca de lucros de curto prazo. Isso parece tão natural que mal é registrado durante tempos “normais”. Mas, durante uma pandemia, sua barbárie é deixada claro.

Como John Hick, diretor médico no Hennepin Healthcare explicou ao Wall Street Journal, “Você está olhando para uma entidade do setor privado que de repente tem que assumir a maior resposta do setor público do mundo. Eles não estão preparados para isso porque não há incentivo para fazê-lo”.

Lisa, uma enfermeira em Alameda, Califórnia, que recentemente lutou com equipe e segurança do paciente, disse a Salon:

Nós simplesmente não podemos dar o cuidado que você precisa por causa desse esforço corporativo para economizar dinheiro. Nós estamos em desacordo existencial diariamente. E nós precisamos queimar o sistema e nós precisamos do Medicare for All. Fim da história. Nosso complexo médico industrial está quebrado, e é inefetivo e absurdo. E homicida. Enquanto o número de mortos aumentava na primavera e caminhões refrigerados estacionados fora dos hospitais colecionavam corpos, o mercado provou o que ele realmente faz melhor: fomentar a competição e o lucro, não importa o custo humano.

A economia dominante encoraja inabalável confiança no que Adam Smith famosamente apelidou de a “mão invisível” do mercado, para eficientemente prover as coisas que a sociedade precisa. Mesmo assim, Adar Poonawalla, chefe executivo da maior fabricante de vacinas do mundo, recentemente estimou que vai levar pelo menos até o final de 2024 para produzir vacinas suficientes para inocular a população mundial. Simplesmente não há recursos suficientes sendo dedicados para aumentar a produção mais rapidamente.

Nos curto e médio prazos, nós precisamos lutar com força para uma agenda econômica e de saúde que inclua o Medicare for All, financiamento maciço para hospitais públicos, um programa de empregos centrado em saúde da comunidade, restrições à leis de patente para produção e distribuição de vacinas, e o uso do Ato de Produção de Defesa para organizar os recursos dos fabricantes dos EUA e impulsionar a produção de equipamentos médicos.

No longo prazo, nós precisamos conceber uma sociedade organizada em linhas completamente diferentes, na qual o desenvolvimento de curas e vacinas possui recursos adequados, apesar dos maiores lucros associados à medicação contínua para doenças crônicas. Onde, ao invés da competição entre desenvolvedores, cientistas implorando por dinheiro e guerras de lances entre os países, nós enfrentamos uma crise internacional com colaboração internacional. Onde o Estado, ao invés do capital privado, é o superintendente de nossos sistemas de saúde. Onde a produção e distribuição de produtos salva-vidas são democraticamente planejadas, ao invés de deixadas aos caprichos do mercado.

Conceber tal sociedade necessariamente envolve desafiar o imperativo do mercado, particularmente naquelas áreas da sociedade – como assistência médica – que provêm serviços vitais. A indústria farmacêutica deveria ser socializada, e os hospitais privados deveriam ser propriedade pública.

Mais amplamente, nós precisamos de uma economia gerida democraticamente para orientar a produção e o desenvolvimento tecnológico na direção de melhorar a qualidade de vida para a vasta maioria da humanidade. Se quisermos substituir os lucros de curto prazo para poucos por necessidades humanas para muitos, como o motivador das tomadas de decisões, então nós precisamos de um Estado democrático para realizar tal agenda. O Estado, ao invés do mercado, pastorearia inovações em assistência médica e outras tecnologias. Os recursos para pesquisa sobre métodos de produção mais eficientes e sustentáveis seriam sistematizados. A alocação de recursos na sociedade seria organizada por um setor financeiro nacionalizado.

Como Leigh Phillips e Michal Rozworski argumentaram:

“Se algo é lucrativo, não importa quão prejudicial, vai continuar a ser produzido, na ausência de intervenção não mercantil, ou seja, planejamento. Da mesma forma, se algo não é lucrativo, não importa quão benéfico, não vai ser produzido, de novo na ausência de planejamento”.

Os detalhes de exatamente como uma economia planejada aconteceria são discutíveis, e criar uma sociedade onde instituições de Estado são responsáveis pelas necessidades da vasta maioria, ao invés de uma elite corporativa, vai exigir uma tremenda luta de longa distância. Mas é claro que o mercado deve ser deixado de fora da equação em questões de vida ou morte, e que uma visão mais ampla para o que substitui o mercado é desesperadamente necessária. A discussão, como Phillips e Rozworski colocam, deveria ser “que tipo de planejamento, ao invés de se planejar”. Há um futuro para a humanidade no controle democrático, onde o mercado só negociou a morte.

Sobre o autor

Hadas Thier é ativista e socialista em New York, e a autora de “A People’s Guide to Capitalism: An Introduction to Marxist Economics. Ela está no Twitter como @HadasThier.

O guia essencial da Jacobin

A Jacobin tem publicado conteúdo socialista em um ritmo acelerado desde 2010. Aqui está um guia prático de algumas das obras mais importante...