Robert Wade
Os dois regimes diferem no papel que atribuem ao estado, tanto em países desenvolvidos como em desenvolvimento. O regime Bretton Woods favoreceu o “liberalismo embutido”, como ficou depois sendo conhecido, que permitia o movimento de capitais em várias economias, mas o disciplinava no quadro de uma série de limites estabelecidos através de um processo político. O regime neoliberal que o sucedeu, particularmente associado a Reagan e a Thatcher, trouxe de volta as regras do laissez-faire abraçadas pelo liberalismo clássico e, desde esse paradigma, prescreveu um passo atrás na “intervenção” estatal e uma expansão do capital mercantil na vida econômica. Porém, deu mais ênfase que o liberalismo clássico à ideia de que a competição não é o estado “natural” dos negócios, e de que o mercado pode produzir resultados sub-otimizados onde quer que os produtores tenham o poder do monopólio (como observou Adam Smith, as “pessoas de uma mesma atividade de mercado raramente se juntam sem planejar uma conspiração contra o público”).
O neoliberalismo aceitou conceder a intervenção do estado não apenas para fornecer uma escala de bens públicos que não poderiam ser rentáveis no contexto da competitividade lucrativa (como o fez o liberalismo clássico), mas também, enquanto “neo”, para estruturar e reforçar as regras de competição, privilegiando interesses privados para dar conta desse objetivo. Seu principal parâmetro para julgar o sucesso dos negócios era o valor do acionista, e a sua noção fundamental de interesse econômico nacional era a eficiência enquanto determinada pela competição numa economia completamente aberta aos mercados mundiais; não deveria haver barreiras “artificiais” entre os preços de mercado nacionais e os mundiais, tais como impostos e subsídios às indústrias nacionais. É claro, no nível político, muitas modificações táticas e pragmáticas foram feitas para realizar esses princípios, susbsidiando corporações, canalizando mais saúde para os ricos e estabilizando a economia e a sociedade com políticas keynesianas sub-reptícias (2). Porém, no nível das normas, a diferença estava clara.
No campo da finança as prescrições neoliberais foram justificadas por “hipóteses de mercados eficientes”, que exigiam os preços de mercado contivessem todas as informações relevantes e que a transparência dos mercados fosse ininterrupta – tornando desequilíbrios contínuos, como bolhas, improváveis; e fazendo da ação política para interrompê-los desaconselhável, à medida que constituiria “repressão financeira”. Milton Friedman e a Escola de Chicago nomearam essa teoria; mas, como disse Paul Samuelson, “Chicago não é um lugar, mas um estado de espírito”, e ela começou a prevalecer nos ministérios das finanças, bancos centrais e nos departamentos de economia das universidades, em todo o mundo não-comunista.
Os choques do ano passado – trinta anos depois da última grande mudança – deram suporte à conjectura de que estamos testemunhando um terceiro regime de mudança, impulsionado por uma perda geral de confiança no modelo anglo-americano das transações orientadas do capitalismo e da economia neoliberal que o legitima (e pela perda da autoridade moral norte-americana, agora desvalorizada em boa parte do mundo). As respostas governamentais a essa crise sugerem fortemente que estamos entrando na segunda etapa do “duplo movimento” de Polanyi, o padrão recorrente no capitalismo por meio do qual (para tornar mais simples) um regime de mercados livres e de crescente transformação de mercadorias em commodities (commodification) gera tanta angústia e deslocamento que chega rapidamente a impor a regulação negociada de mercados e a reversão do regime de commodities (de-commodification) (portanto, "liberalismo embutido”) (3). O primeiro passo do atual duplo movimento foi o longo reinado do neoliberalismo e do seu consenso da globalização. O segundo ainda não tem nome, e talvez venha a se tornar um período marcado mais pela falta de acordo do que por qualquer consenso.
Está em curso uma certa precaução. Há um recorrente ciclo de debates diante da explosão da crise financeira, com um excesso inicial de propostas radicais que dão lugar a uma confusão crescente, seguida pela retomada da normalidade dos negócios. Há dez anos, as crises do sudeste asiático, da Rússia e do Brasil, em 1997-98 contaminaram o Alto Comando da finança mundial com pânico, e foram seguidas por uma vigorosa discussão em torno de uma “nova arquitetura financeira internacional”. Mas, uma vez que se tornou claro que o coração do Atlântico não seria afetado, a conversa radical rapidamente retrocedeu. O resultado foi o deslizamento de um novo ou revigorado corpo internacional público e privado compromissado com a formulação de padrões de boa prática na governança corporativa, supervisão bancária, contabilidade financeira, disseminação de dados e coisas do gênero (4). Esses esforços desviaram a atenção da questão da re-regulação, e o setor financeiro no Ocidente tornou-se capaz de assegurar que as iniciativas governamentais não incluiriam novos constrangimentos, como limites sobre alavancamento e sobre novos produtos financeiros. Não houve mudanças de normas no que concerne ao desejo de uma finança claramente regulada.
Tremores Sistêmicos
Quando o Bank of International Settlements (BIS) (5) disse, no seu relatório anual em junho de 2007, que “anos de política monetária desregulada inflaram uma gigantesca bolha global de crédito, deixando-nos vulneráveis a outra depressão nos moldes dos anos 30”, sua análise foi amplamente ignorada pelas empresas e pelos reguladores, não obstante a reputação de cautela do bis. Até o mês de maio deste ano alguns comentaristas ainda estavam argumentando que a crise era uma mancha, análoga a uma distensão muscular num atleta campeão que poderia ser curada com algum descanso e fisioterapia – como oposto a um ataque cardíaco num fumante de 60 cigarros por dia cuja cura requereria cirurgia e grandes mudanças no estilo de vida.
Os eventos de setembro de 2008, contudo, tornaram difícil evitar a conclusão de que entramos numa nova fase. As condições do mercado financeiro na maioria dos países da OECD (6) afundaram ao mais baixo nível desde a quebra dos bancos de 1932, cujo fator individual mais poderoso foi a retração econômica de 1929 e a quebra do mercado de ações que se tornou a Grande Depressão. (Entre 1929 e 1933, algo como 11mil bancos nacionais e estaduais faliram nos EUA). Um operador de títulos descreveu essa situação como “o equivalente financeiro do Reino do Terror durante a Revolução Francesa” (7). Nessas circunstâncias, a hipótese dos mercados eficientes e as prescrições dela derivadas têm sido completamente desacreditadas.
Em particular, a segunda quinzena de setembro deste ano assistiu a não apenas um, mas a três convulsões “game-changing” no mais sofisticado sistema financeiro do mundo. Isso não inclui a nacionalização de Freddie Mac e Fannie Mae: por mais gigantes que sejam, essas “instituições quase-governamentais” tiveram uma confirmação de uma rede pública de proteção. Antes, a primeira reviravolta foi preservar mais dois dos cinco bancos de investimentos e grandes corretoras de Wall Street, seguindo o resgate anterior do Bear Stearns – em cada caso seguido de bancarrota de bancos. Só o Morgan Stanley e o Goldman Sachs permanecem de pé – por enquanto – e eles alteraram seu status para o de holding de companhias bancárias, o que significa que estarão sujeitos a uma regulação mais rigorosa do que anteriormente.
A bancarrota do Lehman Brothers no meio de setembro reteve fundos de mega-investidores, espalhou pânico pelos mercados financeiros e despencou o fluxo de crédito mesmo para negócios regulares. Isso poderia ter tido consequências muito mais graves, à medida que o Lehman tinha um grande volume de negócios de derivativos, e que jamais tinha havido um default de uma contraparte em contratos de derivativos em nada dessa escala.
A perda de três dos cinco gigantes fundamentalmente muda a política da finança internacional, porque esses bancos de investimento são atores imensamente poderosos no processo político – não apenas nos EUA mas também na União Européia. Das suas bases em Londres, os bancos de investimento norte-americanos deram a forma ao conteúdo da legislação financeira em Bruxelas. A vantagem de seu desaparecimento é, então, que ele enfraquece um dos maiores obstáculos à re-regulação financeira.
A segunda mudança de setembro foi a injeção de liquidez do Tesouro americano na AIG com uma promessa de 85 bilhões de dólares; não apenas a americana mas a maior ajuda do mundo. Como permaneceu fora do sistema bancário, essa ajuda quebrou a barreira de proteção separando intermediários financeiros da economia “real”. Agora, é provável que o contágio se espalhe para outras seguradoras, e para milhares de fundos hedge altamente alavancados, enquanto períodos de lock in (8) se encerrem no fim dos próximos dois trimestres e os investidores se tornem capazes de sacar seus fundos. A terceira grande convulsão ultrapassou inclusive a segunda: na mais dramática operação de resgate governamental da história, o Tesouro norte-americano anunciou um plano para comprar 700 bilhões de títulos tóxicos de bancos com problemas, num preço muito acima do valor corrente de mercado. Notavelmente, esse resgate foi improvisado quase no ato – a proposta original que o secretário redigiu tinha apenas três páginas digitadas –, indicando que o Tesouro tinha sido convencido de que poderia haver muito tumulto sem um plano de contingência. Como se propôs, dar-se-ia a Wall Street quase acesso irrestrito à receita pública, a baixos custos. No fim de setembro a ajuda foi rejeitada pela Câmara de Deputados e depois modificada pelo Senado, ambos partes do alarmado Congresso diante da fúria pública num ano de eleição. A versão aprovada no Congresso no começo de outubro promete reverter grande parte dos lucros futuros em receita pública, a despeito do uso da receita tributária para socializar as perdas do setor financeiro – uma distribuição sem precedente para esses responsáveis pela crise, em primeiro lugar.
Repercussões
As quedas nos mercados imobiliários nos EUA e na Grã Bretanha, enquanto isso, continuam se dirigindo para uma descida em espiral. Os mercados futuros dos EUA estimam em no máximo 33% as perdas nos preços no período (baseados no Caso Shiller Home Price Index), durante um ano, ainda. O Reino Unido, que desde 2000 teve a segunda maior bolha imobiliária depois da japonesa dos anos 80, pode experimentar uma queda de 50% no máximo, no período; ainda assim os preços das casas, como rendimento múltiplo, ficariam mais altos do que em 1997. Enquanto a contração do crédito se alastra por regiões e setores, o prejuízo na economia real é crescente, medido pelo aumento do desemprego – nos EUA, o total de desempregados cresceu 2.2 milhões nos últimos 12 meses – e pela diminuição da velocidade do consumo; ainda que seja surpreendente como essas coisas estão ocorrendo gradualmente, desde 2007. Do mesmo modo como, no início de outubro de 2008, a crise varreu muitos bancos continentais europeus, que antes se orgulhavam de terem escapado do tumulto.
Até agora, contudo, a crise permaneceu no centro da economia do Atlântico, e teve pouca repercussão no leste asiático. Na verdade, é notável que a extrema iliquidez do mercado ocidental coexista com poupanças transbordantes e trocas de reservas estrangeiras no leste asiático e nas petro-economias da Rússia e do Golfo. Uma outra característica da crise atual que a torna sem precedentes é o fato de que o Ocidente esteja apostando suas fichas para recobrir o rápido crescimento no mundo em desenvolvimento, especialmente no leste asiático – e que os bancos ocidentais, lutando para evitar a bancarrota, estejam buscando injeções de capital desses países, e dos fundos soberanos de riqueza nacional de estados como China, Dubai e Cingapura, entre outros.
O Japão, a segunda maior economia do mundo, procura passar relativamente bastante incólume. Há poucos sinais de aperto no crédito, ainda que o crescimento econômico gire em torno de zero. A explicação rápida para isso é que os bancos japoneses permanecem muito cautelosos depois da amarga experiência dos anos 90, quando foram obrigados a limpar os estragos da bolha dos 80. Eles vêm sendo criticados no país e em outros lugares por estarem segurando muito caixa e muitíssimo pouco débito; um exemplo recente do Herald Tribune Internacional torna claras as normas que têm dominado a política econômica anglo-americana e global ao longo das últimas três décadas:
Já a China é outra história. Desde 1980 vem experimentando muitos booms seguidos de depressões agudas; a despeito do crescimento fenomenal na sua performance econômica na última década, uma depressão futura é bastante possível. Uma potencial fonte de problema é a acumulação de preços de vastas quantias de ativos segurados cujo valor tem caído precipitadamente; em junho de 2007, dados do tesouro norte-americano estimavam o valor desses ativos em 217 bilhões de dólares. Outro é a alta proporção de empréstimos não-pagos nos bancos chineses –mais de 6% no último trimestre de 2007, de acordo com dados oficiais. Uma terceira é a alta inflação, especialmente no preço dos alimentos. Outros investidores do leste e sudeste asiático também estão pensando em segurar grandes quantidades de títulos tóxicos. Isso sugere que pode haver, cedo ou tarde, consequências inesperadas do leste asiático para os EUA e a Europa, gerando outro desvio para baixo.
Causas da quebra
Se as guerras no Iraque, Kosovo e Afeganistão foram uma expressão do triunfalismo da América pós-guerra fria, a finança globalizada, lançada na administração Clinton, foi outra. A grande imprensa gabou-se de que o sistema financeiro norte-americano tinha quebrado a barreira do som e agora operava numa nova dimensão, como se estivesse empreendendo mais e mais apostas impressionantes. Eles estavam certos ao enfatizar a novidade do modo no qual a finança operava nos anos 2000, e no sentido de que não havia limites. As causas profundas, contudo, repousam nos desenvolvimentos econômicos. Na maior parte do mundo ocidental a taxa de lucro das corporações não-financeiras caiu exorbitantemente entre 1950-73 e 2000-06 nos EUA, em quase um quarto. Em resposta, empresas “investiram” fortemente na especulação financeira e o governo dos EUA ajudou a compensar os resultados deficitários dos investimentos privados não-residenciais, ao estimular o gasto militar (ocorreu de o orçamento anual do Pentágono ser aproximadamente o mesmo do recente plano de resgate do Tesouro).
Além do mais, os mercados de câmbio externo têm, desde 2000 persistentemente dirigido a taxa de câmbio na direção errada, fazendo com que muitas economias mantenham grandes déficits externos para experimentar valorização monetária, e outras façam superávits para experimentar depreciação ou não variação. Déficits externos e superávits cresceram, aumentando a fragilidade da economia global. Contudo, comentaristas que insistem em que o tumulto atual é simplesmente o mais recente na longa trajetória da dinâmica das bolhas não entenderam o problema que, desta vez, a bolha de ativos propagou-se pelo mundo através da tecnologia de securitização e do modelo bancário “originar e distribuir”, que só chegou à fruição nos anos 2000. O modelo incentivou altas alavancagens, instrumentos financeiros complexos e mercados opacos; tudo isso dá a essa crise uma gravidade própria.
Houve muito estresse especialmente com a bolha imobiliária, como se ela fosse condição necessária e suficiente para a crise. Isto é apenas uma parte de um aumento muito rápido de endividamento. A tabela 1 mostra a razão da dívida para o PIB na economia norte-americana como um todo, e nos dois maiores setores de endividamento – economias familiares e finança – de 1980 a 2007. A razão total mais do que duplicou e no setor financeiro aumentou mais do que cinco vezes.
O papel do Reino Unido na crise merece destaque, porque, contrariamente à sabedoria tradicional, o coração da dinâmica começou lá. O governo Thatcher começou a atrair negócios financeiros de Nova York, anunciando Londres como um lugar em que as firmas poderiam escapar da onerosa regulação doméstica. O governo de Tony Blair e do Chanceler Gordon Brown deu continuidade a essa estratégia, levando Brown a gabar-se de que o Reino Unido tinha “não apenas uma leve, mas uma limitada regulação”. Em resposta, o impulso político cresce nos EUA para além do que ocorreu nos anos 90, para anular a era do ato Glass-Steagall (10), que separou os bancos comerciais dos de investimento. Essa anulação, em 1999, produziu de fato uma liberalização financeira, ao facilitar um crescimento irrestrito do sistema shadow-banking (11), dos fundos hedge, private equity funds, corretores de hipotecas e coisas do gênero. Esse sistema shadow-banking, então, realiza operações financeiras ligadas a bancos, e foi isso que eventualmente levou-os à quebradeira.
O que é notável a respeito da autoridade de serviços financeiros do Reino Unido é que ela levou a uma fanfarra de Brown em 1997, ao mesmo tempo em que ele concedeu ao Bank of England [BC britânico] uma semi-autonomia na política monetária; isso abrangeu a jurisdição do setor financeiro britânico – em contraste com o sistema norte-americano de múltiplos e fragmentados reguladores. Ainda que se tenha regulado timidamente, e que evidentemente se tenha pretendido pouco mais que uma medida cosmética. Howard Davies, o presidente da FSA [Financial Services Authority], descreveu esse princípio regulador com notável candura: “A filosofia quando eu o lancei tem sido dizer: 'Pessoas adultas lidando entre si? Isso é problema delas, na verdade” (12). Assim, a FSA, na sua bem sucedida e opaca oferta para atração de companhias norte-americanas a Londres, permitu que bancos e seguradoras operassem desde a City com muito menos capital do que seria necessário a suas similares, em Nova York. Seu compromisso com uma leve e limitada regulação significava que lidar com mercados financeiros britânicos de um terço do tamanho dos mercados nos EUA tinha tido onze vezes menos menos agentes de custódia do que a Securities and Exchange Commission (SEC) - 98 comparado com 1.111.
É irônico que a crise possa terminar salvando Brown de ter de renunciar do cargo. Já está claro, agora, que sua aversão à regulação financeira, e sua falta de cuidado com respeito à bolha imobiliária – a qual, desde que o partido trabalhista chegou ao poder fez com que a performance da economia do Reino Unido parecesse muito melhor do que qualquer outro poderia ter feito – estão profundamente implicados na construção da crise. Por uma década, os acordos do mercado imobiliário e do setor financeiro recompensaram o cachorro da economia britânica, enquanto nos EUA o consumo cresceu mais rápido que o PIB, financiado pela contratação de dívidas graças ao boom dos preços das casas. Um eleitorado muito agradecido reconduziu os trabalhistas ao governo duas vezes seguidas.
Respostas governamentais
A queda em espiral de contração de crédito está sendo conduzida por um colapso penetrante de confiança no todo da estrutura das intermediações financeiras que sustentam as economias capitalistas. Com índices de endividamento chegando aos níveis mais elevados e com o clima econômico piorando, muitas empresas na economia real devem ser levadas à bancarrota; então, credores e compradores de hipotecas (14) serão postos fora do mercado. Os governos portanto devem se mover para estabilizar os mercados de crédito adotando medidas para incentivar os compradores a se reintegrarem no mercado de títulos – mais especialmente o Tesouro norte-americano, com 700 bilhões de de dólares no esquema de resgate. Muitos estados europeus se moveram para fortalecer o setor bancário, com a Islândia, a Grécia, a Alemanha, a Áustria e a Dinamarca garantindo os depósitos até o início de outubro de 2008. As regras de competitividade foram deixadas de lado, com a adoção de mega-fusões. No Reino Unido, as fusões recentes do HBO [Halifax Bank of Scotland] e do Lloyds criaram um banco com 30% das ações do mercado de varejo.
O poder absoluto do monopólio desses conglomerados está provavelmente instigando uma resposta regulatória mais forte. Outra área-chave para observar, em termos de grau de robustez da resposta governamental é o mercado de balcão dos contratos de derivativos – os quais Warren Buffet na famosa afirmação, em 2003, descreveu como “armas financeiras de destruição em massa”. Buffet chegou a dizer que, enquanto o sistema Federal Reserve, foi criado em parte para impedir o contágio financeiro, “não há banco central com a competência de impedir o efeito dominó da quebra de seguros e derivativos”. No caso de ser implementada mais regulação no mercado de balcão – mesmo na forma mais elementar de exigir o uso de um contrato em formato standard e o registro dos detalhes de cada contrato com um corpo regulatório – Brooksley Born terá alguma satisfação. Ela foi a cabeça da Comissão da Bolsa de Mercadorias Futuras de Chicago no fim dos anos 90, e propôs num discutido artigo que o mercado de balcão deveria operar sob alguma forma de regulação. Alan Greenspan, o presidente Arthur Levitt e o secretário do tesouro Robert Rubin ficaram tão bravos por ela ter levantado uma idéia dessas que pediram a permissão de Clinton para demiti-la; em janeiro de 1999 ela se demitiu alegando “razões familiares”.
Para além dessas respostas imediatas, a crise também voltou a atenção para a questão da estabilidade do sistema como um todo – e especificamente para o impacto do modelo financeiro internacional nos sistemas nacionais. Um debate furioso tem sido travado nos últimos anos com respeito a padrões de contabilidade. Tanto a iniciativa de listar companhias ao redor do mundo – o norte-americano Generally Accepted Accounting Principles e a International Financial Reporting Standards (também conhecida como IAS) – exigiram companhias listadas “de mercado para mercado”, quer dizer, frequentemente reavaliar suas ações nos preços da moeda de mercado ou, se as ações são ilíquidas, e não têm preço de mercado, reavaliá-las de acordo com o custo das suas garantias. Defensores desse método – principalmente investidores – tendem a chamá-lo de “fair value standard” [padrão de valor justo] (quem poderia opor-se a um “valor justo”?), argumentando que sua adoção é crucial para manter os investidores confiantes nas contabilidades públicas das firmas (15).
Críticos, incluindo o International Institute of Finance [IIF] – o mais importante grupo de lobby dos banqueiros – afirmaram que esse tipo de regulação ampliava o aumento de booms e de explosões. Em fases de tendência de queda do “valor justo” a contabilidade obriga os bancos a gravar uma queda no valor dos ativos que poderia ser justificada por “fundamentos” econômicos. Para manter sua solvência elas são assim obrigadas a levantar novo capital a alto custo ou reduzir os empréstimos. As fases de tendência de alta, por outro lado, permitem aos bancos estimularem seus balanços além de níveis justificados pelos “fundamentos”. Mas os métodos alternativos de “marcação a mercado”, ou “mark to model”, no qual cada firma usa seu próprio modelo para avaliar os preços-sombra [shadow prices] são, por sua vez, abertos ao ataque. Warren Buffet observou que o modelo de marcação a mercado tende a degenerar em “marcação à fantasia”, enquanto Goldman Sachs, em junho de 2008, renunciou à condição de membro do IIF num movimento de protesto que se chamou "contabilidade Alice no país das maravilhas".
Os críticos da marcação a mercado tendem a tratar juntas a importante distinção entre modelos de contabilidade e padrões prudentes. Os primeiros estão consternados com a informação fornecida aos acionistas e aos outros quanto à “integridade” do mercado; sua função é assegurar informações contínuas e acuradas sobre a situação das companhias como base para decisões de investimento. Padrões prudentes, por outro lado, enfatizam a estabilidade financeira e a prevenção de que os agentes financeiros se comportem de modo que ponha a estabilidade em risco. Manter essa distinção e revisitar alguns padrões de prudência é importante no atual contexto.
Crédito e credibilidade
Um tipo de padrão prudente é oportuno para revisar a adequação de capital dos bancos. O modelo Basel II (16) de adequação de capital, que vigorou com força no início de 2007, após uns nove anos de negociação, marcou uma mudança da regulação externa do Basel I para a auto-regulação – tornando-a um convite para o comportamento descuidado e de “moral arriscada” num tempo em que os grandes bancos estão mais confiáveis do que nunca de que serão resgatados pelo estado. Basel II exige que os bancos usem agências de classificação e seus próprios modelos internos de ações de risco – ambos os quais têm se mostrado pró-cíclicos e fracassaram espetacularmente no desenrolar da crise atual – ao tempo em que requer elevar padrões de capital em períodos de iliquidez, precisamente quando bancos são menos capazes de encontrá-los. Mais ainda, a experiência do Basel I e a simulação dos efeitos do Basel II sugerem que ambos os conjuntos de regras inclinam o fluxo de capital dos bancos dos países desenvolvidos para o mundo em desenvolvimento, em favor de bancos de crédito de curto prazo, o tipo mais perigoso (17). Basel II também aumenta o custo financeiro para os bancos no Sul, em relação ao dos países desenvolvidos, cimentando a vantagem competitiva dos últimos. Acréscimos ao Basel II não estão endereçados a quaisquer dessas questões; para isso, é preciso uma renegociação total.
Dentre as muitas vítimas da crise, então, está o modelo global dominante da arquitetura financeira das últimas duas décadas, cuja credibilidade vem sendo seriamente danificada. Todos os seus três pilares funcionaram mal nesta crise. Primeiramente, os serviços regulatórios financeiros deveriam proteger os depositantes dos bancos e os consumidores do comportamento doente de firmas individuais, como segurar reservas inadequadas; como vimos, contudo, a regulação era frouxa ao extremo. Segundo, os mercados financeiros visam a, independentemente, alocar capital de investimento e consumir crédito entre indivíduos, firmas e estados, com pouca influência do governo; mas a opacidade criada pelos alavancamentos e engenharias financeiras complexas resultaram no derretimento do mercado e num eventual resgate do estatal.
O terceiro pilar é a manutenção da estabilidade monetária – definida como mantendo a inflação sob rédea curta – pelo banco central. Ao focar na indexação de preços no varejo, os bancos centrais optaram por manter taxas de juros muito baixas e permitir o rápido crescimento do crédito, ninado pelo baixo preço da inflação devido ao barateamento das importações da China. O rápido crescimento do crédito explodiu bolhas de ativos, especialmente nas economias familiares – as quais muitos bancos centrais ignoraram, à medida que seu mandato estava confinado ao consumidor de preços. Na verdade, eles e os políticos por trás deles aplaudiram o boom imobiliário porque isso espalhou crescimentos agudos no PIB. O novo regime que emerge da crise atual, então, consiste provavelmente em incluir tentativas de revisar o papel do terceiro pilar ao ampliar o mandato dos bancos centrais, e assegurar que eles dêem mais peso aos preços dos ativos. À medida que a taxa de juro é um instrumento muito duro, os dirigentes dos bancos centrais e reguladores terão de apostar na expansão de um conjunto de medidas prudenciais. Exemplos incluiriam uma exigência para novos produtos financeiros obterem aprovação regulatória, a fim de assegurar que seu risco característico possa ser prontamente determinado por uma terceira parte; que qualquer organização que possa esperar um sistema público de segurança – e especialmente segurança pública dos depósitos – deveria submeter ao controle seu portfolio de empréstimos, para reduzir o crédito de setores “superaquecidos”. (10)
As economias neoliberais têm poderosos anticorpos contra evidências contrárias ao seu modo de ver as coisas. Contudo, a crise atual pode ser suficientemente grave para acordar os economistas do “sono profundo da opinião irreversível”, e torná-los mais receptivos a provar que o consenso da globalização pós-Guerra Fria enfraqueceu notavelmente sobre bases empíricas. De acordo com uma perspectiva convencional, nas décadas após 1945, os governos “intervinham” rotineiramente na economia, especialmente nos países em desenvolvimento, onde a industrialização para substituição de importações (ISI) era a norma. Enquanto o mundo desenvolvido era liberalizado, o sul global era mantido para a ISI e, conseqüentemente, sua performance econômica relativa restava defasada. Mas, em torno de 1980, sob o incentivo do Banco Mundial, FMI e os governos norte-americano e inglês, os países em desenvolvimento progressivamente adotaram as prescrições do consenso da globalização e mudaram para uma estratégia de simpatia ao mercado, crescimento das exportações e desenvolvimento de políticas monetárias e fiscais austeras (supply-side). Como resultado, sua performance relativa melhorou não apenas em comparação com o passado mas também com os países desenvolvidos; eles finalmente começaram a alcançá-los. Essa evidência empírica, por sua vez, validou a pressão do Banco Mundial e do FMI sobre os seus devedores para adotarem políticas neoliberais.
 |
| NLR 53 • SEPT/OCT 2008 |
Tradução / Desde os anos 30 o mundo não-comunista experimentou duas mudanças substantivas o suficiente nas regras econômicas internacionais para serem chamadas de “mudanças de regime”. Elas foram separadas por mais ou menos um intervalo de trinta anos: o primeiro regime, caracterizado pelo Keynesianismo e governado pelos acordos internacionais de Bretton Woods, durou de 1945 a 1975; o segundo começou depois da queda do regime Bretton Woods, e durou até a Primeira Crise Mundial da dívida, de 2007 a 2008. Este último regime, que ficou mais conhecido por neoliberalismo, Consenso de Washington (1) ou consenso da globalização, centrado na noção de que todos os governos deveriam liberalizar, privatizar, desregular – prescrições que têm sido de tal forma dominantes no âmbito da economia global que constituem, nas palavras e Stuart Mill, “o sono profundo de uma opinião irreversível”.
Os dois regimes diferem no papel que atribuem ao estado, tanto em países desenvolvidos como em desenvolvimento. O regime Bretton Woods favoreceu o “liberalismo embutido”, como ficou depois sendo conhecido, que permitia o movimento de capitais em várias economias, mas o disciplinava no quadro de uma série de limites estabelecidos através de um processo político. O regime neoliberal que o sucedeu, particularmente associado a Reagan e a Thatcher, trouxe de volta as regras do laissez-faire abraçadas pelo liberalismo clássico e, desde esse paradigma, prescreveu um passo atrás na “intervenção” estatal e uma expansão do capital mercantil na vida econômica. Porém, deu mais ênfase que o liberalismo clássico à ideia de que a competição não é o estado “natural” dos negócios, e de que o mercado pode produzir resultados sub-otimizados onde quer que os produtores tenham o poder do monopólio (como observou Adam Smith, as “pessoas de uma mesma atividade de mercado raramente se juntam sem planejar uma conspiração contra o público”).
O neoliberalismo aceitou conceder a intervenção do estado não apenas para fornecer uma escala de bens públicos que não poderiam ser rentáveis no contexto da competitividade lucrativa (como o fez o liberalismo clássico), mas também, enquanto “neo”, para estruturar e reforçar as regras de competição, privilegiando interesses privados para dar conta desse objetivo. Seu principal parâmetro para julgar o sucesso dos negócios era o valor do acionista, e a sua noção fundamental de interesse econômico nacional era a eficiência enquanto determinada pela competição numa economia completamente aberta aos mercados mundiais; não deveria haver barreiras “artificiais” entre os preços de mercado nacionais e os mundiais, tais como impostos e subsídios às indústrias nacionais. É claro, no nível político, muitas modificações táticas e pragmáticas foram feitas para realizar esses princípios, susbsidiando corporações, canalizando mais saúde para os ricos e estabilizando a economia e a sociedade com políticas keynesianas sub-reptícias (2). Porém, no nível das normas, a diferença estava clara.
No campo da finança as prescrições neoliberais foram justificadas por “hipóteses de mercados eficientes”, que exigiam os preços de mercado contivessem todas as informações relevantes e que a transparência dos mercados fosse ininterrupta – tornando desequilíbrios contínuos, como bolhas, improváveis; e fazendo da ação política para interrompê-los desaconselhável, à medida que constituiria “repressão financeira”. Milton Friedman e a Escola de Chicago nomearam essa teoria; mas, como disse Paul Samuelson, “Chicago não é um lugar, mas um estado de espírito”, e ela começou a prevalecer nos ministérios das finanças, bancos centrais e nos departamentos de economia das universidades, em todo o mundo não-comunista.
Os choques do ano passado – trinta anos depois da última grande mudança – deram suporte à conjectura de que estamos testemunhando um terceiro regime de mudança, impulsionado por uma perda geral de confiança no modelo anglo-americano das transações orientadas do capitalismo e da economia neoliberal que o legitima (e pela perda da autoridade moral norte-americana, agora desvalorizada em boa parte do mundo). As respostas governamentais a essa crise sugerem fortemente que estamos entrando na segunda etapa do “duplo movimento” de Polanyi, o padrão recorrente no capitalismo por meio do qual (para tornar mais simples) um regime de mercados livres e de crescente transformação de mercadorias em commodities (commodification) gera tanta angústia e deslocamento que chega rapidamente a impor a regulação negociada de mercados e a reversão do regime de commodities (de-commodification) (portanto, "liberalismo embutido”) (3). O primeiro passo do atual duplo movimento foi o longo reinado do neoliberalismo e do seu consenso da globalização. O segundo ainda não tem nome, e talvez venha a se tornar um período marcado mais pela falta de acordo do que por qualquer consenso.
Está em curso uma certa precaução. Há um recorrente ciclo de debates diante da explosão da crise financeira, com um excesso inicial de propostas radicais que dão lugar a uma confusão crescente, seguida pela retomada da normalidade dos negócios. Há dez anos, as crises do sudeste asiático, da Rússia e do Brasil, em 1997-98 contaminaram o Alto Comando da finança mundial com pânico, e foram seguidas por uma vigorosa discussão em torno de uma “nova arquitetura financeira internacional”. Mas, uma vez que se tornou claro que o coração do Atlântico não seria afetado, a conversa radical rapidamente retrocedeu. O resultado foi o deslizamento de um novo ou revigorado corpo internacional público e privado compromissado com a formulação de padrões de boa prática na governança corporativa, supervisão bancária, contabilidade financeira, disseminação de dados e coisas do gênero (4). Esses esforços desviaram a atenção da questão da re-regulação, e o setor financeiro no Ocidente tornou-se capaz de assegurar que as iniciativas governamentais não incluiriam novos constrangimentos, como limites sobre alavancamento e sobre novos produtos financeiros. Não houve mudanças de normas no que concerne ao desejo de uma finança claramente regulada.
Tremores Sistêmicos
Quando o Bank of International Settlements (BIS) (5) disse, no seu relatório anual em junho de 2007, que “anos de política monetária desregulada inflaram uma gigantesca bolha global de crédito, deixando-nos vulneráveis a outra depressão nos moldes dos anos 30”, sua análise foi amplamente ignorada pelas empresas e pelos reguladores, não obstante a reputação de cautela do bis. Até o mês de maio deste ano alguns comentaristas ainda estavam argumentando que a crise era uma mancha, análoga a uma distensão muscular num atleta campeão que poderia ser curada com algum descanso e fisioterapia – como oposto a um ataque cardíaco num fumante de 60 cigarros por dia cuja cura requereria cirurgia e grandes mudanças no estilo de vida.
Os eventos de setembro de 2008, contudo, tornaram difícil evitar a conclusão de que entramos numa nova fase. As condições do mercado financeiro na maioria dos países da OECD (6) afundaram ao mais baixo nível desde a quebra dos bancos de 1932, cujo fator individual mais poderoso foi a retração econômica de 1929 e a quebra do mercado de ações que se tornou a Grande Depressão. (Entre 1929 e 1933, algo como 11mil bancos nacionais e estaduais faliram nos EUA). Um operador de títulos descreveu essa situação como “o equivalente financeiro do Reino do Terror durante a Revolução Francesa” (7). Nessas circunstâncias, a hipótese dos mercados eficientes e as prescrições dela derivadas têm sido completamente desacreditadas.
Em particular, a segunda quinzena de setembro deste ano assistiu a não apenas um, mas a três convulsões “game-changing” no mais sofisticado sistema financeiro do mundo. Isso não inclui a nacionalização de Freddie Mac e Fannie Mae: por mais gigantes que sejam, essas “instituições quase-governamentais” tiveram uma confirmação de uma rede pública de proteção. Antes, a primeira reviravolta foi preservar mais dois dos cinco bancos de investimentos e grandes corretoras de Wall Street, seguindo o resgate anterior do Bear Stearns – em cada caso seguido de bancarrota de bancos. Só o Morgan Stanley e o Goldman Sachs permanecem de pé – por enquanto – e eles alteraram seu status para o de holding de companhias bancárias, o que significa que estarão sujeitos a uma regulação mais rigorosa do que anteriormente.
A bancarrota do Lehman Brothers no meio de setembro reteve fundos de mega-investidores, espalhou pânico pelos mercados financeiros e despencou o fluxo de crédito mesmo para negócios regulares. Isso poderia ter tido consequências muito mais graves, à medida que o Lehman tinha um grande volume de negócios de derivativos, e que jamais tinha havido um default de uma contraparte em contratos de derivativos em nada dessa escala.
A perda de três dos cinco gigantes fundamentalmente muda a política da finança internacional, porque esses bancos de investimento são atores imensamente poderosos no processo político – não apenas nos EUA mas também na União Européia. Das suas bases em Londres, os bancos de investimento norte-americanos deram a forma ao conteúdo da legislação financeira em Bruxelas. A vantagem de seu desaparecimento é, então, que ele enfraquece um dos maiores obstáculos à re-regulação financeira.
A segunda mudança de setembro foi a injeção de liquidez do Tesouro americano na AIG com uma promessa de 85 bilhões de dólares; não apenas a americana mas a maior ajuda do mundo. Como permaneceu fora do sistema bancário, essa ajuda quebrou a barreira de proteção separando intermediários financeiros da economia “real”. Agora, é provável que o contágio se espalhe para outras seguradoras, e para milhares de fundos hedge altamente alavancados, enquanto períodos de lock in (8) se encerrem no fim dos próximos dois trimestres e os investidores se tornem capazes de sacar seus fundos. A terceira grande convulsão ultrapassou inclusive a segunda: na mais dramática operação de resgate governamental da história, o Tesouro norte-americano anunciou um plano para comprar 700 bilhões de títulos tóxicos de bancos com problemas, num preço muito acima do valor corrente de mercado. Notavelmente, esse resgate foi improvisado quase no ato – a proposta original que o secretário redigiu tinha apenas três páginas digitadas –, indicando que o Tesouro tinha sido convencido de que poderia haver muito tumulto sem um plano de contingência. Como se propôs, dar-se-ia a Wall Street quase acesso irrestrito à receita pública, a baixos custos. No fim de setembro a ajuda foi rejeitada pela Câmara de Deputados e depois modificada pelo Senado, ambos partes do alarmado Congresso diante da fúria pública num ano de eleição. A versão aprovada no Congresso no começo de outubro promete reverter grande parte dos lucros futuros em receita pública, a despeito do uso da receita tributária para socializar as perdas do setor financeiro – uma distribuição sem precedente para esses responsáveis pela crise, em primeiro lugar.
Repercussões
As quedas nos mercados imobiliários nos EUA e na Grã Bretanha, enquanto isso, continuam se dirigindo para uma descida em espiral. Os mercados futuros dos EUA estimam em no máximo 33% as perdas nos preços no período (baseados no Caso Shiller Home Price Index), durante um ano, ainda. O Reino Unido, que desde 2000 teve a segunda maior bolha imobiliária depois da japonesa dos anos 80, pode experimentar uma queda de 50% no máximo, no período; ainda assim os preços das casas, como rendimento múltiplo, ficariam mais altos do que em 1997. Enquanto a contração do crédito se alastra por regiões e setores, o prejuízo na economia real é crescente, medido pelo aumento do desemprego – nos EUA, o total de desempregados cresceu 2.2 milhões nos últimos 12 meses – e pela diminuição da velocidade do consumo; ainda que seja surpreendente como essas coisas estão ocorrendo gradualmente, desde 2007. Do mesmo modo como, no início de outubro de 2008, a crise varreu muitos bancos continentais europeus, que antes se orgulhavam de terem escapado do tumulto.
Até agora, contudo, a crise permaneceu no centro da economia do Atlântico, e teve pouca repercussão no leste asiático. Na verdade, é notável que a extrema iliquidez do mercado ocidental coexista com poupanças transbordantes e trocas de reservas estrangeiras no leste asiático e nas petro-economias da Rússia e do Golfo. Uma outra característica da crise atual que a torna sem precedentes é o fato de que o Ocidente esteja apostando suas fichas para recobrir o rápido crescimento no mundo em desenvolvimento, especialmente no leste asiático – e que os bancos ocidentais, lutando para evitar a bancarrota, estejam buscando injeções de capital desses países, e dos fundos soberanos de riqueza nacional de estados como China, Dubai e Cingapura, entre outros.
O Japão, a segunda maior economia do mundo, procura passar relativamente bastante incólume. Há poucos sinais de aperto no crédito, ainda que o crescimento econômico gire em torno de zero. A explicação rápida para isso é que os bancos japoneses permanecem muito cautelosos depois da amarga experiência dos anos 90, quando foram obrigados a limpar os estragos da bolha dos 80. Eles vêm sendo criticados no país e em outros lugares por estarem segurando muito caixa e muitíssimo pouco débito; um exemplo recente do Herald Tribune Internacional torna claras as normas que têm dominado a política econômica anglo-americana e global ao longo das últimas três décadas:
“O país tem 14 trilhões de poupanças familiares...Esta bênção também tem sido uma maldição para os investidores... A riqueza do Japão é protegida das pressões para encontrar padrões globais standards de crescimento econômico e lucratividade corporativa. É isso o que permite ao país aceitar um crescimento próximo a zero desde os anos 90 e o que permite a sobrevivência das práticas corporativas japonesas, como valorizar empregados e clientes, antes dos acionistas.” (6)
Já a China é outra história. Desde 1980 vem experimentando muitos booms seguidos de depressões agudas; a despeito do crescimento fenomenal na sua performance econômica na última década, uma depressão futura é bastante possível. Uma potencial fonte de problema é a acumulação de preços de vastas quantias de ativos segurados cujo valor tem caído precipitadamente; em junho de 2007, dados do tesouro norte-americano estimavam o valor desses ativos em 217 bilhões de dólares. Outro é a alta proporção de empréstimos não-pagos nos bancos chineses –mais de 6% no último trimestre de 2007, de acordo com dados oficiais. Uma terceira é a alta inflação, especialmente no preço dos alimentos. Outros investidores do leste e sudeste asiático também estão pensando em segurar grandes quantidades de títulos tóxicos. Isso sugere que pode haver, cedo ou tarde, consequências inesperadas do leste asiático para os EUA e a Europa, gerando outro desvio para baixo.
Causas da quebra
Se as guerras no Iraque, Kosovo e Afeganistão foram uma expressão do triunfalismo da América pós-guerra fria, a finança globalizada, lançada na administração Clinton, foi outra. A grande imprensa gabou-se de que o sistema financeiro norte-americano tinha quebrado a barreira do som e agora operava numa nova dimensão, como se estivesse empreendendo mais e mais apostas impressionantes. Eles estavam certos ao enfatizar a novidade do modo no qual a finança operava nos anos 2000, e no sentido de que não havia limites. As causas profundas, contudo, repousam nos desenvolvimentos econômicos. Na maior parte do mundo ocidental a taxa de lucro das corporações não-financeiras caiu exorbitantemente entre 1950-73 e 2000-06 nos EUA, em quase um quarto. Em resposta, empresas “investiram” fortemente na especulação financeira e o governo dos EUA ajudou a compensar os resultados deficitários dos investimentos privados não-residenciais, ao estimular o gasto militar (ocorreu de o orçamento anual do Pentágono ser aproximadamente o mesmo do recente plano de resgate do Tesouro).
Além do mais, os mercados de câmbio externo têm, desde 2000 persistentemente dirigido a taxa de câmbio na direção errada, fazendo com que muitas economias mantenham grandes déficits externos para experimentar valorização monetária, e outras façam superávits para experimentar depreciação ou não variação. Déficits externos e superávits cresceram, aumentando a fragilidade da economia global. Contudo, comentaristas que insistem em que o tumulto atual é simplesmente o mais recente na longa trajetória da dinâmica das bolhas não entenderam o problema que, desta vez, a bolha de ativos propagou-se pelo mundo através da tecnologia de securitização e do modelo bancário “originar e distribuir”, que só chegou à fruição nos anos 2000. O modelo incentivou altas alavancagens, instrumentos financeiros complexos e mercados opacos; tudo isso dá a essa crise uma gravidade própria.
Houve muito estresse especialmente com a bolha imobiliária, como se ela fosse condição necessária e suficiente para a crise. Isto é apenas uma parte de um aumento muito rápido de endividamento. A tabela 1 mostra a razão da dívida para o PIB na economia norte-americana como um todo, e nos dois maiores setores de endividamento – economias familiares e finança – de 1980 a 2007. A razão total mais do que duplicou e no setor financeiro aumentou mais do que cinco vezes.
A combinação tóxica de dívida, bolha de ativos e tecnologia de securitização era por si mesma capaz de flexibilizar a regulação. O locus da explosão não foi o dos fundos hedge, mas os bancos supostamente regulados. Até recentemente era aceitável, sob os olhos das autoridades, bancos de investimentos operarem com uma dívida sobre o lucro líquido na razão de 30-35, para 1. Não é exagero dizer que a crise deriva da maior falência regulatória da história moderna. Muitos políticos e comentaristas não param de dizer “todos somos responsáveis” - a economia internacional, banqueiros, investidores, agências de classificação, consumidores. Mas isso apenas desvia a atenção daqueles cujo trabalho era regular: os reguladores e as autoridades políticas que os autorizaram.
O papel do Reino Unido na crise merece destaque, porque, contrariamente à sabedoria tradicional, o coração da dinâmica começou lá. O governo Thatcher começou a atrair negócios financeiros de Nova York, anunciando Londres como um lugar em que as firmas poderiam escapar da onerosa regulação doméstica. O governo de Tony Blair e do Chanceler Gordon Brown deu continuidade a essa estratégia, levando Brown a gabar-se de que o Reino Unido tinha “não apenas uma leve, mas uma limitada regulação”. Em resposta, o impulso político cresce nos EUA para além do que ocorreu nos anos 90, para anular a era do ato Glass-Steagall (10), que separou os bancos comerciais dos de investimento. Essa anulação, em 1999, produziu de fato uma liberalização financeira, ao facilitar um crescimento irrestrito do sistema shadow-banking (11), dos fundos hedge, private equity funds, corretores de hipotecas e coisas do gênero. Esse sistema shadow-banking, então, realiza operações financeiras ligadas a bancos, e foi isso que eventualmente levou-os à quebradeira.
O que é notável a respeito da autoridade de serviços financeiros do Reino Unido é que ela levou a uma fanfarra de Brown em 1997, ao mesmo tempo em que ele concedeu ao Bank of England [BC britânico] uma semi-autonomia na política monetária; isso abrangeu a jurisdição do setor financeiro britânico – em contraste com o sistema norte-americano de múltiplos e fragmentados reguladores. Ainda que se tenha regulado timidamente, e que evidentemente se tenha pretendido pouco mais que uma medida cosmética. Howard Davies, o presidente da FSA [Financial Services Authority], descreveu esse princípio regulador com notável candura: “A filosofia quando eu o lancei tem sido dizer: 'Pessoas adultas lidando entre si? Isso é problema delas, na verdade” (12). Assim, a FSA, na sua bem sucedida e opaca oferta para atração de companhias norte-americanas a Londres, permitu que bancos e seguradoras operassem desde a City com muito menos capital do que seria necessário a suas similares, em Nova York. Seu compromisso com uma leve e limitada regulação significava que lidar com mercados financeiros britânicos de um terço do tamanho dos mercados nos EUA tinha tido onze vezes menos menos agentes de custódia do que a Securities and Exchange Commission (SEC) - 98 comparado com 1.111.
É irônico que a crise possa terminar salvando Brown de ter de renunciar do cargo. Já está claro, agora, que sua aversão à regulação financeira, e sua falta de cuidado com respeito à bolha imobiliária – a qual, desde que o partido trabalhista chegou ao poder fez com que a performance da economia do Reino Unido parecesse muito melhor do que qualquer outro poderia ter feito – estão profundamente implicados na construção da crise. Por uma década, os acordos do mercado imobiliário e do setor financeiro recompensaram o cachorro da economia britânica, enquanto nos EUA o consumo cresceu mais rápido que o PIB, financiado pela contratação de dívidas graças ao boom dos preços das casas. Um eleitorado muito agradecido reconduziu os trabalhistas ao governo duas vezes seguidas.
Respostas governamentais
A queda em espiral de contração de crédito está sendo conduzida por um colapso penetrante de confiança no todo da estrutura das intermediações financeiras que sustentam as economias capitalistas. Com índices de endividamento chegando aos níveis mais elevados e com o clima econômico piorando, muitas empresas na economia real devem ser levadas à bancarrota; então, credores e compradores de hipotecas (14) serão postos fora do mercado. Os governos portanto devem se mover para estabilizar os mercados de crédito adotando medidas para incentivar os compradores a se reintegrarem no mercado de títulos – mais especialmente o Tesouro norte-americano, com 700 bilhões de de dólares no esquema de resgate. Muitos estados europeus se moveram para fortalecer o setor bancário, com a Islândia, a Grécia, a Alemanha, a Áustria e a Dinamarca garantindo os depósitos até o início de outubro de 2008. As regras de competitividade foram deixadas de lado, com a adoção de mega-fusões. No Reino Unido, as fusões recentes do HBO [Halifax Bank of Scotland] e do Lloyds criaram um banco com 30% das ações do mercado de varejo.
O poder absoluto do monopólio desses conglomerados está provavelmente instigando uma resposta regulatória mais forte. Outra área-chave para observar, em termos de grau de robustez da resposta governamental é o mercado de balcão dos contratos de derivativos – os quais Warren Buffet na famosa afirmação, em 2003, descreveu como “armas financeiras de destruição em massa”. Buffet chegou a dizer que, enquanto o sistema Federal Reserve, foi criado em parte para impedir o contágio financeiro, “não há banco central com a competência de impedir o efeito dominó da quebra de seguros e derivativos”. No caso de ser implementada mais regulação no mercado de balcão – mesmo na forma mais elementar de exigir o uso de um contrato em formato standard e o registro dos detalhes de cada contrato com um corpo regulatório – Brooksley Born terá alguma satisfação. Ela foi a cabeça da Comissão da Bolsa de Mercadorias Futuras de Chicago no fim dos anos 90, e propôs num discutido artigo que o mercado de balcão deveria operar sob alguma forma de regulação. Alan Greenspan, o presidente Arthur Levitt e o secretário do tesouro Robert Rubin ficaram tão bravos por ela ter levantado uma idéia dessas que pediram a permissão de Clinton para demiti-la; em janeiro de 1999 ela se demitiu alegando “razões familiares”.
Para além dessas respostas imediatas, a crise também voltou a atenção para a questão da estabilidade do sistema como um todo – e especificamente para o impacto do modelo financeiro internacional nos sistemas nacionais. Um debate furioso tem sido travado nos últimos anos com respeito a padrões de contabilidade. Tanto a iniciativa de listar companhias ao redor do mundo – o norte-americano Generally Accepted Accounting Principles e a International Financial Reporting Standards (também conhecida como IAS) – exigiram companhias listadas “de mercado para mercado”, quer dizer, frequentemente reavaliar suas ações nos preços da moeda de mercado ou, se as ações são ilíquidas, e não têm preço de mercado, reavaliá-las de acordo com o custo das suas garantias. Defensores desse método – principalmente investidores – tendem a chamá-lo de “fair value standard” [padrão de valor justo] (quem poderia opor-se a um “valor justo”?), argumentando que sua adoção é crucial para manter os investidores confiantes nas contabilidades públicas das firmas (15).
Críticos, incluindo o International Institute of Finance [IIF] – o mais importante grupo de lobby dos banqueiros – afirmaram que esse tipo de regulação ampliava o aumento de booms e de explosões. Em fases de tendência de queda do “valor justo” a contabilidade obriga os bancos a gravar uma queda no valor dos ativos que poderia ser justificada por “fundamentos” econômicos. Para manter sua solvência elas são assim obrigadas a levantar novo capital a alto custo ou reduzir os empréstimos. As fases de tendência de alta, por outro lado, permitem aos bancos estimularem seus balanços além de níveis justificados pelos “fundamentos”. Mas os métodos alternativos de “marcação a mercado”, ou “mark to model”, no qual cada firma usa seu próprio modelo para avaliar os preços-sombra [shadow prices] são, por sua vez, abertos ao ataque. Warren Buffet observou que o modelo de marcação a mercado tende a degenerar em “marcação à fantasia”, enquanto Goldman Sachs, em junho de 2008, renunciou à condição de membro do IIF num movimento de protesto que se chamou "contabilidade Alice no país das maravilhas".
Os críticos da marcação a mercado tendem a tratar juntas a importante distinção entre modelos de contabilidade e padrões prudentes. Os primeiros estão consternados com a informação fornecida aos acionistas e aos outros quanto à “integridade” do mercado; sua função é assegurar informações contínuas e acuradas sobre a situação das companhias como base para decisões de investimento. Padrões prudentes, por outro lado, enfatizam a estabilidade financeira e a prevenção de que os agentes financeiros se comportem de modo que ponha a estabilidade em risco. Manter essa distinção e revisitar alguns padrões de prudência é importante no atual contexto.
Crédito e credibilidade
Um tipo de padrão prudente é oportuno para revisar a adequação de capital dos bancos. O modelo Basel II (16) de adequação de capital, que vigorou com força no início de 2007, após uns nove anos de negociação, marcou uma mudança da regulação externa do Basel I para a auto-regulação – tornando-a um convite para o comportamento descuidado e de “moral arriscada” num tempo em que os grandes bancos estão mais confiáveis do que nunca de que serão resgatados pelo estado. Basel II exige que os bancos usem agências de classificação e seus próprios modelos internos de ações de risco – ambos os quais têm se mostrado pró-cíclicos e fracassaram espetacularmente no desenrolar da crise atual – ao tempo em que requer elevar padrões de capital em períodos de iliquidez, precisamente quando bancos são menos capazes de encontrá-los. Mais ainda, a experiência do Basel I e a simulação dos efeitos do Basel II sugerem que ambos os conjuntos de regras inclinam o fluxo de capital dos bancos dos países desenvolvidos para o mundo em desenvolvimento, em favor de bancos de crédito de curto prazo, o tipo mais perigoso (17). Basel II também aumenta o custo financeiro para os bancos no Sul, em relação ao dos países desenvolvidos, cimentando a vantagem competitiva dos últimos. Acréscimos ao Basel II não estão endereçados a quaisquer dessas questões; para isso, é preciso uma renegociação total.
Dentre as muitas vítimas da crise, então, está o modelo global dominante da arquitetura financeira das últimas duas décadas, cuja credibilidade vem sendo seriamente danificada. Todos os seus três pilares funcionaram mal nesta crise. Primeiramente, os serviços regulatórios financeiros deveriam proteger os depositantes dos bancos e os consumidores do comportamento doente de firmas individuais, como segurar reservas inadequadas; como vimos, contudo, a regulação era frouxa ao extremo. Segundo, os mercados financeiros visam a, independentemente, alocar capital de investimento e consumir crédito entre indivíduos, firmas e estados, com pouca influência do governo; mas a opacidade criada pelos alavancamentos e engenharias financeiras complexas resultaram no derretimento do mercado e num eventual resgate do estatal.
O terceiro pilar é a manutenção da estabilidade monetária – definida como mantendo a inflação sob rédea curta – pelo banco central. Ao focar na indexação de preços no varejo, os bancos centrais optaram por manter taxas de juros muito baixas e permitir o rápido crescimento do crédito, ninado pelo baixo preço da inflação devido ao barateamento das importações da China. O rápido crescimento do crédito explodiu bolhas de ativos, especialmente nas economias familiares – as quais muitos bancos centrais ignoraram, à medida que seu mandato estava confinado ao consumidor de preços. Na verdade, eles e os políticos por trás deles aplaudiram o boom imobiliário porque isso espalhou crescimentos agudos no PIB. O novo regime que emerge da crise atual, então, consiste provavelmente em incluir tentativas de revisar o papel do terceiro pilar ao ampliar o mandato dos bancos centrais, e assegurar que eles dêem mais peso aos preços dos ativos. À medida que a taxa de juro é um instrumento muito duro, os dirigentes dos bancos centrais e reguladores terão de apostar na expansão de um conjunto de medidas prudenciais. Exemplos incluiriam uma exigência para novos produtos financeiros obterem aprovação regulatória, a fim de assegurar que seu risco característico possa ser prontamente determinado por uma terceira parte; que qualquer organização que possa esperar um sistema público de segurança – e especialmente segurança pública dos depósitos – deveria submeter ao controle seu portfolio de empréstimos, para reduzir o crédito de setores “superaquecidos”. (10)
Demise of the consensus?
As economias neoliberais têm poderosos anticorpos contra evidências contrárias ao seu modo de ver as coisas. Contudo, a crise atual pode ser suficientemente grave para acordar os economistas do “sono profundo da opinião irreversível”, e torná-los mais receptivos a provar que o consenso da globalização pós-Guerra Fria enfraqueceu notavelmente sobre bases empíricas. De acordo com uma perspectiva convencional, nas décadas após 1945, os governos “intervinham” rotineiramente na economia, especialmente nos países em desenvolvimento, onde a industrialização para substituição de importações (ISI) era a norma. Enquanto o mundo desenvolvido era liberalizado, o sul global era mantido para a ISI e, conseqüentemente, sua performance econômica relativa restava defasada. Mas, em torno de 1980, sob o incentivo do Banco Mundial, FMI e os governos norte-americano e inglês, os países em desenvolvimento progressivamente adotaram as prescrições do consenso da globalização e mudaram para uma estratégia de simpatia ao mercado, crescimento das exportações e desenvolvimento de políticas monetárias e fiscais austeras (supply-side). Como resultado, sua performance relativa melhorou não apenas em comparação com o passado mas também com os países desenvolvidos; eles finalmente começaram a alcançá-los. Essa evidência empírica, por sua vez, validou a pressão do Banco Mundial e do FMI sobre os seus devedores para adotarem políticas neoliberais.
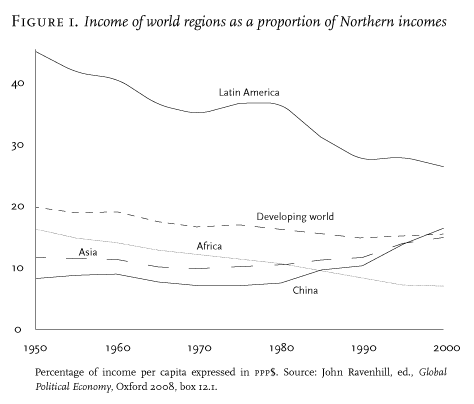
O problema dessa história é que ela é amplamente equivocada. A figura 1 mostra a média de renda de um número de regiões do Norte, expressas na paridade com o dólar de 1950 a 2001. América Latina e África exibem um declínio relativo tanto antes como depois de 1980; o Leste Europeu, não mostrado, acompanha a linha da América Latina. A China, no fundo do gráfico na maior parte do período, começa a crescer nos 80 e continua daí em diante, alcançando o índice do Sul em 2001; a linha da Ásia aumenta um pouco, também, depois de um atraso – mas isso também inclui a China, que responde por boa parte do seu crescimento.
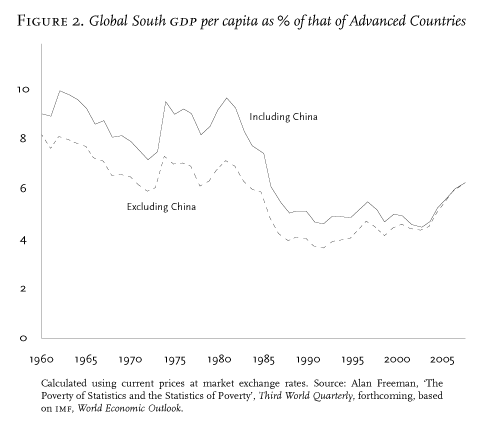
A figura 2, oposta, mostra a média de renda do mundo desenvolvido, excluindo as “economias de transição” do antigo bloco soviético, com relação ao do Norte, expresso nas taxas de câmbio do mercado. O topo de linha representa o todo do Sul, o fundo da linha do Sul excluindo a China. Em ambos os casos, a tendência, de 1960 a 2008 é muito diferente daquele postulado pela narrativa da globalização. A razão era mais alta no período anterior a 1980, caiu agudamente nos 80, chegando a um nível baixo durante os anos 90, e tendo tido um pequeno aumento depois de 2004 por causa do boom induzido de commodities pelo rápido crescimento da China. Considerando a renda expressa em termos de paridade, a tendência é consistente com a narrativa da globalização, virando para cima no começo dos anos 80 e continuando a ascender desde então; mas, exclua-se a China e a tendência é quase a mesma que a da figura 2. (19)
A ideia de que a globalização gera crescimento econômico, então, resta principalmente no alto crescimento da China. Ainda que as políticas aplicadas por Pequim estejam longe de serem idênticas aquelas endossadas pelo Consenso de Whashington; ela seguiu os preceitos de Friedrich List e das políticas de mercado norte-americanas do século XIX, durante o salto de desenvolvimento, mais do que aquelas de Adam Smith ou do neoliberalismo dos dias que correm. O estado tem sido um promotor integral do desenvolvimento, e tem adotado como objetivo medidas de proteção como parte de uma grande estratégia para promover novas indústrias e tecnologias; está agora investindo pesadamente em sistemas de informação para ajudar as empresas de engenharia chinesas em torno de patentes no ocidente.
A American Economic Association (20) fez uma pesquisa de opinião com seus membros em 1980, 1990 e 2000 (21). Os resultados indicam um vasto consenso quanto às proposições relativas aos efeitos desejáveis da abertura e aos efeitos prejudiciais do controle de preços. Por exemplo, em todas as três pesquisas a proposição de que “tarifas e controle de importações diminuem o bem-estar econômico” obteve um grau muito alto de concordância; em 1980, 79% dos economistas norte-americanos disseram concordar com a afirmação, no lugar de “concordo com qualificações” ou “discordo”. (Economistas em quatro países continentais europeus também pesquisaram em 1980; só 27% dos economistas franceses disseram que concordavam com a mesma proposição.) Parece uma boa aposta a de que em 2010 a enquete registrará significativamente menos acordo sobre a desejabilidade para o comércio livre, a livre circulação de capitais e outras formas de abertura econômica – fornecendo uma evidência concreta do enfraquecimento do consenso da globalização entre economistas e, em seguida, dando apoio à conjectura de que devemos adotar um novo regime.
Repensando o modelo
Em tempos de crise, argumentos que antes estavam nas margens podem, de novo, ganhar grandes correntes. Se o desaparecimento de três ou cinco grandes bancos de investimento indica a gravidade do abalo presente, também oferece uma oportunidade para ampliar a extensão de possibilidades para uma revisão do modo como a finança global opera; a queda nos fundos de pensão e o declínio do preço das casas também deveriam aumentar os votos para uma reforma maior. Hoje, estudiosos enfrentam o desafio de repensar alguns dos modelos intelectuais básicos que têm legitimado a política ao longo das últimas três décadas. O desmanche dos complexos produtos financeiros opacos pode persuadir muitos dos benefícios da substancialidade do setor financeiro menor em relação ao real, e talvez de uma “economia mista” na finança, em que algumas firmas combinariam interesses públicos e privados – operando mais como utilidade do que maximização de lucros.
Porém, mais fundamentalmente, o próprio modelo de globalização precisa ser repensado. Ele ultra-enfatizou a acumulação de capital ou o ajuste fiscal (supply-side) na economia, em detrimento do fortalecimento da demanda (à medida que a pressão sobre o crescimento da exportação implicou fosse a demanda ilimitada) (22). O fracasso em alcançar o crescimento, visto nas figuras 1 e 2, deve-se em parte à falta de atenção do neoliberalismo com a demanda interna, refletindo o domínio da economia neoclássica e a marginalização das abordagens keynesianas. A demanda pelo desenvolvimento nacional e regional envolveria grandes esforços voltados para alcançar igualdade na distribuição de renda – e então um papel maior dos padrões do trabalho e dos sindicatos, do salário mínimo e de sistemas de proteção social.
Também seria necessária a administração estratégica do comércio, seja para frear os os efeitos da guerra fiscal e do crescimento de exportações direcionadas, e estimular a indústria doméstica e os serviços que poderiam oferecer melhores condições de vida e de renda para as classes média e trabalhadora. Controle do fluxo de capital, como para evitar surtos especulativos, seria outro instrumento-chave para uma demanda orientada pelo processo de desenvolvimento, à medida que daria uma maior autonomia aos governos, no que concerne à taxa de câmbio e ao cenário das taxas de juros.
O fortalecimento recente dos processos de integração regional, por sua vez, deveria dirigir sua atenção para longe dos padrões globais de arranjos que, por causa do seu objetivo maior, são, na melhor das hipóteses, necessariamente áridos. Os acordos de comércio regional entre países em desenvolvimento têm vantagens distintas sobre os arranjos multilaterais, cujos termos frequentemente servem para quebrar economias abertas do Sul, enquanto preservam intactas as proteções para a indústria e a agricultura, no Norte. As moedas regionais – como as da Unidade Monetária Asiática, que vêm sendo discutidas por estados do leste asiático, com base no peso das medidas das moedas locais – poderiam agir como uma referência independente do dólar americano, reduzindo a vulnerabilidade do mercado às turbulências em Wall Street. (23)
Os regimes da economia global devem, acima de tudo, ser repensados a fim de permitir a diversidade das regras e dos padrões, em vez de impor mais uniformidade. No lugar de buscar, nos termos de Martin Wolf, fazer todo mundo alcançar os mesmos índices de integração econômica encontrados no interior das estruturas dos EUA, de modo que cada estado-nação tenha não mais influência sobre as suas fronteiras do que os EUA tem sobre as transações domésticas (24), deveríamos buscar inspiração numa analogia com o “middleware” (25). Designado para capacitar diferentes tipos de software para comunicarem-se entre si, middleware oferece a muitas organizações uma alternativa para fazer com que um programa atravesse sua estrutura inteira; isso permite mais objetivos para a escolha de programas descentralizados. Se a segunda perna do atual “duplo movimento” se tornar um período do qual o consenso estará fortemente ausente, também será possível fornecer-se um espaço para uma ordem mais ampla de padrões e instituições – alternativas econômicas e financeiras para o sistema de amplas prescrições do neoliberalismo. Isso pode dar ao novo regime que emerge da atual reviravolta mais estabilidade do que o seu predecessor. Se isso vai oferecer as bases para um mundo mais igualitário, contudo, permanece uma questão aberta – e um desafio urgente – para algum tempo por vir.
7 de outubro de 2008
(1) A expressão “Consenso de Washington” foi criada por John Williams em 1989, para se referir a uma série de recomendações políticas, que vieram a ser aplicadas em sentido muito mais amplo, compreendendo desregulação financeira, livre circulação de capitais, aquisição irrestrita de empresas locais por multinacionais e o estabelecimento irrestrito de subsidiárias.
(2) Dean Baker, The Conservative Nanny State: How the Wealthy Use the Government to Stay Rich and Get Richer, Washington, DC, 2006.
(3) Karl Polanyi, The Great Transformation, Boston, 2001 [1944].
(4) Para maiores detalhes, ver Robert Wade, “A New Global Financial Architeture?”, NLR, n.46, Julho-Agosto de 2007; e “Global Financial Regulation Versus the Engines of Financial Eatwell”, eds, Issues in Finance and Industry, Basingstoke, no prelo.
(5) John Jansen, ‘America’s Reign of Terror’, SeekingAlpha.com, 2 October 2008.
(6) Martin Fackler, “Japan Mostly Unscathed by Global Credit Crisis”, International Herald Tribune, 22 de setembro de 2008.
(7) Jesse Eisinger, “London Banks, Falling Down”, Portfolio.com, 13 de agosto de 2008.
(8) Nicolas Véron, Mathieu Autret e Alfred Galichon, Smoke & Mirrors, Inc: Accounting for Capitalism, Ithaca, NY, 2006
(9) Jean-Marc Figuet e Delphine Lahet, “Les Accords de Bâle II: quelles conséquences pour le financement bancaire extérieur des pays émergents?”, Revue d'Economie du Dévelopment, n. 1 (Março 2007), pp. 47-67.
(10) Stephen Bell e John Quiggin, “Asset Price Instability and Policy Responses: The Legacy of Liberalization”, Jounal of Economic Issues, vol. 40, n. 3 (Setembro 2006), pp. 629-49.
(11) No seu livro Why Globalization Works, Martin Wolf não apresenta evidências desse tipo. O mais próximo que chega é a uma tabela (8.1), dando taxas de crescimento de sete regiões em vários períodos de tempo, de 1820 a 1998, o que mostra que seis de sete regiões tiveram crescimento menor entre 1973-98, a era da globalização e de sua orientação exterior, do que entre 195-1973, a era anterior da intervenção estatal e da ISI; mas Wolf não comenta esse declínio.
(12) Dan Fuller e Doris Geide-Stevenson, “Consensus among Economists: Revisited”, Jounal of Economic Education, vol. 34, n. 4 (Outono de 2003), pp. 369-87.
(13) Thomas Palley, “Developing the Domestic Market”, Challenge, vol. 49, n. 6 (novembro-dezembro 2006).
(14) Wade, “The Case for a Global Currency”, Internacional Herald Tribune, 4 de agosto de 2006.
(15) Wolf, Why Globalization..., p. 4.


