Mostrando postagens com marcador Robert Brenner. Mostrar todas as postagens

21 de dezembro de 2023

Sete teses sobre a política americana

O bidenismo é analisado como o resultado de uma guinada bipartidária em direção a um keynesianismo sem crescimento, em uma nova fase de acumulação capitalista emergindo da longa recessão. Classes - e políticas de classe - redefinidas em uma intervenção surpreendentemente original.

Dylan Riley e Robert Brenner

New Left Review
NLR 138 • Nov/Dez 2022

Nas semanas que se seguiram às eleições intercalares dos Estados Unidos de 2022, o clima na penumbra intelectual do Partido Democrata oscilou descontroladamente, de uma agitação apaixonada a uma auto-congratulação eufórica. Os terríveis avisos de uma “onda vermelha” que entregaria grandes maiorias no Congresso aos Republicanos deram lugar ao júbilo pela salvação da democracia. Na realidade, os resultados foram decididamente mistos. Os republicanos conquistaram a Câmara com uma estreita maioria, enquanto os democratas mantiveram o seu pequeno controle no Senado. Os republicanos varreram a Flórida e viraram alguns distritos de Nova York. Os direitos reprodutivos tiveram uma noite bastante boa, mas os democratas continuaram a ter um desempenho muito fraco com os brancos sem formação universitária - de acordo com uma sondagem, os republicanos conquistaram mais de 70 por cento dos homens brancos sem diploma universitário.[1]

Várias explicações foram apresentadas para o desempenho republicano mais fraco do que o esperado, no contexto de um presidente profundamente impopular e de uma inflação elevada. Entre as principais hipóteses está a fraca “qualidade dos candidatos” de muitos dos que Trump endossa; a anulação pela Suprema Corte da garantia constitucional do direito ao aborto com a decisão Dobbs v Jackson neste verão; e - com 27 por cento - a participação relativamente elevada entre os eleitores jovens. Todos estes pontos têm alguma plausibilidade, mas ignoram a questão mais ampla. A política americana sofreu uma mudança tectônica ao longo dos últimos vinte anos, ligada a profundas transformações estruturais no regime de acumulação. Estas transformações ainda não foram adequadamente esboçadas e teorizadas; os imprevistos resultados intercalares são uma boa ocasião para começar a fazê-lo.

O que oferecemos aqui não é um argumento acabado, mas um conjunto de sete teses telegráficas, ladeadas por evidências empíricas, destinadas a provocar uma discussão mais aprofundada destas questões críticas. Para tanto, iniciamos com um breve esboço da conjuntura atual e um esclarecimento de termos.

1

Durante a maior parte do século XX, os partidos políticos dos EUA representaram diferentes coligações de capitalistas, que apelaram aos eleitores da classe trabalhadora com base no fato de promoverem o desenvolvimento econômico, expandirem as oportunidades de emprego e gerarem receitas para investir em bens públicos. Esta foi a “base material de consentimento” que determinou o sucesso do partido nas urnas: uma versão local da política que moldou a maioria das democracias capitalistas durante o longo boom do pós-guerra. Nos EUA, isto produziu oscilações eleitorais significativas e grandes maiorias no Congresso para o lado vencedor: Eisenhower em 1956, Johnson em 1964, Nixon em 1972. Esse cenário político desapareceu agora. A partir da década de 1990, e definitivamente desde 2000, os governos republicanos e democratas alternam-se nas margens mais estreitas. Ganhar uma eleição já não envolve apelar a um vasto centro em mudança, mas depende da participação e da mobilização de um eleitorado profunda mas estreitamente dividido.

Esta nova estrutura eleitoral está relacionada com a ascensão de um novo regime de acumulação: chamemos-lhe capitalismo político. Sob o capitalismo político, o poder político bruto, e não o investimento produtivo, é o principal determinante da taxa de retorno. Esta nova forma de acumulação está associada a uma série de novos mecanismos de “roubo politicamente constituído”. [2] Estas incluem uma série crescente de incentivos fiscais, a privatização de ativos públicos a preços mínimos, a flexibilização quantitativa mais taxas de juro ultrabaixas, para promover a especulação no mercado bolsista - e, crucialmente, enormes gastos estatais direcionados diretamente para a indústria privada, com efeitos de cascata para a população em geral: a legislação de Bush sobre medicamentos prescritos, a Lei de Cuidados Acessíveis de Obama, a Lei de Cuidados de Trump, o Plano de Resgate Americano de Biden, as Leis de Infraestrutura e chips e a Lei de Redução da Inflação. [3] Todos estes mecanismos de extração de excedentes são aberta e obviamente políticos. Permitem retornos, não com base no investimento em instalações, equipamentos, mão-de-obra e fatores de produção para produzir valores de uso, mas sim com base em investimentos em política.
[4] Esta nova estrutura é a verdadeira base da principal conclusão de Piketty: a de que a taxa de retorno do capital ultrapassa agora a taxa de crescimento (embora o próprio Piketty, na nossa opinião incorretamente, apresente isto como um regresso à normalidade capitalista após o período excepcional da longa estrondo). [5]

A ascensão do capitalismo político reconfigurou profundamente a política. Ao nível da elite, está associada a níveis vertiginosos de despesas de campanha e à corrupção aberta em vasta escala. Ao nível das massas, está associado ao desmoronamento da anterior ordem hegemônica, pois em um ambiente persistentemente de baixo ou nenhum crescimento - "estagnação secular" - os partidos já não podem operar com base em programas de crescimento. Não podem, portanto, presidir a um “compromisso de classe” no sentido clássico. Nestas condições, os partidos políticos tornam-se fundamentalmente coligações fiscais e não produtivistas. Antes de prosseguirmos com a hipótese de como funcionam estas coligações, devemos primeiro esclarecer os termos que utilizamos para a análise de classes.

2

As classes sociais, a nosso ver, são posições estruturais ligadas por relações de exploração. A classe dominante extrai esforço de trabalho — isto é: “exploits” — da classe subordinada. Esse esforço de trabalho é a base do controle da classe dominante sobre o excedente social, o que, por sua vez, lhe confere um papel de liderança na determinação da dinâmica global de desenvolvimento da sociedade em questão. Diferentes estruturas de classe emergem das formas qualitativamente distintas pelas quais as classes dominantes extraem o esforço de trabalho dos seus subordinados. Por exemplo, sob o capitalismo, os proprietários de meios de produção normalmente extraem esforço de trabalho dos trabalhadores no processo de produção após a compra de força de trabalho - a capacidade de trabalhar - em um mercado. Em contraste, sob o feudalismo, os senhores normalmente não extraem esforço de trabalho no próprio processo de produção, mas posteriormente a ele, através da aplicação ou ameaça de força. Vários pontos decorrem destas posições gerais.

Em primeiro lugar, o objetivo da “análise de classe”, na nossa opinião, é identificar o centro nevrálgico de toda a ordem social com vista à sua possível transcendência. Não se trata, portanto, no ritmo do falecido brilhante Erik Olin Wright, de uma teoria de “estratificação social”, ou de um procedimento concebido para fornecer uma cartografia social de “oportunidades de vida”. Na verdade, as categorias da ciência social dominante são muito melhores para fazer isso do que a análise de classes. O trabalho de Olin Wright constitui uma admissão tácita disto, na medida em que o seu “mapa de classes”, que é organizado de acordo com os critérios de propriedade, autoridade e especialização, não está relacionado com a sua teoria marxista subjacente sobre o que é classe: um conjunto de posições interligadas constituídas por relações de exploração. [6] Assim, especialmente sob condições capitalistas, pode haver grandes diferenças nas “oportunidades de vida”, rendimento e estilo de vida dentro da classe trabalhadora. Na verdade, no curso normal das coisas, esperaríamos que as verdadeiras relações de classe fossem quase invisíveis como uma realidade quotidiana para a maioria dos atores sociais, na maior parte do tempo.

Em segundo lugar, e de forma relacionada, no nosso uso a expressão “política de classe” refere-se à politização da principal relação de exploração na estrutura de classes em discussão. Na sociedade capitalista, isto significa a politização da relação salário-trabalho/capital - e, em particular, tentativas de exercer controle político sobre a forma como o excedente social é investido. A política de classe, neste sentido, é um acontecimento raro; nas sociedades capitalistas avançadas, a maior parte da política tende a ser política não-classe, como explicado na Tese Um abaixo. Finalmente, o nosso argumento é que uma nova estrutura de exploração está em vias de emergir no mundo capitalista avançado; consequentemente, devemos também estar testemunhando a emergência de uma nova estrutura de classes, centrada em relações de “redistribuição ascendente politicamente concebida”. Tentamos, ainda que de forma breve e telescópica, caracterizar estas novas relações de classe utilizando as noções de coligações fiscais e grupos de estatuto. Para compreender a sua especificidade, precisamos situar o momento contemporâneo em uma perspectiva teórica e histórica apropriada.

3

Tese Um. Uma nova política não-classista, mas robustamente material, emergiu desde a década de 1990. A cena política dos EUA há muito que apresenta um aspecto profundamente paradoxal: embora ubíquamente estruturada por classe, é marcada por uma quase completa ausência de “política de classe”. [7] Os partidos, nos seus vértices, ministram a diferentes frações do capital, mas nas suas bases estão orientados para diferentes frações de trabalhadores. Assim, nem o Partido Republicano nem o Partido Democrata são, nem nunca foram, um “partido da classe trabalhadora”; é correto interpretar estes partidos como partidos do capital. No entanto, apesar desta orientação fundamental, ambos devem procurar apelar aos interesses materiais daqueles que “possuem apenas a sua própria força de trabalho”, uma vez que este setor constitui a grande maioria da população americana. Qualquer partido que concorra na política eleitoral deve, em certa medida, responder aos interesses da classe trabalhadora. Apesar de se falar em política de identidade e em “valores pós-materiais”, a política americana tem uma clara base material de massa. Mas não é uma política de classe, porque naturalmente nem os Democratas nem os Republicanos procuram mobilizar os muitos trabalhadores que votam neles contra o capital; nem tentam exercer um controle político efetivo sobre o capital, especialmente na era do “capitalismo político”. Assim, temos, na nossa formulação, políticas de interesse material sem políticas da classe trabalhadora.

Esta interpretação está enraizada em uma compreensão particular da relação entre a política da classe trabalhadora, a estrutura de classe e a formação de classes. Argumentamos que a estrutura de classes dentro do capitalismo subdetermina a política de classe. Esta subdeterminação, inerente à estrutura das relações de exploração sob o capitalismo, é particularmente aguda nos EUA por razões históricas, duas das quais merecem ser sublinhadas: a emergência, a partir da década de 1870, de um sistema racializado de controle do trabalho no Sul ("Jim Crow"); e a imigração em massa, que criou uma base para a estratificação “étnica”.

4

Ao nível mais abstrato, os trabalhadores que prosseguem os seus interesses econômicos sob o capitalismo podem escolher entre duas estratégias principais: individualista e colaboracionista de classes, ou ação coletiva baseada em classes.[8] Através da primeira estratégia, em alguns aspectos a mais natural, os trabalhadores perseguem os seus interesses como proprietários da “mercadoria especial”, a força de trabalho. Isto pode assumir muitas formas; mas, fundamentalmente, todas as políticas de interesse material dos trabalhadores não pertencentes à classe estão centradas na melhoria dos salários e das oportunidades de emprego dentro do sistema de apropriação privada. Isto não é “política de classe” da classe trabalhadora, porque nesta política os trabalhadores não agem, nem se concebem como uma classe. Num pólo desta política não-classista está a negociação coletiva; no outro, políticas anti-imigrantes e racistas. Nos Estados Unidos contemporâneos, com o seu grande grupo de trabalhadores relativamente altamente qualificados, o credenciamento e a defesa do valor das credenciais também são uma estratégia comum não-classista. As várias frações da classe trabalhadora organizadas para proteger o valor do trabalho tendem a fundir-se naquilo que Weber chamou de “grupos de estatuto”, utilizando meios político-ideológicos para gerir a concorrência. Esta forma de política tende a fragmentar e isolar os trabalhadores uns dos outros.

A alternativa é a “política de classe” da classe trabalhadora. Os trabalhadores que prosseguem uma estratégia de classe ligam as exigências redistributivas a uma tentativa mais ampla de exercer controle político sobre o excedente social produzido pelos trabalhadores e apropriado pelo capital. Também se concebem como membros de uma classe, em uma sociedade dividida por classes. A prossecução da política da classe trabalhadora é sempre arriscada para os trabalhadores individuais, pois exige que um grande grupo aja em solidariedade. É sempre tentador, e muitas vezes altamente racional, que os indivíduos se retirem da estratégia de classe e optem pela abordagem de grupo de estatuto, em uma tentativa de aumentar os retornos sobre a venda da sua unidade de força de trabalho. Entretanto, o único mecanismo que pode manter os trabalhadores unidos como uma “classe”, e não como um “saco de batatas” de vendedores de força de trabalho, é a luta de classes. A importância da luta de classes reside, portanto, não apenas na disputa entre trabalho e capital, mas igualmente centralmente na luta para transformar os proprietários inerentemente isolados e atomizados da força de trabalho em um agente coletivo, para romper a rígida carapaça da força de trabalho. forma de mercadoria e pôs em movimento a classe trabalhadora como sujeito histórico. Como afirmou Rosa Luxemburgo, tirando as lições da Revolução Russa de 1905: "O proletariado necessita de um elevado grau de educação política, de consciência de classe e de organização. Todas estas condições não podem ser satisfeitas por panfletos e folhetos, mas apenas pela escola política viva, pela luta e na luta, no curso contínuo da revolução."[9] A política da classe trabalhadora, em suma, é constituída no contexto da luta de classes.

A política da classe trabalhadora, neste sentido, tem sido uma ocorrência altamente incomum na história dos EUA. Houve apenas dois breves períodos no século XX. A primeira, que vigorou de 1934 a 1937, viu a aprovação da Lei Wagner de 1935 (destruída em 1948). A segunda, que se estendeu de meados da década de 1960 até o início da década de 1970, trouxe a Lei do Direito ao Voto e os programas da Grande Sociedade. Mas estes ataques de política de classe rapidamente desapareceram. As camadas políticas reformistas que criaram conseguiram obter alguns ganhos materiais para as pessoas comuns, mas apenas sob as condições econômicas favoráveis do longo boom do pós-guerra. Quando esta situação desapareceu, dando lugar à longa recessão, os líderes sindicais burocráticos e os políticos Democratas só puderam impor concessões à sua base de massas.

5

Desde a década de 2010, tem havido um aumento na luta de classes, mas os membros da classe trabalhadora continuam a perseguir os seus interesses esmagadoramente como proprietários da força de trabalho, e não como classe. Isso não quer dizer que nada mudou. Por um lado, existe agora uma maior variedade de bases a partir das quais podem ser prosseguidas políticas colaboracionistas de classe ou de grupos de estatuto.[10] Até à década de 1980, estas políticas podiam ser genericamente descritas como reformistas, ou “social-democratas” - baseadas, como todas as políticas social-democratas, na perspectiva de crescimento econômico. Mas a política do período atual não oferece sequer a esperança de crescimento. É uma política de redistribuição de soma zero, principalmente entre diferentes grupos de trabalhadores. É distinta da política social-democrata, não porque não seja uma política de classe - o que é igualmente verdadeiro para a social-democracia - mas porque não é uma política de crescimento. Assim, os dois principais partidos políticos dos EUA já não aparecem como modelos de crescimento alternativos, mas sim como coligações fiscais diferentes: a política MAGA, que procura redistribuir o rendimento para longe dos trabalhadores não-brancos e imigrantes, e o neoliberalismo multicultural, que busca redistribuir a renda para os altamente qualificados.[11] Ambos tendem a atomizar e fragmentar a classe trabalhadora.

6

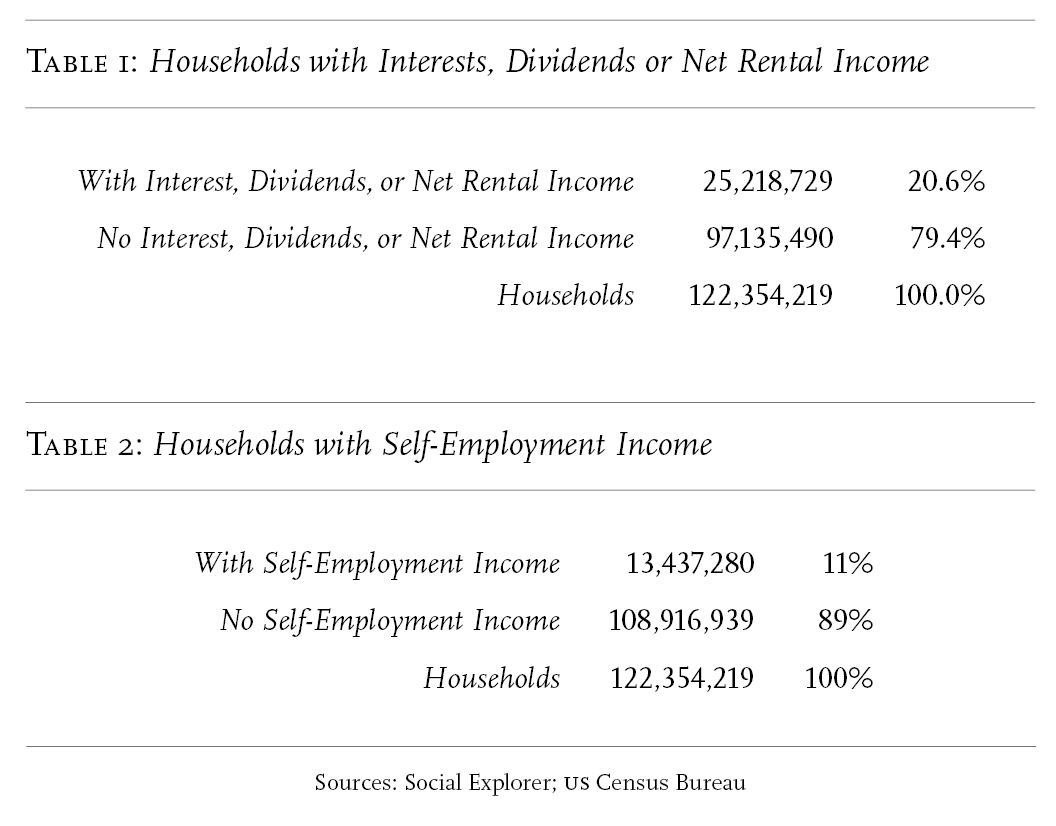
Com este quadro conceitual em mente, vamos oferecer algumas evidências básicas sobre o caráter da classe trabalhadora dos EUA. Numa primeira aproximação, a classe trabalhadora pode ser conceitualizada em termos da sua relação com os principais ativos da sociedade. Trabalhadores são todos aqueles que não usufruem de rendimentos provenientes de rendas, dividendos ou pagamentos de juros. Como mostra a Tabela Um, apenas 21 por cento das famílias são proprietárias de bens (excluindo a posse de casa própria), deixando aproximadamente 79 por cento das famílias sem acesso a essas formas de rendimento. Poderíamos pensar que isto exagera a dimensão da classe trabalhadora, pois talvez exista um grande grupo de trabalhadores independentes que não usufrui de bens nem de rendimentos salariais. Mas, como mostra a Tabela Dois, apenas cerca de 11 por cento dos agregados familiares têm algum rendimento de trabalho independente, e muitos destes são, sem dúvida, assalariados disfarçados. Juntando estas duas evidências, podemos estabelecer um limite inferior para a extensão quantitativa da classe trabalhadora. Mesmo assumindo que todos os agregados familiares com rendimentos de trabalho independente são proprietários dos seus principais meios de produção e não dependem de salários, 68 por cento da população dos EUA pertenceria à classe trabalhadora. Assim, neste nível de generalidade, a afirmação de Marx de que a classe trabalhadora do século XIX constituía a “grande maioria” da sociedade capitalista permanece correta.

7

No entanto, seria o cúmulo da estupidez dogmática não reconhecer as profundas divisões dentro da classe trabalhadora - divisões que nunca foram adequadamente mapeadas dentro da tradição marxista. O problema só pode ser aqui sugerido com alguns sinais empíricos, apontando para a educação, os setores do mercado de trabalho e a “raça”. Para começar, com o fenômeno da educação: hoje é comum nos EUA equiparar os “sem formação universitária” à “classe trabalhadora”. Em termos teóricos, esta fusão é altamente problemática, porque a “educação” não é um recurso comparável à propriedade de bens. Um diploma na parede, por mais prestigiada que seja uma instituição, não gera renda. Na nossa opinião, quaisquer concessões às noções de “capital cultural”, “capital humano” ou “classe profissional-gerencial” são, em última análise, uma capitulação a um dos mais antigos boatos ideológicos da sociedade burguesa: a ideia de que tais sociedades são constituídas predominantemente por de proprietários independentes que vendem os seus produtos no mercado. Mesmo os trabalhadores com maior nível de escolaridade, se não possuírem bens, devem entrar em uma relação salarial - isto é, devem subordinar-se ao capital para ganharem a sua subsistência.

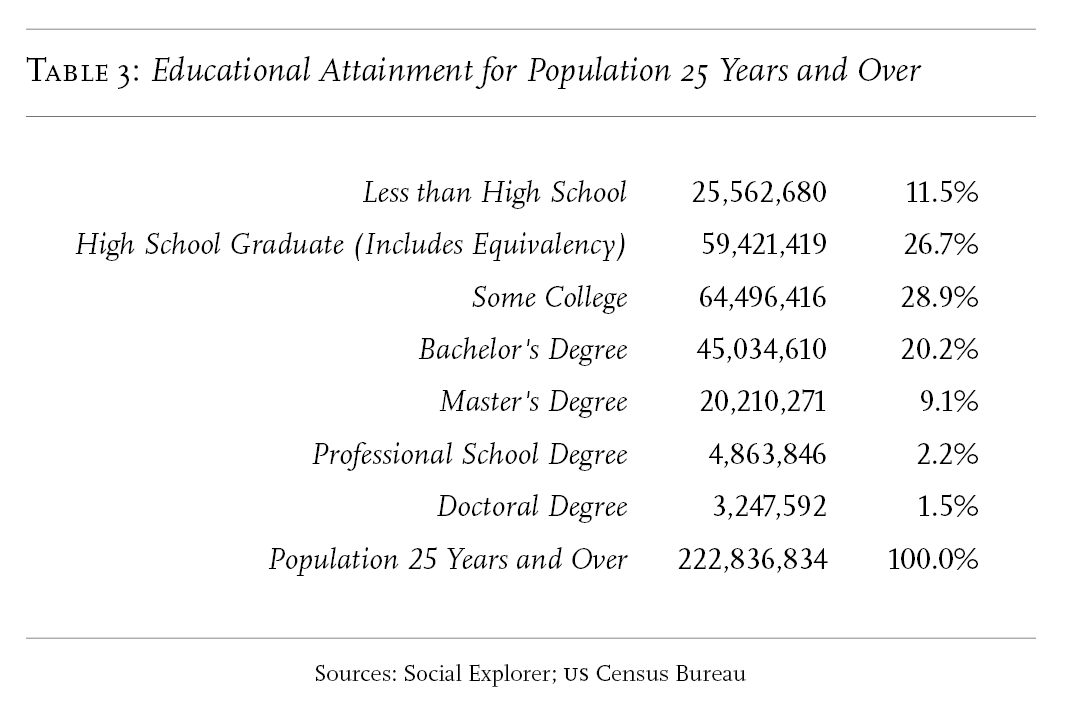
Isto não significa que a educação seja economicamente irrelevante; pelo contrário, nos EUA, a educação está claramente correlacionada com salários mais elevados. [13] A distribuição da população de acordo com a posse, ou não, de um grau superior diz assim algo importante - não tanto sobre a classe trabalhadora, mas sobre uma fração significativa dela. Tendo isto em mente: que percentagem da população dos EUA desfruta, pelo menos potencialmente, dos benefícios de um diploma superior? Como mostra a Tabela 3 abaixo, um terço da população dos EUA com mais de 25 anos possui um certificado BA e cerca de 38 por cento possui apenas o ensino secundário ou equivalente. Isto deixa 29 por cento com “alguma faculdade”, muitas vezes um “diploma de associado” de dois anos em uma competência profissional, como enfermagem. Nos níveis mais elevados do sistema de ensino superior, as percentagens são bastante pequenas. Apenas 9 por cento têm um mestrado e apenas 2 por cento têm um “diploma escolar profissional”, como o doutoramento exigido para se tornar médico, ou um “doutoramento”, como um PhD. Vale a pena sublinhar que uma pluralidade da população dos EUA encara o mercado de trabalho como trabalho basicamente não qualificado.
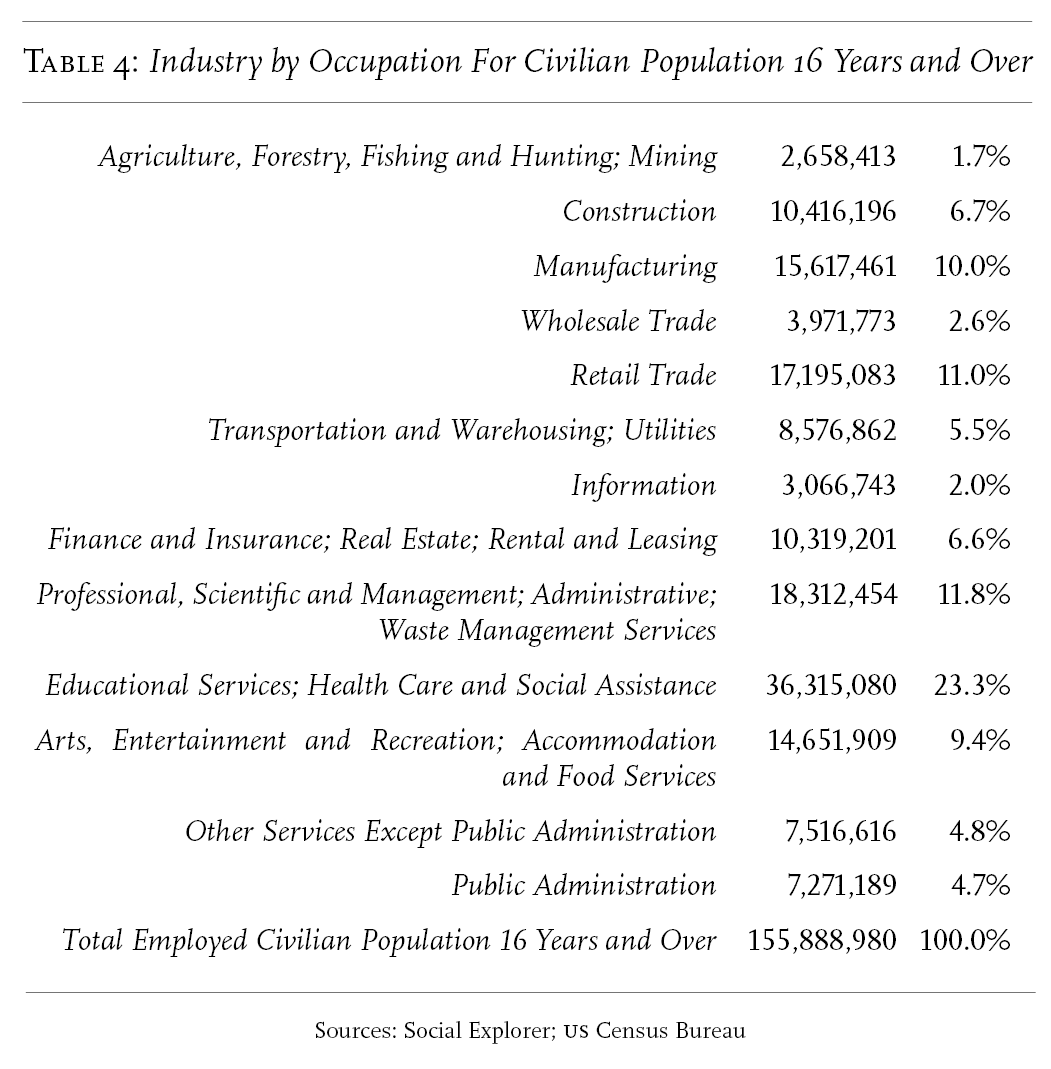

A classe trabalhadora também é heterogênea em termos da sua composição setorial. Os trabalhadores das indústrias da “classe trabalhadora histórica” constituem uma minoria distinta: “Agricultura, Silvicultura, Pesca e Caça, e Mineração”, “Construção”, “Indústria Transformadora” e “Transportes e Armazenagem e Serviços Públicos” juntos respondem por aproximadamente 24 por cento da população empregada, enquanto a única categoria de "Serviços Educacionais, Cuidados de Saúde e Assistência Social" constitui mais de 23 por cento. Uma parte substancial daqueles que trabalham nessas áreas provavelmente possui algum tipo de credencial.

A classe trabalhadora dos EUA também está, naturalmente, profundamente dividida por “raça”. Cerca de 70 por cento da população identifica-se como "branca" e cerca de 13 por cento como «negra», mas as variações regionais são grandes; por exemplo, 56 por cento dos californianos identificam-se como «brancos» e 6 por cento como "negros". Além disso, a categoria “latino” ou “hispânico” atravessa a categoria “branco”. A nível nacional, cerca de 10% da população “branca” identifica-se como “hispânica” ou “latina”, o que significa que os “brancos não hispânicos” constituem cerca de 60% da população dos EUA, e cerca de 40% nos grandes estados imigrantes. da Califórnia, Texas e Flórida. Estas identidades constituem notoriamente um terreno fértil para políticas não-classistas ou de grupos de status.

Como resumir essa configuração básica? A classe trabalhadora, entendida como aquela que não possui bens e, portanto, deve subsistir com rendimentos salariais, representa entre 68 e 80 por cento de todos os agregados familiares americanos. Mas esta classe está profundamente dividida por nível de educação, setor de atividade econômica e “raça”. Estas divisões estão enraizadas na lógica de uma configuração global em que os proprietários do capital estão efetivamente isentos de tentativas de redistribuição significativa. Esta perspectiva permite-nos reunir educação e raça em um único quadro conceitual. “Credencialização” e “raça” podem ser pensadas como formas de fechamento social que emergem dentro de uma classe trabalhadora americana organizada principalmente em termos de redistribuição interna. Para colocar a questão da forma mais contundente possível, “branquitude” ou “natividade” devem ser entendidas como o BA dos que não têm educação universitária, e a posse do BA deve ser entendida como a “branquitude” ou “natividade” dos que têm formação universitária.

8

Tese Dois. O bidenismo oferece o keynesianismo sem crescimento. O bidenismo é um fenômeno peculiar. Para uma caracterização precisa, precisamos primeiro de reconhecer a escala ambiciosa da agenda da Administração. O projeto de legislação Build Back Better, aprovado pela Câmara controlada pelos Democratas em setembro de 2021, baseou-se, tal como os seus antecessores, na generosidade distribuída através de meios políticos ao capital; com um valor de 2,2 bilhões de dólares, não só rivalizava em tamanho com a Lei de Cuidados, mas também teria introduzido novas medidas, ainda que limitadas, no sentido do seguro de saúde universal, licença familiar remunerada, cuidados infantis subsidiados e educação na primeira infância. O seu descendente encolhido, a Lei de Redução da Inflação (IRA), sancionada em agosto de 2022, fornece 738 bilhões de dólares ao longo de dez anos, através de uma combinação fiscal de dois terços de cortes fiscais e um terço de despesas diretas, para estimular o capitalismo verde - energia solar e nuclear. empresas, agronegócio, eficiência energética doméstica, veículos eléctricos - reduzir o preço dos medicamentos e alargar o subsídio existente à Lei de Cuidados Acessíveis (64 bilhões de dólares, ao longo de três anos).

A nova agenda incorpora, no entanto, duas peculiaridades. A primeira diz respeito às suas condições de emergência. Embora a versão americana do Estado-providência keynesiano nunca tenha sido a consequência direta da política de classe - teve pelo menos tanto a ver com a mobilização em tempo de guerra - historicamente, baseou-se em uma onda anterior de militância da classe trabalhadora. Em contrapartida, a política expansionista pós-2020 não tem essa base; é em grande parte uma resposta fortuita à pandemia de Covid e talvez também à rivalidade com a China - na verdade, a continuidade entre a Bidenômics e a Trumponomia reside precisamente aqui.[14] A segunda peculiaridade é o ambiente econômico em que a nova agenda funciona. Todos os outros Estados-providência keynesianos basearam-se em uma economia em expansão; a bidenômics, pelo contrário, é um programa de gastos deficitários sem crescimento. Há muito pouca evidência de um retorno real à rentabilidade da indústria norte-americana.

9

Como então devemos compreender esta estranha criatura? Uma breve narrativa de como Biden passou a ocupar sua posição atual pode ser útil aqui. A campanha presidencial de Hillary Clinton em 2016 esteve tão fortemente empenhada no neoliberalismo como as três administrações anteriores tinham estado - apelando aos círculos eleitorais naturais do Partido Democrata entre a fração credenciada da classe trabalhadora nos termos duplos de especialização e diversidade, mas não propõe praticamente nada em termos de crescimento econômico. Se Clinton tivesse vencido, isto teria representado a hegemonia contínua do neoliberalismo multicultural na sua forma pura.

A surpreendente vitória de Trump bloqueou esse caminho. Esta ruptura eleitoral com o neoliberalismo multicultural foi então agravada pela pandemia. Embora o próprio Trump tenha resistido a cada passo do caminho à resposta óbvia e racional à crise da Covid-19, a sua administração abriu, no entanto, um caminho para uma nova forma de política devido à necessidade inevitável de combater a pandemia. O Estado Federal interveio massivamente para sustentar a vida de muitos americanos comuns da classe trabalhadora - o oposto do que Trump e os seus colaboradores proclamaram que queriam. Isto produziu uma situação bizarra, em que Trump desacreditou as próprias políticas que a sua administração tinha seguido, especialmente no que diz respeito às máscaras e à vacinação em massa.

Estas contradições foram erroneamente interpretadas como fraquezas pessoais. Na verdade, o comportamento errático de Trump concentrou e exemplificou as circunstâncias históricas contraditórias que levaram os republicanos, quer queira quer não, a tornarem-se o primeiro partido americano a avançar no sentido de um rendimento básico garantido. O constante autodescrédito de Trump, as suas formulações ridículas sobre a lixívia como antídoto para a Covid e assim por diante, foram uma tentativa de evitar o reconhecimento de que as políticas que lhe foram impostas pela pandemia eram apropriadas e eficazes. A sua administração poderia legitimamente reivindicar algum crédito pelo desenvolvimento extraordinariamente rápido de vacinas eficazes - mas, como o próprio Trump descobriu, isto poderia alienar seriamente a base MAGA. [15]

Biden emergiu triunfante sobre as ruínas do projeto de Clinton, depois de movimentos nos bastidores da liderança democrata terem orquestrado a derrota de Bernie Sanders. Contudo, o bidenismo é também, e de forma crucial, um fenômeno especificamente pós-Trump. Para vencer em 2020, Biden teve de tirar partido das contradições históricas que estavam biologicamente incorporadas, por assim dizer, na negligência de Trump. Inicialmente, Biden teve, portanto, o vento a seu favor, porque parecia o melhor líder político disponível na luta contra a Covid. Isto, por si só, forçou uma ruptura com a política neoliberal multicultural de Clinton, apesar de Biden ter sido um forte neoliberal de Delaware desde a década de 1990. Como mostra a sua agenda interna, Biden passou a encarnar, breve e acidentalmente, algo como um novo New Deal. A resposta fiscal de Trump-Biden à recessão da Covid entre março de 2020 e março de 2021 foi superior a 5 bilhões de dólares, cinco vezes superior ao estímulo fiscal de 2008 e quase um quarto do PIB. Crucialmente, US$ 1,8 trilhão desse valor foram direto para indivíduos e famílias por meio de cheques de estímulo e benefícios de desemprego, complementados por US$ 600 por semana entre março e julho de 2020, com uma nova rodada de cheques de US$ 2.000 desembolsados em janeiro de 2021. [16] A isto, a legislação subsequente de Biden em 2021-22 – a Lei das Infraestruturas, os chips, o IRA – acrescentou outros 2 biliões de dólares.

De uma forma estranha, então, a Covid representou um equivalente funcional do tipo de política de classe que ajudou a gerar os pacotes de políticas do New Deal e da Grande Sociedade. Mas as peculiaridades da gênese desta agenda também marcaram os seus limites. Pois embora a administração Biden - que teve o cuidado de lisonjear e incorporar sandernistas dispostos, inclusive o próprio Sanders - tenha apresentado políticas que eram objetivamente pró-trabalhadores, tudo isso foi feito em voz baixa, dentro das restrições impostas por uma renúncia completa a qualquer tentativa de para redistribuir lucros. O destino da experiência Biden também foi determinado pelas condições econômicas prevalecentes. A prossecução de um programa fiscal quase New Deal sem o crescimento capitalista necessário contribuiu previsivelmente para o aumento da inflação, já alimentada pelas mudanças na procura e pelas perturbações na cadeia de abastecimento da era pandêmica, seguidas pelos picos dos preços dos alimentos e dos combustíveis provocados pela guerra na Ucrânia. Por sua vez, a crise do custo de vida desacreditou Biden a nível interno. Assim, o paradoxo da bidenômics: um pacote de políticas relativamente pró-trabalhador conduziu a uma profunda impopularidade, com índices de desaprovação intercalares equivalentes aos de Trump. [17]

10

Tese Três. A hipótese do “desalinhamento de classes” é um quadro inadequado para a compreensão da política contemporânea americana. De acordo com esta abordagem, cujo expoente de esquerda mais sofisticado e informado é Matt Karp, em algum momento a política dos EUA era política de classe, mas agora é estruturada pela identidade.[18] A análise do “desalinhamento de classe” sustenta uma política que procuraria repolarizar a população. em termos de classe, o que, segundo se pensa, foi a base do reformismo nas suas manifestações do New Deal e da Grande Sociedade. Esta posição tanto enfatiza excessivamente o caráter de classe da política americana antes do colapso da coligação do New Deal como subestima a sua base robustamente material, mas obviamente não-classista, no período atual.

Reiterando: as políticas reformistas ou de Estado-providência nos EUA (e em outros lugares) nunca foram o resultado direto da insurreição de classe. Pelo menos tão importante foi a mobilização em tempo de guerra, que não só tirou os EUA da Grande Depressão, mas também produziu muitas das políticas mais ambiciosas da época: a construção do sistema hospitalar dos veteranos, por exemplo, ou a G.I. Bill. Além disso, a continuação do comparativamente mínimo “Estado de bem-estar social” americano encontrou a sua principal base de apoio não tanto na classe trabalhadora como no estrato de funcionários reformistas que emergiram dos raros e breves ataques de política de classe acima mencionados. O projeto político deste grupo de dirigentes sindicais e agentes do Partido Democrata de meados do século foi orientado para garantir a rentabilidade contínua do capitalismo americano, uma vez que viam corretamente a rentabilidade como a pedra angular da sua própria viabilidade. Este estrato, portanto, procurou consistentemente impor soluções individualistas e colaboracionistas aos trabalhadores, vendo a sua mobilização autônoma como uma ameaça. À medida que o longo boom se transformou em uma longa recessão, ofereceu pouco mais do que austeridade aos trabalhadores que ostensivamente representava. Não há, portanto, nenhuma base para confundir o Estado-providência keynesiano nos EUA com a política de classe.

Em segundo lugar, a noção de desalinhamento de classes não oferece nenhuma descrição positiva da base da política americana atual. Embora capte o fato importante das contínuas lutas dos Democratas para atrair trabalhadores brancos - e, cada vez mais, trabalhadores não-brancos - sem um diploma universitário, não explica como os trabalhadores brancos, enquanto trabalhadores brancos, ou os trabalhadores nativos, enquanto trabalhadores nativos, estão senso remobilizados na coligação republicana. Também não explica o fato igualmente intrigante de que as pessoas com formação superior estão sendo remobilizadas na coligação Democrata.[19] Talvez o aspecto mais surpreendente da política americana hoje seja o fato de o Partido Republicano ter feito um esforço concertado e altamente bem sucedido para cortejar a fração menos instruída da classe trabalhadora; na verdade, a sorte política do GOP está cada vez mais ligada a esta camada.[20] Mas descrever estas mudanças tetônicas como enraizadas na “identidade” é enganador, ou pelo menos altamente parcial.

A evidência aqui é agora esmagadora. As Tabelas 5, 6 e 7 indicam a natureza e a extensão do problema para os Democratas. Na votação genérica para o Congresso, os detentores de BA inclinam-se para os Democratas em cerca de 14 pontos. Os titulares não-ba são uma imagem espelhada disso, inclinando-se para os republicanos em cerca de 15 pontos. Entre os detentores de BA brancos, a divisão é semelhante, mas os detentores de BA brancos indicam uma preferência pelo candidato republicano por uma margem de 32 pontos. Um quadro semelhante surge em termos de índices de aprovação para Biden e Trump. A aprovação de Biden está completamente submersa entre os eleitores sem diploma universitário: dois terços dos não bacharéis desaprovam-no, um número que sobe para quase três quartos entre os não bacharéis brancos. Em contraste, entre os titulares de ba a sua aprovação ronda os 50 por cento. Os padrões para Trump são o inverso disso. Entre os titulares de BA como um todo, Trump está abaixo de 28 pontos, enquanto entre os não detentores de ba ele tem uma ligeira vantagem. O padrão é semelhante para os titulares do ba branco, onde ele está 25 pontos abaixo. Entre os detentores brancos não-BA, Trump tem uma margem positiva de 14 pontos.
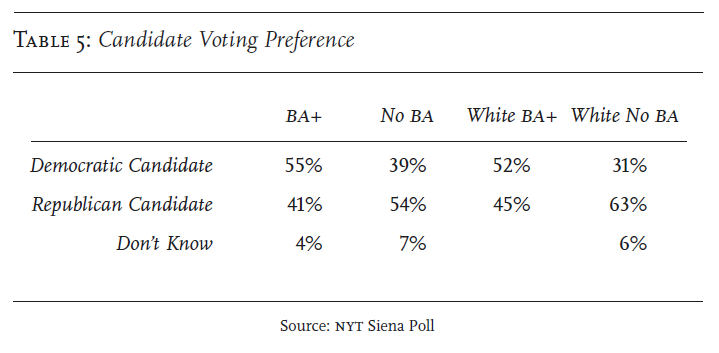
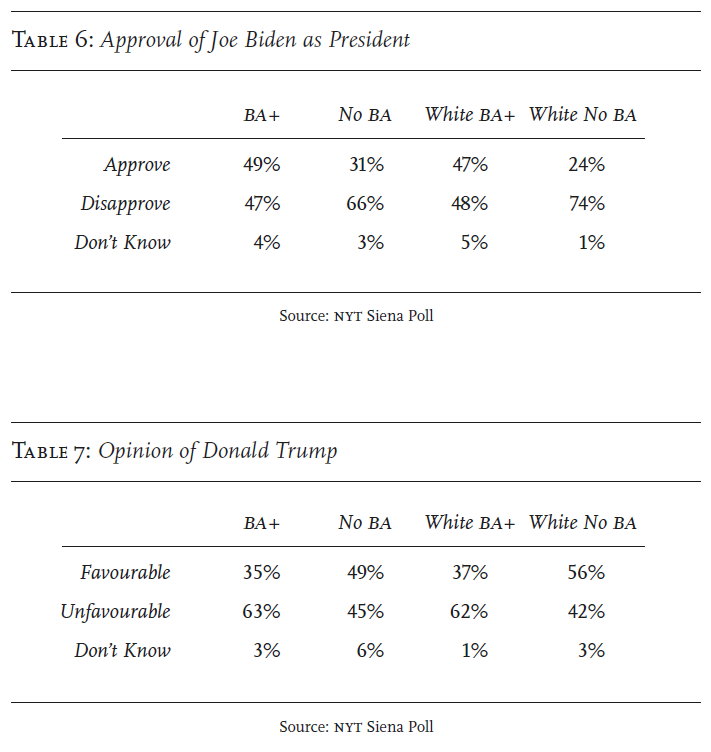

Esta mudança de trabalhadores brancos sem diploma universitário para o Partido Republicano é melhor entendida não como um processo de desalinhamento de classes mas antes como a consequência da tentativa bem sucedida do Partido Republicano de apelar aos interesses de uma fração particular da classe trabalhadora em atitudes nativistas e termos racistas.[21] O ponto chave é que a mudança deste segmento para os republicanos não deve ser explicada em termos de atitudes ou preconceitos; pelo contrário, essas atitudes devem ser vistas como resultantes da situação objetiva desta fração de classe. A organização da classe trabalhadora branca como branca, ou dos trabalhadores nativos como nativos, é em muitos aspectos uma estratégia racional para aqueles trabalhadores que têm a oportunidade de se constituírem como tais, em um contexto onde a identidade de classe não é evidente em parte alguma. Ao manter afastados os imigrantes e restringindo os não-brancos, a classe trabalhadora branca, ou classe trabalhadora nativa, procura aumentar o valor e a atratividade da sua força de trabalho. Isto não significa que tal estratégia se baseie em uma análise precisa ou que seja provável que tenha sucesso. A questão é simplesmente que as preferências políticas dos que não têm formação universitária são compreensíveis pragmaticamente, sem ter de atribuir a este grupo um fanatismo que ele não sustenta.

A mesma lógica deveria ser aplicada aos trabalhadores com formação relativamente elevada que votam nos Democratas. Este é um passo que poucos analistas dão. Em vez disso, tendem a argumentar, de forma implausível, que os que têm formação universitária são motivados por “valores” e não por interesses econômicos. Mas os “valores” fundamentais que estes eleitores defendem combinam notavelmente bem com os seus interesses materiais, que residem na valorização da experiência. Isto é provavelmente mais evidente na aceitação da ciência como um valor ideológico. Embora claramente menos regressiva do que a sua contraparte MAGA, esta ideologia neotecnocrática desempenha uma função social análoga ao articular uma estratégia para aumentar o valor do tipo particular de força de trabalho - credenciada, em vez de branca - que é difundida na coligação Democrata. E é, claro, tão pouco uma manifestação da política da classe trabalhadora como a sua contraparte republicana. Como organizações de massas, os dois partidos estão, portanto, ancorados em diferentes partes da classe trabalhadora: os Republicanos, na sua fração menos instruída, e os Democratas, entre os credenciados. Em ambos os casos, os seus apelos são enquadrados em termos que classificam os trabalhadores como pequenos proprietários da força de trabalho. Este modo de política tende a fragmentar ainda mais a classe trabalhadora e a afastar ainda mais a política da classe trabalhadora - embora, na verdade, porque apele a interesses materiais altamente específicos.

11

Tese Quatro. O sucesso relativo dos Democratas nas eleições intercalares de 2022 é um reflexo da sua base social específica. Dado o caráter das bases de massa dos partidos Republicano e Democrata, não é surpreendente que os Democratas pareçam agora superar os Republicanos nas eleições intercalares. Continuarão, sem dúvida, a fazê-lo porque a base dos Democratas, sendo mais instruída, tem maior probabilidade de estar envolvida na política eleitoral. Embora o Partido Republicano beneficie atualmente mais das desigualdades da Constituição, os republicanos têm agora a desvantagem de estarem firmemente ligados à fração do eleitorado que tem menos probabilidades de comparecer nas eleições intercalares.[22] Nos termos da nossa análise, o próprio sucesso dos Democratas neste ciclo eleitoral baseia-se, e provavelmente reforçará, a natureza fragmentada da classe trabalhadora dos EUA, tornando-a ainda menos provável que atue como uma força social coerente. Para colocar a questão da forma mais direta possível: os democratas não transformam a sua base apelando à política da classe trabalhadora, mas sim apelando aos trabalhadores em termos explicitamente não-classistas.

12

Tese Cinco. A esquerda americana está dominada por três ilusões sobre a política interna. Para compreender a política americana, é da maior importância compreender a estratégia eleitoral do Partido Democrata. A este respeito, três ilusões comuns têm atormentado a análise de esquerda. A primeira é a noção de que o caminho óbvio para o sucesso eleitoral é apelar à classe trabalhadora americana em “termos de classe”. Os Democratas raramente fizeram isto, mesmo, e especialmente, no seu apogeu do New Deal. Esta ilusão baseia-se implicitamente em um equívoco anterior: o de que o Partido Democrata tem sido um fracasso eleitoral nos últimos anos. Na verdade, a questão não é por que os Democratas não conquistaram mais assentos, mas por que se saíram tão bem nos últimos três ciclos, desde 2018. Os resultados intercalares de 2022, que parecem mais uma vez ter desafiado muito o pensamento do bom senso, foram bem sucedidos por padrões históricos comparáveis. Seguiram-se a uma eleição de 2020 em que o adversário democrata derrotou um presidente em exercício com uma base superenergizada, que obteve mais votos do que qualquer outro candidato na história - exceto aquele que o derrotou.

É, portanto, incorreto apresentar os Democratas como perseguidores irracionais de uma estratégia não-classista. O atual Partido Democrata não tem interesse em apelar à sua base política em termos de classe. O sucesso do partido baseia-se na conquista de uma fração da classe trabalhadora em termos explicitamente não-classistas. Dado o verdadeiro eleitorado dos Democratas - aquela fração da classe trabalhadora que depende de credenciais para aumentar o valor da sua força de trabalho - as suas estratégias eleitorais e os seus candidatos dificilmente são irracionais; eles têm sido surpreendentemente eficazes. É bastante lógico que os agentes democratas continuarão a intervir nas primárias republicanas para promover os candidatos mais bizarros, como fizeram em 2022, porque são mais fáceis de derrotar com base em afirmações diretas de que representam a racionalidade contra a insanidade. Essa foi a lição óbvia que todo agente competente tirou das provas intermediárias. Por outras palavras, o sucesso eleitoral do Partido Democrata está provavelmente negativamente relacionado com a política de classe, de tal forma que o ressurgimento de tal política representaria uma ameaça eleitoral.

A segunda ilusão comum na análise de esquerda é a ideia de que a administração Biden seguiu políticas internas tímidas, fracas ou decepcionantes. Isto vai contra toda a experiência histórica desde o início de 2020. Na verdade, nenhum governo desde Lyndon B. Johnson propôs o tipo de iniciativas internas que Biden tem; isso teria ficado absolutamente claro se o governo tivesse desfrutado de uma vantagem um pouco maior no Congresso. Tal como discutido acima, o bidenismo tem sido assolado por contradições, mas não lhe falta ambição na frente interna.

A terceira ilusão, corolária, reúne as duas anteriores para afirmar que a impopularidade de Biden e as lutas eleitorais do partido derivam da sua timidez política. Mas uma vez que Biden, e os Democratas de uma forma mais geral, tiveram realmente um sucesso notável em termos eleitorais, e uma vez que também prosseguiram algumas políticas surpreendentemente ambiciosas, esta posição só pode ser descrita como uma ilusão agravada. Os problemas políticos que Biden enfrentou derivam, de fato, das restrições do capitalismo político como sistema de acumulação. A nova estrutura política que isto deu origem impede a construção de coligações hegemônicas de crescimento e o fenômeno associado de deslizamentos eleitorais massivos. Em vez disso, produz uma política viciosa e estreitamente dividida de redistribuição de soma zero, em grande parte centrada em conflitos de interesses materiais dentro da classe trabalhadora.

13

Tese Seis. O compromisso de classe com soma positiva é impossível no período atual. A base do Estado-providência, tanto nos EUA como na Europa, sempre foi a elevada rentabilidade e as elevadas taxas de investimento na indústria transformadora. Mas a rentabilidade e o investimento da indústria continuam fracos. (Mesmo os setores supostamente mais dinâmicos da nova economia estão no meio de uma crise.) O capitalismo político permanece firmemente em vigor, o que significa que a redistribuição do capital para o trabalho será extremamente difícil, se não for impossível, devido à dependência dos lucros da redistribuição ascendente politicamente concebida. Talvez seja este fato, acima de tudo, que explica o súbito regresso da inflação. A inflação é o que se obtém quando se busca gastos deficitários na ausência de um capitalismo dinâmico.

14

Tese Sete. A ideologia natural do Bidenismo é o progressismo, não a social-democracia. Há uma especificidade do Bidenismo que ainda não enfatizamos suficientemente: o seu perfil ideológico distinto. Na direção e no tom, as políticas da Administração representam os interesses da fração instruída da classe trabalhadora no contexto do capitalismo político porque essa é a base óbvia do partido. Nisto, o Bidenismo assemelha-se mais fortemente ao “progressivismo” do final do século XIX. O ideal social da Administração é uma economia de mercado não distorcida por monopólios e gerida por uma elite aberta, diversificada e recrutada meritocraticamente. A ferramenta utilizada para implementar esta visão é o Estado regulador, incluindo uma metástase da burocracia da diversidade, da equidade e da inclusão, que tem o benefício secundário de proporcionar poleiros bem pagos aos membros da própria classe trabalhadora instruída. As palavras de ordem deste projeto são “equidade” e “justiça”: termos que não descrevem de todo um ideal social, mas sim um estado de coisas entre os indivíduos.

Tudo isto está a mundos de distância da noção de controle democrático sobre o excedente social. Precisamos de uma linguagem para descrever o novo projeto Bidenista; “neo-progressivismo” é talvez o melhor termo. Em conteúdo e intenção permanece tão longe do socialismo como os seus antepassados socialdemocratas e neoliberais; mas é, no entanto, uma formação histórica distinta que deve ser teorizada e estudada nos seus próprios termos.

15

Uma nota final. Oferecemos estas teses em um espírito experimental e provisório. Embora grosseiros e inacabados, esperamos que indiquem pelo menos algumas das questões centrais que devem ser abordadas de frente para que o período político atual, extremamente estranho, possa ser compreendido. Xiboletes desgastados pelo tempo e velhos padrões de pensamento serão inadequados para navegar no que quer que esteja por vir.

1 "Exit Polls 2022’, nbc News, fonte: National Election Pool, acessado em 7 de dezembro de 2022.
2 Robert Brenner, ‘Introducing Catalyst’, Catalyst, primavera de 2017, p. 11.
3 A Capitalism for the People, de Luigi Zingales, contém excelente material descritivo sobre o fenômeno: 43 por cento dos lucros da gigante agrícola Archer-Daniels-Midland estavam vinculados a produtos subsidiados pelo estado, como xarope de milho e etanol, enquanto o número de verbas destinadas em projetos de lei federais aumentou de 10 em 1982 para 4.128 em 2005. Zingales também fornece um relato vívido do funcionamento das gigantes das hipotecas Fannie Mae e Freddie Mac, descritas como enormes monopólios privados que ‘usam suas conexões políticas para ganhar dinheiro às custas dos contribuintes’: Luigi Zingales, A Capitalism for the People: Recapturing the Lost Genius of American Prosperity, Nova York 2012, pp. 44, 79, 45.
4 A intensificação dramática do lobby pode ser entendida como uma forma de "acumulação política", diferente, é claro, de seu antecessor feudal, mas, ainda assim, altamente distinta.
5 Thomas Piketty, Capital in the Twenty-First Century, Cambridge ma 2014, pp. 449–450. Piketty mostra a taxa de retorno do capital superando substancialmente a taxa de crescimento após 2012, mas não explica bem o significado dessa inversão.
6 Para uma excelente exposição da diferença entre classe como "chance de vida" e classe no sentido marxista, veja Erik Olin Wright, "The Shadow of Exploitation in Weber's Class Analysis", American Sociological Review, vol. 67, no. 6, 2002. Sem surpresa, dividir a população por ocupação em vez de classe fornece um relato muito mais preciso das "chance de vida"; ver por exemplo Kim Weeden e David Grusky, ‘The Case for a New Class Map’, American Journal of Sociology, vol. 111, no. 1, julho de 2005.
7 Como Mike Davis colocou, falando do final do século XIX, ‘A crescente proletarização da estrutura social americana não foi acompanhada por uma tendência igual à homogeneização da classe trabalhadora como uma coletividade cultural ou política. Estratificações enraizadas em posições diferenciais no processo de trabalho social foram reforçadas por antagonismos étnicos, religiosos, raciais e sexuais profundamente arraigados dentro da classe trabalhadora.’ Davis oferece um relato que poderia ser lido como uma versão materialista do excepcionalismo americano: Mike Davis, ‘Why the us Working Class Is Different’, nlr i/123, setembro–outubro de 1980, p. 15.
8 Robert Brenner, ‘The Paradox of Social Democracy: The American Case’, em Mike Davis, Fred Pfeil e Michael Sprinker, eds, The Year Left: An American Socialist Yearbook, Nova York 1985, p. 39.
9 Rosa Luxemburgo, ‘The Mass Strike, the Political Party and the Trade Unions’ [1906], em Peter Hudis e Kevin B. Anderson, eds, The Rosa Luxemburg Reader, Nova York 2004, p. 182.
10 Brenner, ‘The Paradox of Social Democracy’, p. 85.
11 Dylan Riley, ‘Faultlines’, nlr 126, novembro–dezembro de 2020.
12 Isso também corresponde à pesquisa de Piketty, que mostra que os 50% mais pobres da distribuição de renda não possuem quase nada. Sobre nós, Piketty escreve: “o decil superior possui 72 por cento da riqueza da América, enquanto a metade inferior reivindica apenas 2 por cento: Capital no Século XXI, p. 322.
13 Para uma descrição vívida das desigualdades produzidas pelo sistema de ensino superior nos EUA, veja David Grusky, Peter Hall e Hazel Rose-Markus, ‘The Rise of Opportunity Markets: How Did It Happen and What Can We Do?’, Daedalus, vol. 148, no. 3, verão de 2019, pp. 19–45. Os autores descrevem os vastos recursos que as famílias de ‘classe média’ gastam em educação privada. O que eles não enfatizam adequadamente é que as famílias que mais assiduamente buscam essas estratégias ainda são assalariadas, como seus filhos provavelmente serão.
14 ‘A Bidenomics pode ser vista como um passo em direção à reformulação do regime capitalista centralmente monetizado e movido a dívidas em uma forma mais compensatória — uma neo-terceira via, impulsionada tanto pelo choque populista quanto, acima de tudo, pelo atrito competitivo com uma China em ascensão’: Susan Watkins, ‘Paradigm Shifts’, nlr 128, março–abril de 2021.
15 Jill Colvin, ‘Trump revela que recebeu a vacina de reforço da Covid-19; multidão o vaia’, Associated Press, 20 de dezembro de 2021.
16 Veja a série de três partes de Richard Duncan, ‘2008 vs 2020’, Macro Watch, Terceiro trimestre de 2022.
17 Amina Dunn, ‘A classificação de Biden para o trabalho é semelhante à de Trump, mas inferior à de outros presidentes recentes’, Pew Research Center, 20 de outubro de 2022.
18 Veja Matt Karp, ‘The Politics of a Second Gilded Age’, Jacobin, nº 40, 2021. Karp escreve: ‘Os trabalhadores de colarinho azul permaneceram ferozmente divididos por geografia, raça, religião, etnia e cultura — em uma palavra, identidade — com sulistas brancos e católicos votando nos democratas, enquanto protestantes do norte e afro-americanos (onde podiam votar) apoiaram os republicanos’: p. 99. Não contestaríamos que essas divisões foram cruciais; mas desafiaríamos a ideia de que elas envolviam identidade em oposição a interesses materiais. Na verdade, as divisões de identidade dentro da classe trabalhadora americana são profundamente materiais.
19 Thomas Piketty está no caminho certo aqui quando escreve: "Se o Partido Democrata se tornou o partido dos altamente educados enquanto os menos educados fugiram para os republicanos, deve ser porque o último grupo acredita que as políticas apoiadas pelos democratas falham cada vez mais em expressar suas aspirações". Capital and Ideology, Boston ma 2020, p. 834.
20 O programa do republicanismo da classe trabalhadora é bem desenhado por Nicholas Lemann em "The Republican Identity Crisis after Trump", New Yorker, 23 de outubro de 2020. Lemann esboça um cenário de "reversalismo", no qual o partido republicano, talvez sob Marco Rubio ou Josh Hawley, se torna o lar natural da classe trabalhadora americana.
21 Os dois não são equivalentes. É provável que o "nativismo" se torne mais proeminente do que o "racismo" se os republicanos conseguirem explorar seu apelo a toda a fração de trabalhadores sem diploma.
22 Em contraste, como Matt Karp observou, para os democratas, ‘migrar para um eleitorado mais aristocrático significa que o eleitorado tem mais probabilidade de votar em eleições fora do ano’. Veja a entrevista com Seth Ackerman, ‘Democrats May Have Won More Suburban Votes in the Midterms. That Doesn’t Bode Well’, Jacobin, 11 de novembro de 2022.

3 de outubro de 2020

Pilhagem crescente

Este artigo foi adaptado do artigo de Robert Brenner na New Left Review de Maio/Junho, que é a Parte I de um artigo de duas partes sobre a economia. Esse artigo está bem referenciado, embora conte a história sem elas.

Robert Brenner

Against the current

A Lei CARES resgatou empresas e deixou as pessoas com medo de perderem suas moradias.

Tradução / A declaração do Federal Reserve [Fed - Banco Central dos EUA] de 23 de março de 2020 que pretendia conceder empréstimos a grandes empresas não financeiras foi decisiva para sinalizar que ele assumira a liderança do resgate governamental das empresas. Ele mostrou o que se esperava do Congresso e do Tesouro e também especificou o nível pretendido de apoio durante a crise econômica do coronavírus.

No momento apropriado, o líder da maioria no Senado, Mitch McConnell, e o líder da minoria no Senado, Chuck Schumer, anunciaram que o elemento central de seu projeto de lei recém-aprovado – que logo seria chamado de Coronavirus Aid, Relief and Economic Security Act [Lei de Auxílio, Socorro e Segurança Econômica do Coronavírus] ou CARES Act – era um enorme resgate de grandes empresas não financeiras, no valor de meio trilhão de dólares.

Esses US$ 500 bilhões seriam reservados integralmente para empresas com pelo menos 10.000 funcionários e receita de pelo menos US$ 2,5 bilhões por ano. Ainda foram previstos US$ 46 bilhões a serem divididos entre companhias aéreas de transporte de passageiros (US$ 25 bilhões), companhias aéreas de carga (US$ 4 bilhões) e “empresas necessárias à segurança nacional”, um codinome para a Boeing (US$ 17 bilhões). Isso deixou US$ 454 bilhões a serem distribuídos aos felizes beneficiários empresariais a serem selecionados. No entanto, mesmo essa grande soma revelou-se apenas a ponta do iceberg. O verdadeiro “dia de pagamento” para as maiores empresas não financeiras do país seria de uma ordem de grandeza totalmente diferente.

Os US$ 454 bilhões restantes da dotação original do Congresso foram, assim, creditados na conta do Fed como um colchão para cobrir potenciais perdas. Isso abriu caminho para que o Fed assumisse a inteira responsabilidade de fazer adiantamentos às empresas e, em particular, de multiplicar por 10 a alocação original do Congresso – de US$ 454 bilhões para cerca de US$ 4,54 trilhões – “para empréstimos, garantias de empréstimos e outros investimentos”.

Cerca de US$ 4,586 trilhões, aproximadamente 75% do total de US$ 6,286 trilhões derivados direta e indiretamente do dinheiro da CARES Act, iriam para o “care” [cuidado] das maiores e mais ricas empresas do país. Para efeito de comparação, mesmo com o aumento do desemprego, apenas US$ 603 bilhões foram destinados para pagamentos diretos em dinheiro a indivíduos e famílias (US$ 300 bilhões), seguro-desemprego extra (US$ 260 bilhões) e empréstimos estudantis (US$ 43 bilhões).

A CARES Act definiu um elaborado conjunto de condições formais relativas a quem se qualificava para a generosidade do Fed-Treasury, e o que se podia ou não fazer com os adiantamentos recebidos. Porém, a lei também deixou a porta aberta para que o secretário do Tesouro, Steven Mnuchin, inicialmente responsável pela administração da lei, ignorasse essas condições, graças à ambiguidade desta na linguagem, inconsistências, lacunas e restrições.

De todo modo, o fato de o Fed assumir a responsabilidade sobre a operação de resgate teve como resultado limitar o debate no Congresso acerca da questão das regras a serem adotadas e de como elas seriam efetivamente aplicadas. O Banco Central deixou claro não possuir grande interesse em impor condições aos destinatários, e a liderança do Partido Democrata concordou.

Como na ocasião do resgate de 2008, a CARES Act criou cargos de fiscalização e vários conselhos de supervisão dos empréstimos. Porém, assim como antes, esses órgãos estavam autorizados apenas a denunciar abusos, não a evitá-los ou corrigi-los. Isso tornou qualquer escrutínio público ainda mais difícil ao conceder ao Fed o direito de realizar suas reuniões em segredo e não divulgar as atas.

O equivalente a 2,5 vezes os lucros empresariais anuais dos EUA, cerca de 20% do PIB anual do país, teve autorização para ser despendido sem a devida supervisão.
O auxílio às empresas é bipartidário

A operação de resgate não deve ser particularmente associada ao governo Trump, embora o presidente tenha pressionado muito por sua aprovação. Os principais líderes de ambos os partidos políticos se associaram fortemente a esse auxílio, e a esmagadora maioria de seus seguidores no Congresso concordou com mais ou menos entusiasmo.

De acordo com a Constituição, as decisões envolvendo o orçamento devem ter origem na Câmara, onde o Partido Democrata atualmente tem maioria. No entanto, os Democratas cuidaram para que a análise do projeto de lei que se tornou a CARES Act passasse primeiro pelo Senado, onde os Republicanos detêm a maioria. Neste, Schumer, em colaboração com o secretário do Tesouro de Trump, Mnuchin, assumiu a liderança na formulação da lei – nos termos dos Republicanos, como Schumer prontamente admitiu. O placar de aprovação do projeto de lei no Senado foide 96 x 0.

Tanto o chamado Democrats’ Progressive Caucus [Bancada Progressista dos Democratas] quanto o Congressional Black Caucus [Bancada dos Negros no Congresso] silenciaram sobre o assunto; e embora Bernie Sanders e, em particular, Elizabeth Warren apresentassem objeções, seus protestos foram silenciados, na melhor das hipóteses.

Quando o projeto saiu do Senado, os líderes Democratas no Congresso já o haviam aprovado de fato e a Câmara não poderia derrubá-lo facilmente – não que eles tivessem qualquer intenção de fazê-lo. A liderança do Partido Democrata forneceu cobertura política para os Democratas da Câmara em geral, e para a ala esquerda do partido em particular. Ela os poupou de ter que votar diretamente nele ao utilizar o procedimento de votação simbólica. Apenas uma Democrata, Alexandria Ocasio-Cortez – cujo distrito era o epicentro nacional da pandemia na época – se opôs publicamente ao projeto de lei, chamando-o de um dos “maiores resgates de empresas da história estadunidense”.

A estratégia dos principais líderes Democratas parece ter sido a de permitir que os Republicanos assumissem o crédito pelo resgate, ao mesmo tempo garantindo silenciosamente sua ratificação, já que se tratava também de uma das principais prioridades de seus apoiadores empresariais – além de ter o suporte da grande maioria dos membros eleitos do partido no Congresso.

Aparentemente, eles esperavam que, com os ganhos espetaculares das empresas estampados nas manchetes, fosse possível obter dos Republicanos compensações para seus outros eleitores: seguro-desemprego, equipamento médico e assistência médica; e salários suplementares ou de substitutos, bem como apoio para pequenas empresas. Contudo, a falha crucial dessa abordagem foi que, ao permitir que o Senado Republicano elaborasse a legislação, os Democratas abriram mão de sua principal fonte de influência política: sua maioria na Câmara. Uma vez aprovada a CARES Act, Schumer e Pelosi foram obrigados a admitir implicitamente o seu fracasso, ao anunciar, imediatamente após sua ratificação, que solicitariam uma nova versão ampliada.

Para tentar garantir o que não conseguiram obter por meio da CARES Act, os Democratas tinham um caminho óbvio a seguir: aprovar seu próprio projeto de lei na Câmara e deixar que os Republicanos tentassem alterá-lo no Senado. Teria sido bastante simples para os Democratas aprovarem uma legislação que atendesse às necessidades urgentes da população. Surpreendentemente, porém, a liderança Democrata no Congresso mais uma vez permitiu que o Senado Republicano tomasse a iniciativa de redigir o projeto de lei original, e sofreu outra derrota vergonhosa com a chamada COVID-19 Interim Emergency Funding Act [Lei de Financiamento Provisório de Emergência da COVID-19], já que praticamente todo o seu financiamento foi, de um modo ou de outro, para empresas.

A nova lei deveria complementar a alocação inicial para pequenas empresas, e a maior parte dos seus recursos era oficialmente para esse fim. No entanto, a maioria dos destinatários era “pequena” apenas no sentido técnico: empresas com valor superior a um milhão de dólares, de médio porte e até grandes foram contempladas.

O único item importante que os Democratas conseguiram emplacar foi para os hospitais. Porém, não havia restrições à forma como esses fundos poderiam ser usados, o que significa que a maioria iria para administradores abastados que decidiriam como aqueles seriam gastos. Houve também uma pequena destinação de dinheiro para os testes de COVID-19. Por outro lado, Schumer e Pelosi não conseguiram nenhuma ajuda para os estados, que estavam em crise devido ao colapso de suas receitas fiscais e à impossibilidade de realizarem gastos que implicassem déficit.

Além disso, não houve acréscimos para o vale-refeição, apesar de uma crise de fome que gerou longas filas de doação de alimentos; nem para aluguel, apesar de uma onda gigantesca de despejos iminentes. Ainda assim, a votação final na Câmara foi de 388 a favor e cinco contra, com Ocasio-Cortez sendo novamente a única Democrata da Câmara que se atreveu a votar “não”, classificando o projeto de “ultrajante”.
Heróis e crise na saúde

Três semanas depois, Pelosi finalmente deu seu show ao tomar a iniciativa com o lançamento da Heroes Act [Lei dos Heróis], de US$ 3 bilhões, que ofereceu ao Partido Democrata a oportunidade de apresentar um programa completo com o qual eles poderiam seguir lutando. O projeto continha um conjunto robusto de demandas liberais, mas Pelosi minou profundamente sua força política ao usá-lo para sinalizar aos principais doadores do partido que este os colocava em primeiro plano.

Para reforçar o descrédito, Pelosi ainda procurou enfrentar a crise premente do sistema de saúde pedindo um novo financiamento para o seguro saúde por meio do COBRAplan, uma medida absurdamente cara que daria suporte às seguradoras, mas negligenciaria totalmente os milhões que perderam sua cobertura de saúde junto com seus empregos.

O projeto de lei de Pelosi tornou os grupos de lobby empresarial da K-Street elegíveis para o Paycheck Protection Program [Programa de Proteção ao Salário], oferecendo financiamento a organizações cujo real propósito político era apoiar grandes empresas e se opor a iniciativas políticas como a Heroes Act.

Enquanto essas escaramuças políticas se desenrolavam, o Federal Reserve prosseguia sem obstáculos com seu resgate histórico às grandes empresas. Como explicou o secretário do Tesouro Mnuchin, os negociadores “haviam discutido em termos bipartidários” a questão de saber se as empresas que recebiam o dinheiro do resgate poderiam usá-lo para pagar dividendos, recomprar suas ações e aumentar salários para os altos executivos, ou se deveriam manter os níveis de emprego e investimento. “Estávamos de acordo que os empréstimos diretos comportariam restrições”, mas “as transações do mercado de capitais não teriam restrições”.

Com relação aos US$ 46 bilhões da CARES Act para companhias aéreas, empresas de carga aérea e a Boeing, isso significou, trocando em miúdos, que o Departamento do Tesouro administraria o resgate. Este assumiria a forma de empréstimos diretos e, a fim de serem elegíveis, os beneficiários teriam de aceitar certas restrições bastante rigorosas e claramente definidas. Eles não poderiam pagar dividendos; teriam limitadas as quantias permitidas para recompra de ações; e seriam obrigados a conservar 90% dos trabalhadores.

Com relação ao resto do dinheiro do resgate empresarial, potencialmente no valor de dez vezes essa soma, os empréstimos se dariam através do Fed, por meio da compra de títulos emitidos pelas grandes empresas, e não estariam condicionados à forma como elas gastariam esse dinheiro ou a suas decisões econômicas em geral. Conforme Powell, o presidente do Fed, explicou dourando a pílula, “muitas empresas que teriam de recorrer ao Fed agora são capazes de se financiar de forma privada… e isso é algo positivo”. A iniciativa do Fed por si só galvanizou os mercados, já que as taxas de juros caíram com a simples notícia da intenção da intervenção.
Mais fundos para as finanças

Desde o início da crise, à medida que se registrava a evolução da pandemia de COVID-19, o Fed vinha intervindo em uma escala cada vez maior nos mercados de crédito, tentando obter mais dinheiro em condições mais favoráveis aos prestamistas do setor financeiro, com o objetivo de tornar lucrativa a concessão de empréstimos a empresas não financeiras. Ele reduziu para 0 a 0,25% o intervalo da meta dos fundos federais de referência, e, como “orientação”, comprometeu-se a mantê-lo nesse patamar no futuro previsível; afrouxou regulamentações sobre os bancos, reduzindo as exigências de capital e liquidez, a fim de facilitar a concessão de empréstimos; fez compras maciças de títulos do Tesouro para ajudar as reservas bancárias; e, finalmente, declarou Quantitative Easing [Flexibilização Quantitativa (monetária)] ilimitada.

No entanto, essas medidas tiveram pouco efeito em um momento no qual os bancos e os emprestadores não bancários, que poderiam se beneficiar da generosidade do Fed, não tinham interesse em fornecer crédito a tomadores não financeiros já endividados. Era evidente que isso seria muito arriscado. Se o Fed quisesse que os empréstimos a empresas não financeiras aumentassem, ele teria de desafiar os mercados e intervir.

Quando o Fed sinalizou sua intenção de apoiar o mercado de títulos de empresas [corporate-bond market], estabelecendo sua série de facilidades de empréstimo, ele repentinamente reduziu de modo qualitativo o risco de compra desses títulos por credores privados, dando-lhes confiança para retornar ao mercado. Foi isso que eles fizeram em massa, é claro, abrindo caminho para uma onda gigante de tomada de empréstimos por parte das grandes empresas não financeiras.

A nova onda de compra dos credores, na verdade, representou uma continuação da anterior, que gerou empréstimos recordes e uma bolha no mercado de títulos de empresas que as notícias da disseminação global do coronavírus em fevereiro de 2020 ameaçaram estourar.

Portanto, quando o Fed interveio para reavivar os empréstimos a grandes empresas não financeiras, declarando que compraria títulos em qualquer quantia necessária para sustentar seu valor, estava na verdade reiniciando e ampliando a bolha do mercado de títulos privados. Embora o que tenha chegado às manchetes tenha sido o sucesso de diversas famosas empresas não financeiras em garantir a obtenção de empréstimos a preços artificialmente reduzidos, na realidade são os credores, os financistas, que se beneficiaram de forma decisiva – de duas maneiras.

Primeiro, se os mercados de títulos tivessem permanecido congelados, muitas empresas não financeiras logo não teriam outra escolha a não ser declarar falência, pois estavam num beco sem saída entre a incapacidade de pagar suas dívidas correntes devido à perda de receita causada pela pandemia; e a incapacidade de refinanciar suas dívidas, exceto a taxas de juros demasiadamente altas. Os credores dessas empresas não financeiras, incluindo bancos comerciais, hedge funds, fundos de investimento, bancos de investimento, fundos de pensão e outras instituições de investimento que constituem o universo do shadow banking system [sistema bancário paralelo], teriam enfrentado perdas significativas no processo de falência. Em vez disso, ao evitar uma onda de falências, a reanimação do mercado de títulos pelo Fed salvou os credores e protegeu seus ativos.

Em segundo lugar, quando a economia começou a fechar, os investidores passaram a considerar os níveis recordes de dívida das empresas não financeiras, contraídas no período anterior à crise do coronavírus, como muito mais arriscados do que antes. Eles começaram a exigir taxas de juros mais altas para novas dívidas e a vender dívidas antigas. Com as grandes empresas não financeiras imobilizadas, pouca dívida nova poderia ser emitida e o valor da dívida antiga entrou em colapso, deixando os credores em uma situação adversa. Novamente, quando o Fed deu o estímulo inicial ao mercado de títulos, prometendo proteger o valor da dívida das empresas não financeiras, o valor dos títulos se recuperou e os investidores evitaram enormes perdas.

O Fed havia induzido com sucesso os credores privados a retornarem ao mercado de títulos, servindo como emprestador de última instância – ou melhor, como emprestador de primeira instância, socializando suas perdas potenciais e garantindo que eles poderiam privatizar seus ganhos potenciais. Ele permitia, assim, que as empresas não financeiras assumissem dívidas maiores do que seria possível de outra forma. Porém, o objetivo não era, de forma nenhuma, resolver as dificuldades iniciais que impeliram essas empresas a assumirem aquelas dívidas – mas empurrar seus problemas com a barriga, para onde eles poderiam se tornar ainda mais difíceis de serem solucionados.

O Fed evitou um colapso naquele momento, mas provavelmente enfrentará uma crise ainda maior no futuro.
Bonança bilionária do Coronavírus

A partir desse ponto crítico, os spreads de títulos se inverteram e começaram a diminuir. O spread para empresas com classificação de risco BBB, que havia atingido o pico de 4,88% em 23 de março de 2020, caiu para 2,83% em 1º de maio. No mesmo intervalo, o spread de alto retorno (junk bond [títulos tóxicos/de alto risco]) caiu de 10,87% para 7,7%.

O high-grade borrowing cost index da Bloomberg [índice de custo de empréstimo para grau alto], que havia disparado para 4,5%, caiu para 2,4% no início de junho de 2020, perto dos níveis mínimos do pré-pandemia, alcançados no início de março de 2020. As emissões de títulos com o grau de investimento dispararam, quebrando duas vezes o recorde mensal anterior. O volume de março de 2020, de US$ 262 bilhões, quebrou o recorde anterior de US$ 168 bilhões (maio de 2016) e, em seguida, o volume de abril de 2020, de US$ 285 bilhões, quebrou o recorde de março.

O impacto da declaração do Fed foi poderoso, conforme ficou evidente em um estudo realizado logo em seguida pela American Prospect em parceria com The Intercept. Eles localizaram relatórios de vendas de títulos publicados por 49 grandes empresas com valor de pelo menos US$ 190 bilhões.

Muitos dos que aproveitaram a redução no custo dos empréstimos oferecida pelo Fed faziam parte da nata da “América industrial” – Oracle, Disney, Exxon, Apple, Coca-Cola, McDonald’s e assim por diante. Eles podiam não estar desesperados por esse auxílio, mas não resistiram em lucrar com ele. Muito ilustrativo desse cenário, a Amazon conseguiu alguns dos custos de empréstimos mais baixos já garantidos no mercado de títulos de empresas dos EUA: levantou US$ 10 bilhões em títulos de três anos à taxa de 0,4%. Isso foi menos de 0,2 ponto percentual acima da taxa que os investidores cobraram do governo dos EUA quando este recentemente emitiu dívida com vencimento semelhante. Também se estabeleceram novos mínimos para os títulos de dívida da Amazon já existentes com vencimento em sete, dez e quarenta anos.

Antes da declaração do Fed de 23 de março, não estava claro se algumas das maiores empresas com balanços fracos e/ou perspectivas nebulosas – entre elas Boeing, Southwest, Hyatt Hotels – seriam capazes de obter empréstimos no mercado de títulos. Porém, assim que o Fed anunciou suas intenções, muitas delas imediatamente ganharam acesso a financiamento. Recentes “anjos caídos” como Ford e Kraft Heinz, ambos com títulos negociados em níveis depreciados apenas algumas semanas antes, rapidamente concluíram ofertas bem-sucedidas.

A oferta da Boeing em 30 de abril arrecadou US$ 25 bilhões e ficou bem abaixo da demanda. Seu sucesso permitiu que a empresa não fosse obrigada a aceitar o empréstimo oferecido pelo resgate de empresas, que, como mencionado, seria acompanhado de condições bastante rigorosas para a manutenção de funcionários, bem como de limitações na recompra de ações e pagamento de dividendos. A Boeing não deixou de explorar sua nova vantagem, anunciando imediatamente que cortaria 16.000 postos de trabalho. A GE Aviation, outra empresa qualificada para empréstimo sob a CARES Act, seguiu pelo mesmo caminho, lançando um empréstimo de US$ 6 bilhões no open market [mercado aberto] e demitindo 13.000 funcionários logo em seguida.

Por fim, o mercado de ações seguiu o mesmo caminho do mercado de títulos de empresas, tranquilizado pelo sucesso instantâneo do refinanciamento de grande parte do setor não financeiro e pela promessa implícita do Fed de manter as taxas de juros baixas – sem se preocupar, como é há muito tempo, com os lucros baixos, sem falar na produtividade. O S&P 500 (um dos principais indicadores da bolsa de Nova York e da NASDAQ) atingiu o fundo do poço em 23 de março, com 2.237 pontos, depois do seu pico de 3.386 em 19 de fevereiro de 2020. Contudo, disparou depois para 3.139 em 4 de junho – um aumento de 40%, enquanto a economia real despencava, e representando o maior ganho do índice para um período de 50 dias desde o início dos registros comparáveis, em 1952.

A capitalização de mercado atingiu seu mínimo, US$ 21,8 trilhões, ou 103% do PIB, em 23 de março. Contudo, em 30 de abril, ele estava de volta a US$ 28,9 trilhões, ou 136,3% do PIB. Não houve nenhuma outra boa notícia claramente relevante nesse ínterim, mas a relação preço/retorno do S&P 500, que havia caído enquanto a economia desabava, mais uma vez subiu quando os preços das ações decolaram, apesar da queda nos lucros.

Em virtude apenas de suas promessas, o Fed foi capaz por colocar US$ 7,1 trilhões nas mãos de investidores em ações, em um momento em que a economia real teria gerado o resultado oposto. Quase no mesmo período, entre 18 de março e 4 de junho, a riqueza dos bilionários estadunidenses aumentou em US$ 565 bilhões, atingindo o patamar de US$ 3,5 trilhões, alta de 19%. Não é de surpreender que Jeff Bezos tenha liderado o caminho, aumentando em US$ 34,6 bilhões sua riqueza (impressionantes 31%), enquanto Mark Zuckerberg ganhou US$ 25 bilhões.
Lucros por Predação

O resultado dos esforços do Fed alterou o jogo. O mercado de títulos de empresas foi reconfigurado e a posição econômica das principais empresas não financeiras se transformou, pelo menos por enquanto.

O que o establishment bipartidário estava fazendo era fornecer as condições, tanto quanto possível, para permitir que os executivos das empresas e acionistas buscassem seus próprios interesses da maneira que julgassem melhor, sem fazer perguntas.

No primeiro plano de suas reflexões a esse respeito estava que promover o egoísmo econômico não mais significava necessariamente reforçar a capacidade dos comandantes das empresas de elevar o investimento ou o emprego com lucro, ou de maximizar os lucros com o mínimo de acumulação de capital por meio da pressão sobre os trabalhadores – ou mesmo simplesmente reproduzir e sustentar suas próprias empresas.

Eles compreenderam o quanto a obtenção de dinheiro desvinculara-se da produção de lucro, especialmente em uma economia fraca. Foi por esse motivo que eles foram tão explícitos e insistentes em proteger a capacidade de proprietários e administradores de grandes empresas não financeiras de perseguir seus próprios interesses – comprando de volta suas ações, pagando dividendos, aumentando a remuneração dos executivos ou mesmo liquidando parte ou a totalidade da participação.

Eles aceitaram, em particular, a disseminação de proprietários de grandes empresasse beneficiando às expensas de suas próprias empresas com um mínimo de risco, como é dramaticamente exemplificado pelo patrimônio privado; e a necessidade de garantir os meios de se fazer dinheiro desse modo, tornando os empréstimos mais baratos e seguros, às vezes como um meio indireto incontornável de estimular o investimento e o emprego reais.

Com a economia dos EUA apresentando um desempenho tão ruim há tanto tempo, o establishment político bipartidário e seus principais formuladores de políticas chegaram à conclusão, consciente ou inconscientemente, de que o único modo de se garantir a reprodução das grandes empresas financeiras e não financeiras, seus principais dirigentes e acionistas – e, na verdade, os principais líderes dos maiores partidos, a eles ligados intimamente – é intervir politicamente nos mercados financeiros e em toda a economia, de modo a promover a redistribuição de riqueza para eles (portanto de baixo para cima) por meios diretamente políticos.

Em suma, isso significa a predação como pré-condição para a produção. É o que o Congresso e o Fed realizaram de fato com seu resgate às empresas em grande escala em face da queda da produção, do emprego e dos lucros.

Sou grato a Aaron Brenner pela sua leitura crítica perspicaz e orientação indispensável sobre as questões financeiras em jogo, bem como a Ryan Lee pela sua excelente assistência à investigação.

30 de junho de 2020

Escalando a pilhagem

Nos EUA, em meio ao desemprego crescente, perda do seguro saúde e aumento da pobreza, uma doação de US $ 4 trilhões para o capital, com o partido de Biden e Trump ombro a ombro. Robert Brenner analisa o resgate Covid-19 no contexto mais amplo de uma economia produtiva vacilante e crescente predação da elite.

Robert Brenner


NLR 123, May-June 2020

Tradução / Em 23 de março de 2020, o Federal Reserve fez o anúncio histórico de que, em resposta à crise econômica do coronavírus, forneceria empréstimos a empresas não financeiras na indústria e serviços pela primeira vez desde o início dos anos 1930.[1] Poucos dias antes, os ex-presidentes do Fed, Ben Bernanke e Janet Yellen, deram seu aval a esse passo que rompe precedentes.[2] O tamanho da cornucópia de grandes negócios que as autoridades tinham em mente logo ficaria claro. O Federal Reserve havia, por boa parte de um século, confinado seus empréstimos ao governo dos Estados Unidos, comprando títulos do Tesouro e títulos emitidos por Entidades Patrocinadas pelo Governo (GEEs) - Fannie Mae, Freddie Mac, Ginnie Mae. O Banco Central tradicionalmente resistia a estender suas compras de empréstimos além desses instrumentos, até porque a compra de dívidas de empresas específicas o deixaria sujeito a acusações de favoritismo. Na época da crise financeira global de 2007-08, no entanto - com a justificativa de que o colapso ameaçava o próprio funcionamento do setor financeiro - o presidente do Fed, Bernanke, jogou essas sutilezas na lata de lixo da história, mostrando no processo, acima de tudo, por que essas normas foram estabelecidas.[3]

Para dar uma pátina de legitimidade a seus movimentos não ortodoxos, Bernanke havia retirado a obscura Seção 13(3) do Federal Reserve Act de 1932, tentando assim justificar os duvidosos resgates ad hoc de instituições financeiras politicamente conectadas, particularmente as entidades "grandes demais falir" AIG, Bear Stearns, Citigroup e Bank of America.[4] O Fed de Bernanke, trabalhando com o Tesouro, estabeleceu um novo modelo para resgatar empresas em dificuldades em tempos de crise: não apenas lançando uma bonança de presentes para bancos e não bancos favorecidos, no valor da soma alucinante de US $ 7,7 trilhões, mas também certificando-se de que os benefícios do resgate não se estendessem ao grupo análogo de mutuários hipotecários proprietários de imóveis em perigo, aos quais as instituições financeiras resgatadas haviam emprestado. Isso apesar do fato de que seus homólogos da década de 1930 foram resgatados durante a Grande Depressão, quando a Home Owners 'Loan Corporation comprou mais de um milhão de suas hipotecas inadimplentes. O ex-vice-presidente do Federal Reserve, Alan Blinder, defendeu explicitamente seguir esse precedente, demonstrando por quão pouco muitos desses proprietários/detentores de hipotecas vulneráveis ​​poderiam ter sido resgatados. Mas ele estava, em suas palavras, "rindo fora do tribunal". Bernanke e a administração Obama ignoraram totalmente a alternativa de Blinder, abrindo caminho para uma onda massiva de execuções hipotecárias, levando à transformação em grande escala do que antes eram casas particulares em unidades de aluguel, um processo que rendeu uma fortuna a uma coleção de investidores abutres bilionários. O presidente do Fed, Jerome Powell, continuou de onde Bernanke e Yellen haviam parado.[5]

A declaração do Fed de 23 de março de que pretendia conceder empréstimos a empresas não financeiras foi decisiva para indicar que o Fed assumia a liderança do resgate corporativo do governo, sinalizando o que se esperava do Congresso e do Tesouro e especificando a forma pretendida e o nível de apoio para grandes negócios na crise econômica do coronavírus. No momento apropriado, o líder da maioria no Senado, Mitch McConnell, e o líder da minoria no Senado, Chuck Schumer, anunciaram que o elemento central de seu projeto de lei recém-aprovado - que logo seria chamado de Coronavirus Aid, Relief and Economic Security Act [Lei de Auxílio, Socorro e Segurança Econômica do Coronavírus] ou CARES Act - era um enorme resgate de grandes empresas não financeiras, no valor de meio trilhão de dólares. Esses US$ 500 bilhões seriam reservados integralmente para empresas com pelo menos 10.000 funcionários e receita de pelo menos US$ 2,5 bilhões por ano. Ainda foram previstos US$ 46 bilhões a serem divididos entre companhias aéreas de transporte de passageiros (US$ 25 bilhões), companhias aéreas de carga (US$ 4 bilhões) e "empresas necessárias à segurança nacional", um codinome para a Boeing (US$ 17 bilhões), deixando US$ 454 bilhões a serem distribuídos aos felizes beneficiários empresariais a serem selecionados. No entanto, mesmo essa grande soma revelou-se apenas a ponta do iceberg. O verdadeiro “dia de pagamento” para as maiores empresas não financeiras do país seria de uma ordem de grandeza totalmente diferente.

A apropriação do Congresso do resgate corporativo, a ser pago pelos contribuintes e temporariamente atribuído ao Departamento do Tesouro, foi simplesmente o primeiro passo necessário para permitir que o Federal Reserve assumisse a administração real do resgate. Os US$ 454 bilhões restantes da dotação original do Congresso foram, assim, creditados na conta do Fed como um colchão para cobrir potenciais perdas, e isso abriu caminho para que o Fed assumisse a inteira responsabilidade de fazer adiantamentos às empresas e, em particular, de multiplicar por 10 a alocação original do Congresso - de US$ 454 bilhões para cerca de US$ 4,54 trilhões - "para empréstimos, garantias de empréstimos e outros investimentos". [6] Cerca de US$ 4,586 trilhões, aproximadamente 75% do total de US$ 6,286 trilhões derivados direta e indiretamente do dinheiro da CARES Act, iriam para o "care" [cuidado] das maiores e mais ricas empresas do país. Para efeito de comparação, mesmo com o aumento do desemprego, apenas US$ 603 bilhões foram destinados para pagamentos diretos em dinheiro a indivíduos e famílias (US$ 300 bilhões), seguro-desemprego extra (US$ 260 bilhões) e empréstimos estudantis (US$ 43 bilhões).

A escala do resgate que as autoridades políticas prepararam para os grandes negócios foi alucinante, mas sua falta de preocupação com o monitoramento de seu desembolso foi ainda mais notável. A CARES Act definiu um elaborado conjunto de condições formais relativas a quem se qualificava para a generosidade do Fed-Treasury, e o que se podia ou não fazer com os adiantamentos recebidos. Porém, a lei também deixou a porta aberta para que o secretário do Tesouro, Steven Mnuchin, inicialmente responsável pela administração da lei, ignorasse essas condições, graças à ambiguidade desta na linguagem, inconsistências, lacunas e restrições.[7] De todo modo, o fato de o Fed assumir a responsabilidade sobre a operação de resgate teve como resultado limitar o debate no Congresso acerca da questão das regras a serem adotadas e de como elas seriam efetivamente aplicadas. O Banco Central deixou claro não possuir grande interesse em impor condições aos destinatários, e a liderança do Partido Democrata concordou, professando não ter escolha.[8]

Para garantir que a superintendência séria das ações do Fed não ocorresse, os progenitores da CARES Act adotaram essencialmente a mesma estrutura de supervisão que havia sido usada para o resgate do setor financeiro de 2008. Como na ocasião do resgate anterior, a CARES Act criou cargos de fiscalização e vários conselhos de supervisão dos empréstimos. Porém, assim como antes, esses órgãos estavam autorizados apenas a denunciar abusos, não a evitá-los ou corrigi-los.[9] Isso tornou qualquer escrutínio público ainda mais difícil ao conceder ao Fed o direito de realizar suas reuniões em segredo e não divulgar as atas, imunizando-o pelo resto de 2020 contra requisições por meio da Lei de Liberdade de Informação. Bernanke havia procurado obter o mesmo tipo de cobertura para seu próprio resgate massivo recorrendo repetidamente aos tribunais em busca de proteção, mas acabou perdendo sua aposta pelo sigilo graças a um processo bem-sucedido de repórteres da Bloomberg. Desta vez, o Fed não deixaria reféns para se atordoar. [10] O equivalente a 2,5 vezes os lucros empresariais anuais dos EUA, cerca de 20% do PIB anual do país, teve autorização para ser despendido sem a devida supervisão.[11]

Um programa bipartidário

Não houve, e não haverá, nenhum desafio sério ao resgate corporativo porque o Partido Democrata, não menos que o Republicano, o apoia fortemente. A operação de resgate não deve ser particularmente associada ao governo Trump, embora o presidente tenha pressionado muito por sua aprovação. Os principais líderes de ambos os partidos políticos se associaram fortemente a esse auxílio, e a esmagadora maioria de seus seguidores no Congresso concordou com mais ou menos entusiasmo.

De acordo com a Constituição, as decisões envolvendo o orçamento devem ter origem na Câmara, onde o Partido Democrata atualmente tem maioria. No entanto, os Democratas cuidaram para que a análise do projeto de lei que se tornou a CARES Act passasse primeiro pelo Senado, onde os Republicanos detêm a maioria.[12] Neste, Schumer, em colaboração com o secretário do Tesouro de Trump, Mnuchin, assumiu a liderança na formulação da lei – nos termos dos Republicanos, como Schumer prontamente admitiu. The Senate Democratic conference ratified their leadership's profession of helplessness without a single dissenting vote, the Senate approving the bill 96-0. Tanto o chamado Democrats' Progressive Caucus [Bancada Progressista dos Democratas] quanto o Congressional Black Caucus [Bancada dos Negros no Congresso] silenciaram sobre o assunto; e embora Bernie Sanders e, em particular, Elizabeth Warren apresentassem objeções, seus protestos foram silenciados, na melhor das hipóteses.[13]

Quando o projeto saiu do Senado, os líderes Democratas no Congresso já o haviam aprovado de fato e a Câmara não poderia derrubá-lo facilmente - não que eles tivessem qualquer intenção de fazê-lo. Conforme explicado pelo presidente do Comitê de Meios e Recursos da Câmara, Richard Neal, que trabalhou em estreita colaboração com a Presidente da Câmara, Nancy Pelosi (bem como Mnuchin) no encaminhamento do projeto pela Câmara dos Representantes, foi um esforço bipartidário, contando como sempre com o conselho dos mesmos líderes da elite político-financeira que moldaram a sucessão de resgates implementados durante as administrações de Clinton, Bush e Obama. Como disse Neal:

Eu não fiz isso em um esforço noturno. Voltei para os indivíduos que têm uma longa carreira legislativa de sucesso e influência na compreensão dos parâmetros de uma questão dessa magnitude. Por isso, procurei imediatamente Robert Rubin, secretário do Tesouro de Bill Clinton... Janet Yellen, ex-presidente do Federal Reserve, Hank Paulson, que orientou o governo Bush após o colapso financeiro de 2008, Steve Rattner, que dirigia o resgate do setor automotivo... e Jack Lew [Secretário do Tesouro de Obama].[14]

A liderança do PD conseguiu fornecer cobertura política aos democratas da Câmara em geral, e à ala esquerda do partido em particular, ao dispensar os membros da necessidade de votar por meio do uso do procedimento de "voto por voz" de consentimento unânime da Câmara. Apenas uma Democrata, Alexandria Ocasio-Cortez - cujo distrito era o epicentro nacional da pandemia na época - se opôs publicamente ao projeto de lei, chamando-o de um dos "maiores resgates de empresas da história estadunidense".[15]

A estratégia dos principais líderes Democratas parece ter sido a de permitir que os Republicanos assumissem o crédito pelo resgate, ao mesmo tempo garantindo silenciosamente sua ratificação, já que se tratava também de uma das principais prioridades de seus apoiadores empresariais – além de ter o suporte da grande maioria dos membros eleitos do partido no Congresso. Aparentemente, eles esperavam que, com os ganhos espetaculares das empresas estampados nas manchetes, fosse possível obter dos Republicanos compensações para seus outros eleitores: seguro-desemprego, equipamento médico e assistência médica; e salários suplementares ou de substitutos, bem como apoio para pequenas empresas. Contudo, a falha crucial dessa abordagem foi que, ao permitir que o Senado Republicano elaborasse a legislação, os Democratas abriram mão de sua principal fonte de influência política: sua maioria na Câmara. Uma vez aprovada a CARES Act, Schumer e Pelosi foram obrigados a admitir implicitamente o seu fracasso, ao anunciar, imediatamente após sua ratificação, que solicitariam uma nova versão ampliada.[16]

Para tentar garantir o que não conseguiram obter por meio da CARES Act, os Democratas tinham um caminho óbvio a seguir: aprovar seu próprio projeto de lei na Câmara e deixar que os Republicanos tentassem alterá-lo no Senado. Teria sido bastante simples para os Democratas aprovarem uma legislação que atendesse às necessidades urgentes da população. Surpreendentemente, porém, a liderança Democrata no Congresso mais uma vez permitiu que o Senado Republicano tomasse a iniciativa de redigir o projeto de lei original, e sofreu outra derrota vergonhosa com a chamada COVID-19 Interim Emergency Funding Act [Lei de Financiamento Provisório de Emergência da COVID-19], já que praticamente todo o seu financiamento foi, de um modo ou de outro, para empresas.

A nova lei deveria complementar a alocação inicial para pequenas empresas, e a maior parte dos seus recursos era oficialmente para esse fim. Na realidade, porém, a maioria dos beneficiários ostensivamente de pequenas empresas era "pequena" apenas no sentido técnico: empresas valendo mais de um milhão de dólares, empresas de médio porte e até corporações tomaram parte na ação. O único item importante que os Democratas conseguiram emplacar foi para os hospitais; porém, não havia restrições à forma como esses fundos poderiam ser usados, o que significa que a maioria iria para administradores abastados que decidiriam como aqueles seriam gastos. Houve também uma pequena destinação de dinheiro para os testes de COVID-19. Por outro lado, Schumer e Pelosi não conseguiram nenhuma ajuda para os estados, que estavam em crise devido ao colapso de suas receitas fiscais e à impossibilidade de realizarem gastos que implicassem déficit. Além disso, não houve acréscimos para o vale-refeição, apesar de uma crise de fome que gerou longas filas de doação de alimentos; nem para aluguel, apesar de uma onda gigantesca de despejos iminentes. Ainda assim, a votação final na Câmara foi de 388 a favor e cinco contra, com Ocasio-Cortez sendo novamente a única Democrata da Câmara que se atreveu a votar "não", classificando o projeto de "ultrajante". Os eleitores ficaram com um ponto de interrogação sobre se, ou quanto, a liderança do DP realmente se importava em ir além do resgate das corporações e se a ala esquerda do Partido na Câmara algum dia se organizaria.[17]

Três semanas depois, Pelosi finalmente deu seu show ao tomar a iniciativa com o lançamento da Heroes Act [Lei dos Heróis], de US$ 3 bilhões, que ofereceu ao Partido Democrata a oportunidade de apresentar um programa completo com o qual eles poderiam seguir lutando. O projeto continha um conjunto robusto de demandas liberais em que os democratas poderiam ter feito campanha, mesmo que tivessem sido inicialmente parados no Congresso pela maioria republicana no Senado.[18] Mas Pelosi minou profundamente sua força política ao usá-lo para sinalizar aos principais doadores do partido que este os colocava em primeiro plano. Para reforçar o descrédito, Pelosi ainda procurou enfrentar a crise premente do sistema de saúde pedindo um novo financiamento para o seguro saúde por meio do COBRAplan, uma medida absurdamente cara que daria suporte às seguradoras, mas negligenciaria totalmente os milhões que perderam sua cobertura de saúde junto com seus empregos. Uma vez que a saúde é indiscutivelmente a questão em que os democratas têm sua maior vantagem política sobre os republicanos, isso foi quase suicida. Para piorar as coisas, o projeto de lei de Pelosi tornou os grupos de lobby empresarial da K-Street elegíveis para o Paycheck Protection Program [Programa de Proteção ao Salário], oferecendo financiamento a organizações cujo real propósito político era apoiar grandes empresas e se opor a iniciativas políticas como a Heroes Act. Não poderia haver ambiguidade sobre a principal prioridade da liderança do DP: sustentar a identidade dos democratas como "centristas" neoliberais pró-negócios.[19]

Enquanto essas escaramuças políticas se desenrolavam, o Federal Reserve prosseguia sem obstáculos com seu resgate histórico às grandes empresas. Como explicou o secretário do Tesouro Mnuchin, os negociadores "haviam discutido em termos bipartidários" a questão de saber se as empresas que recebiam o dinheiro do resgate poderiam usá-lo para pagar dividendos, recomprar suas ações e aumentar salários para os altos executivos, ou se deveriam manter os níveis de emprego e investimento. "Estávamos de acordo que os empréstimos diretos comportariam restrições", mas "as transações do mercado de capitais não teriam restrições".[20]

Com relação aos US$ 46 bilhões da CARES Act para companhias aéreas, empresas de carga aérea e a Boeing, isso significou, trocando em miúdos, que o Departamento do Tesouro administraria o resgate. Este assumiria a forma de empréstimos diretos e, a fim de serem elegíveis, os beneficiários teriam de aceitar certas restrições bastante rigorosas e claramente definidas. Eles não poderiam pagar dividendos; teriam limitadas as quantias permitidas para recompra de ações; e seriam obrigados a conservar 90% dos trabalhadores. Com relação ao resto do dinheiro do resgate empresarial, potencialmente no valor de dez vezes essa soma, os empréstimos se dariam através do Fed, por meio da compra de títulos emitidos pelas grandes empresas, e não estariam condicionados à forma como elas gastariam esse dinheiro ou a suas decisões econômicas em geral.[21] Mesmo em meio a uma das piores crises econômicas da história dos Estados Unidos, com os padrões de vida de grande parte da população profundamente ameaçados, os altos executivos e acionistas estariam livres para encher seus próprios bolsos por meio de recompra de ações, dividendos e aumentos salariais de executivos, ao mesmo tempo em que reduziam o emprego e o investimento - exatamente como vinham fazendo rotineiramente com os ganhos e empréstimos de suas empresas na década anterior.

Reflatando a bolha dos títulos corporativos

Como se viu, a concessão pelo Congresso, pelo Departamento do Tesouro e pelo Federal Reserve do titânico $ 4,5 trilhões de resgate sem compromisso para as corporações, por mais histórico que fosse, seria simplesmente o começo da história, seu capítulo de abertura, para falar. A subsequente implementação do resgate pelo Fed elevou o apoio do Estado às grandes empresas a um novo nível, afetando profundamente o mercado de títulos corporativos e, por sua vez, o relacionamento do Fed com as corporações. "Sem precedentes" é um clichê, especialmente surrado no caso da atual crise econômica do COVID-19; mas é um descritor preciso da reviravolta que ocorreu.

Em seu anúncio de 23 de março de 2020, o Fed declarou que "faria o que fosse preciso" para defender a economia corporativa e, nas semanas seguintes, efetivamente até 9 de abril de 2020, forneceu esclarecimentos completos sobre suas intenções. Durante esse intervalo, o Fed estabeleceu um conjunto de facilidades para adquirir dívida corporativa, direta ou indiretamente, destinadas a emprestar quantias virtualmente ilimitadas de dinheiro para quase todo tipo de empresa não financeira, independentemente do rating dessa dívida.[22] Isso incluiu fundos para dívida com grau de investimento, mais da metade dos quais até 2020 foi classificado no extremo mais baixo dessa categoria (com classificação bbb); para "Fallen Angels", ou seja, empresas cuja dívida foi classificada como grau de investimento até 22 de março, mas que posteriormente caiu abaixo desse nível; e, mais espetacularmente, fundos para dívidas de alto rendimento e alto risco ("junk bonds"), a serem adquiridos por meio da compra de fundos negociados em bolsa (ETFs). No momento em que essa explosão de atividade acabou, o Fed havia criado facilidades para apoiar quase todo o universo de tomadores de empréstimos e credores corporativos.

Assim que ficou evidente - e como o Fed entendeu desde o início - o mero anúncio desses programas foi interpretado pelos mercados de títulos como significando que o Fed estava comprometido em apoiá-los e produziu o mesmo efeito como se o Fed tivesse realmente comprado os títulos. A intenção foi tomada como equivalente à ação do Fed porque foi interpretada como um compromisso real de garantir os empréstimos das empresas - para sustentar seu valor, ou pelo menos evitar que caia além de um certo ponto - e assim reduzir radicalmente o risco para os credores que os compraram. Na verdade, o mero estabelecimento de suas facilidades de compra de títulos pelo Fed pode ter sido mais eficaz do que realmente colocá-las para funcionar, porque teve o efeito de colocar o peso do Fed por trás de todo o mercado de títulos, em vez de comprar a dívida de determinados empresas. Como explicou o presidente do Fed, Powell, em termos discretos: "Muitas empresas que teriam que vir para o Fed agora são capazes de se financiar privadamente... e isso é bom."[23] As iniciativas do Fed por si só galvanizaram os mercados, pois as taxas de juros caíram simplesmente com a notícia de que pretendia intervir.[24]

Nas semanas anteriores a 23 de março de 2020, o mercado de títulos corporativos praticamente secou diante de uma fuga frenética para a segurança dos títulos do Tesouro. Como resultado, os spreads de títulos corporativos - a diferença entre os rendimentos dos títulos corporativos e dos títulos do Tesouro - explodiram para cima, atingindo seu pico em 23 de março, o dia do anúncio do Fed.

Desde o início da crise, à medida que se registrava a evolução da pandemia de COVID-19, o Fed vinha intervindo em uma escala cada vez maior nos mercados de crédito, tentando obter mais dinheiro em condições mais favoráveis aos prestamistas do setor financeiro, com o objetivo de tornar lucrativa a concessão de empréstimos a empresas não financeiras. Ele reduziu para 0 a 0,25% o intervalo da meta dos fundos federais de referência, e, como "orientação", comprometeu-se a mantê-lo nesse patamar no futuro previsível; afrouxou regulamentações sobre os bancos, reduzindo as exigências de capital e liquidez, a fim de facilitar a concessão de empréstimos; fez compras maciças de títulos do Tesouro para ajudar as reservas bancárias; e, finalmente, declarou Quantitative Easing [Flexibilização Quantitativa (monetária)] ilimitada. No entanto, essas medidas tiveram pouco efeito em um momento no qual os bancos e os emprestadores não bancários, que poderiam se beneficiar da generosidade do Fed, não tinham interesse em fornecer crédito a tomadores não financeiros já endividados. Era evidente que isso seria muito arriscado. Se o Fed quisesse que os empréstimos a empresas não financeiras aumentassem, ele teria de desafiar os mercados e intervir.

É claro que foi isso que o Fed acabou fazendo com seu anúncio de 23 de março, que provou ser o ponto de virada. O economista-chefe do J. P. Morgan brincou dizendo que, ao dar esse passo, o Fed "basicamente se transformou em um banco comercial em vez de um banco central". O Fed teve que se tornar um banco comercial, mas continuar sendo um banco central, porque apenas um banco central - aquele que tem o poder de criar dinheiro, comprar títulos e adicioná-los ao seu balanço praticamente sem limites - estava em condições de assumir o risco de compra de obrigações de sociedades não financeiras nesse momento de extrema necessidade. Quando o Fed sinalizou sua intenção de apoiar o mercado de títulos de empresas [corporate-bond market], estabelecendo sua série de facilidades de empréstimo, ele repentinamente reduziu de modo qualitativo o risco de compra desses títulos por credores privados, dando-lhes confiança para retornar ao mercado. Foi isso que eles fizeram em massa, é claro, abrindo caminho para uma onda gigante de tomada de empréstimos por parte das grandes empresas não financeiras. A nova onda de compra dos credores, na verdade, representou uma continuação da anterior, que gerou empréstimos recordes e uma bolha no mercado de títulos de empresas que as notícias da disseminação global do coronavírus em fevereiro de 2020 ameaçaram estourar. Portanto, quando o Fed interveio para reavivar os empréstimos a grandes empresas não financeiras, declarando que compraria títulos em qualquer quantia necessária para sustentar seu valor, estava na verdade reiniciando e ampliando a bolha do mercado de títulos privados.

Embora o que tenha chegado às manchetes tenha sido o sucesso de diversas famosas empresas não financeiras em garantir a obtenção de empréstimos a preços artificialmente reduzidos, na realidade são os credores, os financistas, que se beneficiaram de forma decisiva - de duas maneiras. Primeiro, se os mercados de títulos tivessem permanecido congelados, muitas empresas não financeiras logo não teriam outra escolha a não ser declarar falência, pois estavam num beco sem saída entre a incapacidade de pagar suas dívidas correntes devido à perda de receita causada pela pandemia; e a incapacidade de refinanciar suas dívidas, exceto a taxas de juros demasiadamente altas. Os credores dessas empresas não financeiras, incluindo bancos comerciais, hedge funds, fundos de investimento, bancos de investimento, fundos de pensão e outras instituições de investimento que constituem o universo do shadow banking system [sistema bancário paralelo], teriam enfrentado perdas significativas no processo de falência. Em vez disso, ao evitar uma onda de falências, a reanimação do mercado de títulos pelo Fed salvou os credores e protegeu seus ativos.

Em segundo lugar, quando a economia começou a fechar, os investidores passaram a considerar os níveis recordes de dívida das empresas não financeiras, contraídas no período anterior à crise do coronavírus, como muito mais arriscados do que antes. Eles começaram a exigir taxas de juros mais altas para novas dívidas e a vender dívidas antigas. Com as grandes empresas não financeiras imobilizadas, pouca dívida nova poderia ser emitida e o valor da dívida antiga entrou em colapso, deixando os credores em uma situação adversa. Novamente, quando o Fed deu o estímulo inicial ao mercado de títulos, prometendo proteger o valor da dívida das empresas não financeiras, o valor dos títulos se recuperou e os investidores evitaram enormes perdas.

O Fed havia induzido com sucesso os credores privados a retornarem ao mercado de títulos, servindo como emprestador de última instância – ou melhor, como emprestador de primeira instância, socializando suas perdas potenciais e garantindo que eles poderiam privatizar seus ganhos potenciais. Ele permitia, assim, que as empresas não financeiras assumissem dívidas maiores do que seria possível de outra forma. Porém, o objetivo não era, de forma nenhuma, resolver as dificuldades iniciais que impeliram essas empresas a assumirem aquelas dívidas - mas empurrar seus problemas com a barriga, para onde eles poderiam se tornar ainda mais difíceis de serem solucionados. O Fed evitou um colapso naquele momento, mas provavelmente enfrentará uma crise ainda maior no futuro.[26]

Bonança bilionária do coronavírus

A partir desse ponto crítico, os spreads de títulos se inverteram e começaram a diminuir. O spread para empresas com classificação de risco BBB, que havia atingido o pico de 4,88% em 23 de março de 2020, caiu para 2,83% em 1º de maio. No mesmo intervalo, o spread de alto retorno (junk bond [títulos tóxicos/de alto risco]) caiu de 10,87% para 7,7%. O high-grade borrowing cost index da Bloomberg [índice de custo de empréstimo para grau alto], que havia disparado para 4,5%, caiu para 2,4% no início de junho de 2020, perto dos níveis mínimos do pré-pandemia, alcançados no início de março de 2020. As emissões de títulos com o grau de investimento dispararam, quebrando duas vezes o recorde mensal anterior. O volume de março de 2020, de US$ 262 bilhões, quebrou o recorde anterior de US$ 168 bilhões (maio de 2016) e, em seguida, o volume de abril de 2020, de US$ 285 bilhões, quebrou o recorde de março.

O impacto da declaração do Fed foi poderoso, conforme ficou evidente em um estudo realizado logo em seguida pela American Prospect em parceria com The Intercept. Eles localizaram relatórios de vendas de títulos publicados por 49 grandes empresas com valor de pelo menos US$ 190 bilhões. Muitos dos que aproveitaram a redução no custo dos empréstimos oferecida pelo Fed faziam parte da nata da "América industrial" - Oracle, Disney, Exxon, Apple, Coca-Cola, McDonald’s e assim por diante.[27] Eles podiam não estar desesperados por esse auxílio, mas não resistiram em lucrar com ele. Muito ilustrativo desse cenário, a Amazon conseguiu alguns dos custos de empréstimos mais baixos já garantidos no mercado de títulos de empresas dos EUA: levantou US$ 10 bilhões em títulos de três anos à taxa de 0,4%. Isso foi menos de 0,2 ponto percentual acima da taxa que os investidores cobraram do governo dos EUA quando este recentemente emitiu dívida com vencimento semelhante. Também se estabeleceram novos mínimos para os títulos de dívida da Amazon já existentes com vencimento em sete, dez e quarenta anos.[28]

Antes da declaração do Fed de 23 de março, não estava claro se algumas das maiores empresas com balanços fracos e/ou perspectivas nebulosas - entre elas Boeing, Southwest, Hyatt Hotels - seriam capazes de obter empréstimos no mercado de títulos. Porém, assim que o Fed anunciou suas intenções, muitas delas imediatamente ganharam acesso a financiamento. Recentes "anjos caídos" como Ford e Kraft Heinz, ambos com títulos negociados em níveis depreciados apenas algumas semanas antes, rapidamente concluíram ofertas bem-sucedidas. A oferta da Boeing em 30 de abril arrecadou US$ 25 bilhões e ficou bem abaixo da demanda. Seu sucesso permitiu que a empresa não fosse obrigada a aceitar o empréstimo oferecido pelo resgate de empresas, que, como mencionado, seria acompanhado de condições bastante rigorosas para a manutenção de funcionários, bem como de limitações na recompra de ações e pagamento de dividendos. A Boeing não deixou de explorar sua nova vantagem, anunciando imediatamente que cortaria 16.000 postos de trabalho. A GE Aviation, outra empresa qualificada para empréstimo sob a CARES Act, seguiu pelo mesmo caminho, lançando um empréstimo de US$ 6 bilhões no open market [mercado aberto] e demitindo 13.000 funcionários logo em seguida.[29]

Por fim, o mercado de ações seguiu o mesmo caminho do mercado de títulos de empresas, tranquilizado pelo sucesso instantâneo do refinanciamento de grande parte do setor não financeiro e pela promessa implícita do Fed de manter as taxas de juros baixas – sem se preocupar, como é há muito tempo, com os lucros baixos, sem falar na produtividade. O S&P 500 (um dos principais indicadores da bolsa de Nova York e da NASDAQ) atingiu o fundo do poço em 23 de março, com 2.237 pontos, depois do seu pico de 3.386 em 19 de fevereiro de 2020. Contudo, disparou depois para 3.139 em 4 de junho – um aumento de 40%, enquanto a economia real despencava, e representando o maior ganho do índice para um período de 50 dias desde o início dos registros comparáveis, em 1952. A capitalização de mercado atingiu seu mínimo, US$ 21,8 trilhões, ou 103% do PIB, em 23 de março. Contudo, em 30 de abril, ele estava de volta a US$ 28,9 trilhões, ou 136,3% do PIB. Não houve nenhuma outra boa notícia claramente relevante nesse ínterim, mas a relação preço/retorno do S&P 500, que havia caído enquanto a economia desabava, mais uma vez subiu quando os preços das ações decolaram, apesar da queda nos lucros.[30]

Em virtude apenas de suas promessas, o Fed foi capaz por colocar US$ 7,1 trilhões nas mãos de investidores em ações, em um momento em que a economia real teria gerado o resultado oposto. Quase no mesmo período, entre 18 de março e 4 de junho, a riqueza dos bilionários estadunidenses aumentou em US$ 565 bilhões, atingindo o patamar de US$ 3,5 trilhões, alta de 19%. Não é de surpreender que Jeff Bezos tenha liderado o caminho, aumentando em US$ 34,6 bilhões sua riqueza (impressionantes 31%), enquanto Mark Zuckerberg ganhou US$ 25 bilhões.[31]

Lucros por predação

O resultado dos esforços do Fed alterou o jogo. O mercado de títulos de empresas foi reconfigurado e a posição econômica das principais empresas não financeiras se transformou, pelo menos por enquanto. Ao mesmo tempo, nas palavras do CIO global da Guggenheim Investments, Scott Minerd:

O apoio oferecido à América corporativa durante este período de paralisação econômica arrisca a criação de uma nova obrigação moral para o governo dos EUA de manter os mercados funcionando e ajudar as empresas a acessar o crédito... Os mutuários corporativos provavelmente estão a caminho de se tornar algo semelhante a gses, cujos títulos eram de fato garantidos pelo Tesouro, como foi confirmado na época da crise financeira global... A diferença é que neste ciclo não é uma instituição específica, mas sim o mercado de títulos com grau de investimento que é grande demais para falir.[32]

Como Minerd conclui, o Fed e o Tesouro "têm essencialmente socializado o risco de crédito" e, no processo, têm "criado um novo risco moral" - "Os Estados Unidos nunca serão capazes de voltar à situação anterior". O presidente do Fed, Powell seguiu o caminho de Bernanke, mas o levou a novos patamares.

Não é preciso enfatizar novamente que, graças aos esforços conjuntos do Congresso, do Tesouro e do Fed, nós, empresas não financeiras, conseguimos alcançar essa incrível ampliação da riqueza de forma incondicional, sem ter que nos comprometer a fazer nada. com seu dinheiro ou adotar qualquer política econômica específica. Isso quer dizer que, ao providenciar a adoção, primeiro, do salvamento das corporações e, por sua vez, a série de intervenções subsequentes no mercado de títulos baseadas naquele salvamento, o establishment político-econômico bipartidário dos Estados Unidos foi incentivando explicitamente seus beneficiários, gerentes corporativos e acionistas, a enriquecerem ainda mais, ao mesmo tempo em que se recusa a exigir que as corporações façam qualquer coisa em troca, muito menos adotem políticas que possam nutrir a economia e melhorar as condições da população.

O que o establishment bipartidário estava fazendo era fornecer as condições, tanto quanto possível, para permitir que os executivos das empresas e acionistas buscassem seus próprios interesses da maneira que julgassem melhor, sem fazer perguntas. No primeiro plano de suas reflexões a esse respeito estava que promover o egoísmo econômico não mais significava necessariamente reforçar a capacidade dos comandantes das empresas de elevar o investimento ou o emprego com lucro, ou de maximizar os lucros com o mínimo de acumulação de capital por meio da pressão sobre os trabalhadores – ou mesmo simplesmente reproduzir e sustentar suas próprias empresas. Eles compreenderam o quanto a obtenção de dinheiro desvinculara-se da produção de lucro, especialmente em uma economia fraca. Foi por esse motivo que eles foram tão explícitos e insistentes em proteger a capacidade de proprietários e administradores de grandes empresas não financeiras de perseguir seus próprios interesses – comprando de volta suas ações, pagando dividendos, aumentando a remuneração dos executivos ou mesmo liquidando parte ou a totalidade da participação. Eles aceitaram, em particular, a disseminação de proprietários de grandes empresasse beneficiando às expensas de suas próprias empresas com um mínimo de risco, como é dramaticamente exemplificado pelo patrimônio privado; e a necessidade de garantir os meios de se fazer dinheiro desse modo, tornando os empréstimos mais baratos e seguros, às vezes como um meio indireto incontornável de estimular o investimento e o emprego reais-predação como pré-condição para a produção.

Como o democrata da Câmara Richard Neal explicou de forma branda e inconsciente, o resgate "foi descrito como um estímulo", mas é "mais precisamente" para "estabilidade e alívio".[34] É melhor entendido, isto é, como um instrumento para permitir que as empresas não financeiras e financeiras continuem no caminho que já vinham trilhando - na medida em que de fato desejassem - colocando dinheiro em suas mãos sem condições de como eles devem gastá-lo, em vez de sobrecarregados por condições destinadas a colocá-los em outro caminho. Com a economia dos EUA apresentando um desempenho tão ruim há tanto tempo, o establishment político bipartidário e seus principais formuladores de políticas chegaram à conclusão, consciente ou inconscientemente, de que o único modo de se garantir a reprodução das grandes empresas financeiras e não financeiras, seus principais dirigentes e acionistas – e, na verdade, os principais líderes dos maiores partidos, a eles ligados intimamente - é intervir politicamente nos mercados financeiros e em toda a economia, de modo a promover a redistribuição de riqueza para eles (portanto de baixo para cima) por meios diretamente políticos. Nenhum desses caminhos chegou a ser cogitado, apesar do precário estado da economia e da calamidade que afetou largas faixas da população.

A persistência de uma abordagem tão distante dos principais produtores e financiadores da economia por parte do establishment político-econômico bipartidário em um momento de crise tão profunda parece tão extrema que requer mais explicações. Como eles poderiam continuar com tais políticas, quando as necessidades da população são tão avassaladoras e o dinheiro para lidar com elas tão escasso em geral, mas transbordando os bolsos dos principais gerentes e acionistas corporativos? Ainda assim, tendo em vista a falta de controvérsia dentro de qualquer seção da elite bipartidária sobre essa abordagem, de quão difundida tem sido em toda a classe dominante e há quanto tempo não é contestada, a questão oposta é talvez ainda mais apropriada. Como eles poderiam romper com isso - ou, de fato, abster-se de estendê-lo e aprofundá-lo?

Surpreendentemente, mesmo enquanto o Fed estava fazendo uma enorme doação aos principais gerentes e acionistas por meio do resgate do mercado de títulos corporativos, o Congresso estava dando outro grande presente para praticamente as mesmas pessoas, inserindo US $ 174 bilhões em novos incentivos fiscais no cares Act, dirigida principalmente a grandes empresas e pessoas físicas ricas. Os mesmos incentivos fiscais foram considerados excessivos demais, mesmo para a bonança de corte de impostos de US $ 1,5 trilhão de Trump em 2017, mas agora foram adotados sob a cobertura da pandemia. Nas palavras do presidente do Comitê de Finanças do Senado, Charles Grassley, essas "disposições fiscais bipartidárias... lançaram uma tábua de salvação financeira muito necessária" para as empresas, "para dar-lhes a melhor chance de sobreviver".[35]

Com o desempenho tão ruim da economia americana, como tem acontecido por um período tão longo, o establishment político bipartidário e seus principais formuladores de políticas chegaram à conclusão absoluta, consciente ou inconscientemente, de que a única maneira de garantir a reprodução das sociedades não financeiras e financeiras, os seus dirigentes e acionistas de topo - e mesmo os dirigentes máximos dos grandes partidos, estreitamente ligados a eles - é intervir politicamente nos mercados de ativos e em toda a economia, de modo a garantir a recuperação ascendente da distribuição de riqueza a eles por meios diretamente políticos. Isso é, de fato, o que o Congresso e o Fed conseguiram com seu resgate corporativo em larga escala e estendido diante da queda da produção, do emprego e dos lucros. A redistribuição ascendente da riqueza politicamente motivada para sustentar elementos centrais de uma classe capitalista dominante parcialmente transformada, como resposta a um processo aparentemente inexorável de deterioração econômica, tem estado no centro da evolução político-econômica que nos trouxe até este ponto. O que tivemos por um longo período é o agravamento do declínio econômico acompanhado pela intensificação da predação política. Situar essas tendências em seu contexto histórico e global e compreender suas origens é o objetivo da segunda parte desta análise.

1 Sou grato a Aaron Brenner por sua leitura crítica perspicaz e orientação indispensável sobre as questões financeiras em jogo, bem como a Ryan Lee por sua excelente assistência em pesquisa.

2 "Federal Reserve anuncia novas medidas abrangentes para apoiar a economia", Press Release, 23 de março de 2020; Pam Martens e Russ Martens, "Pela primeira vez na história, o Fed fará bilhões em empréstimos para grandes e pequenas empresas", Wall Street on Parade, 23 de março de 2020. Veja também Ben Bernanke e Janet Yellen, "O Federal Reserve deve reduzir os danos de longo prazo do coronavírus", Financial Times, 18 de março de 2020; Christopher Condon e Craig Torres, "Rosengren diz que o Fed deve considerar uma gama mais ampla de ativos", Bloomberg, 6 de março de 2020.

3 Congressional Research Service, Federal Reserve: Empréstimos de emergência, 27 de março de 2020, pp. 10-21.

4 Essas medidas foram tão exageradas que o Congresso se moveu para limitá-las no futuro por meio da Lei Dodd-Frank, embora isso também tenha se mostrado insuficiente e desdentado, e foi entendido dessa forma na época da crise atual. Congressional Research Service, Federal Reserve: Emergency Lending, pp. 18-19ff.

5 Francesca Mari, "The Housing Vultures", New York Review of Books, 11 de junho de 2020.

6 Lei CARES, Seção 4003 (a) (b); Pam Martens e Russ Martens, ‘Projeto de Lei de Estímulo: O Fundo Secreto do Fed e do Tesouro é, na verdade, US$ 4 trilhões’, Wall Street on Parade, 25 de março de 2020; Jeanna Smialek, ‘Como a Máquina Mágica de Dinheiro do Fed Transformará US$ 454 Bilhões em US$ 4 Trilhões’, nyt, 26–27 de março de 2020.

7 Zach Carter, ‘Democratas Estão Entregando a Donald Trump as Chaves do País’, Huffington Post, 25 de março de 2020.

8 Para contas detalhadas, veja Michael Grunwald, ‘O Resgate Corporativo Não Inclui os Limites Prometidos pelos Democratas’, Politico, 2 de abril de 2020; Jeff Stein e Peter Whoriskey, ‘Os EUA Planejam Emprestar US$ 500 Bilhões a Grandes Empresas. Não exigirá que preservem empregos ou limitem a remuneração dos executivos’, Washington Post, 28 de abril de 2020. Para a assunção da liderança pelo Fed, veja Nick Timiraos, ‘After Fed Unleashes Fire Power, Washington Rearms Central Bank’, wsj, 29 de março de 2020; e Nick Timiraos, ‘The Fed Transformed: Jay Powell Leads Central Bank into Uncharted Waters’, wsj, 30 de março de 2020.

9 Damon Silvers, ‘Repeating the Mistakes of the 2008 Bailout’, American Prospect, 24 de março de 2020; Matt Taibbi, ‘Resetting the Bomb: Interview with Neil Barofsky’, taibbi.substack.com, 6 de abril de 2020; Alan Rappeport e Jeanna Smialek, ‘The Oversight Playbook from 2008 Returns as Bailout Swells’, nyt, 24 de março de 2020.

10 CARES Act Section 4009 (a); us Code Title 5, Section 552; Pam Martens e Russ Martens, ‘Stimulus Bill Allows Federal Reserve to Conduct its Meetings in Secret’, Wall Street on Parade, 26 de março de 2020; Maggie Severns e Victoria Guida, ‘Recovery Law Allows Fed to Rope Off Public As It Spends Billions. A Little-Noticed Provision of the Senate Bill Exempts Board Members from a Wide Swath of the Federal Open-Meetings Law’, Politico, 9 de abril de 2020; Lauren Feeney, ‘Uncovering Secret Fed Loans: Interview with Bloomberg Reporter Bob Ivry’, Moyers and Company, 20 de janeiro de 2012.

11 Tory Newmyer com Brent Griffiths, ‘The Finance 202: Most Corporate Coronavirus Relief Money Has No Strings Attached, Watchdog Warns’, PowerPost: Washington Post, 14 de abril de 2020.

12 O Senado assumiu a iniciativa do novo projeto de lei ao enquadrá-lo como uma emenda substituta a um projeto de lei tributária existente da Câmara. Veja Saranac Hale Spencer, ‘Legislative History of cares Act’, Factcheck.org, 4 de maio de 2020.

13 CARES Act, H. R. 748, todas as ações.

14 ‘Getting to the Point with Congressman Richard Neal’, Edward Kennedy Institute for the us Senate, YouTube, 13 de abril de 2020. Veja também Yalman Onaran e Sonali Basak, ‘Key 2008 Financial Crisis Players Are Back for Coronavirus’, Bloomberg, 3 de abril de 2020.

15 Lee Fang e Aída Chávez, ‘It’s a Scandal that We Don’t Know Who Supported the Coronavirus Bailout. Help Us Find Out’, Intercept, 9 de abril de 2020. Fang e Chávez se propuseram a identificar a posição pública de todos os democratas da Câmara sobre o resgate, com sucesso na maioria dos casos, mas até agora não encontraram um único oponente aberto, exceto AOC.

16 Jacob Schlesinger e Joshua Jamerson, ‘After Three Coronavirus Stimulus Packages, Congress is Already Prepping Phase Four’, wsj, 29 de março de 2020.

17 Robert Kuttner, ‘Kuttner on tap: The Democrats’ Loss of Nerve’, American Prospect, 22 de abril de 2020; David Sirota, ‘Dems Give Unanimous Consent to Trump’, tmi, 22 de abril de 2020; Lauren Egan, ‘House Gives Final Passage to $484 billion Coronavirus Relief Bill’, cnbc, 11 de maio de 2020.

18 Natalie Andrews e Andrew Duehren, ‘House Democrats Release $3 Trillion Bill to Respond to the Coronavirus’, wsj, 12 de maio de 2020.

19 Andrew Perez, ‘Dems Aim to Subsidize the Opponents of Progressive Change’, tmi, 20 de maio de 2020; David Sirota, ‘Democrats Are Fueling a Corporate Counter-Revolution against Progressives’, Guardian, 26 de maio de 2020; Akela Lacy e Jon Walker, ‘Heroes Act Delivers a Win to the Health Insurance Industry’, Intercept, 12 de maio de 2020.

20 Stein e Whoriskey, ‘us Plans to Lend $500 Billion to Large Companies’.

21 De acordo com um porta-voz de Schumer, os democratas passaram pela moção de exigir restrições sobre como as empresas que se beneficiavam das compras de títulos corporativos do Fed poderiam usar esses fundos, mas foram sumariamente rejeitadas por Mnuchin e pela Administração. Schumer justificou sua capitulação referindo-se a supostas concessões sobre a questão da supervisão — que, como sabemos, acabaram sendo vazias. Veja Stein e Whoriskey, ‘us Plans to Lend $500 Billion to Large Companies’.

22 O conjunto incluía a Primary Market Corporate Credit Facility (pmccf), a Secondary Market Corporate Credit Facility (smccf) e a Term Asset-Backed Securities Loan Facility (tabslf).

23 Scott Minerd, ‘Prepare for Era of Recrimination’, Global Chief Investment Officer Outlook, Guggenheim Investments, 26 de abril de 2020; Powell citado em David Dayen, ‘How the Fed Bailed Out the Investor Class without Spending a Cent’, American Prospect, 27 de maio de 2020.

24 ‘O Fed ainda não comprou um único título sob suas Primary and Secondary Market Credit Facilities. Mas o mero anúncio desse programa conseguiu estreitar os spreads de crédito e aliviar drasticamente e muito os problemas de liquidez’: Scott Minerd, ‘We are All Government-Sponsored Enterprises Now’, Global Chief Investment Officer Outlook, Guggenheim Investments, 10 de maio de 2020.

25 Nick Timiraos, ‘Fed Unveils Major Expansion of Market Intervention’, wsj, 23 de março de 2020.

26 Obrigado a Aaron Brenner por sua colaboração ao longo da seção anterior.

27 Dayen, ‘How the Fed Bailed Out the Investor Class.’ Veja especialmente a Tabela ‘The Corporate Bond Frenzy’, onde essas 49 corporações com o valor de suas emissões de títulos são listadas, p. 15.

28 Joe Bennison, Eric Platt e David Lee, ‘Amazon Secures Record Low Bargaining Costs’, ft ​​, 1 de junho de 2020; Molly Smith, ‘It’s a Borrower’s Bond Market as Amazon Gets Record Low Rates’, Bloomberg, 2 de junho de 2020.

29 Minerd, ‘We Are All Government-Sponsored Enterprises Now’; Dayen, ‘How the Fed Baccalaure the Investor Class’.

30 YahooFinance.com; Dayen, ‘How the Fed Baccalaure the Investor Class’, p. 7.

31 Matt Egan, ‘us Billionaires Have Become $565 Richer During the Pandemic’, cnn Business, 4 de junho de 2020; ‘Atualização: Riqueza bilionária, perdas de empregos nos EUA e especuladores pandêmicos’, Inequality.com, 4 de junho de 2020.

32 Minerd, ‘Agora somos todos empresas patrocinadas pelo governo’, p. 3.

33 Minerd, ‘Prepare-se para uma era de recriminação’, p. 5. Para uma conclusão semelhante, veja o resumo de Lev Menand, um ex-funcionário do Tesouro que agora leciona na Universidade de Columbia: ‘“Esta é uma transferência massiva de riqueza para os proprietários de ativos financeiros. As regras do jogo devem ser que as ações assumem a perda, os detentores de dívida de alto rendimento assumem a perda.” Permitir que eles não suportem nenhum fardo é uma forma de socialismo para os capitalistas’: Dayen, ‘Como o Fed resgatou a classe investidora’, p. 17.

34 "Chegando ao ponto com o congressista Richard Neal".

35 Jesse Drucker, ‘The Tax-Break Bonanza Inside the Economic Rescue Package’, nyt, 24 de abril de 2020.

O guia essencial da Jacobin

A Jacobin tem publicado conteúdo socialista em um ritmo acelerado desde 2010. Aqui está um guia prático de algumas das obras mais importante...